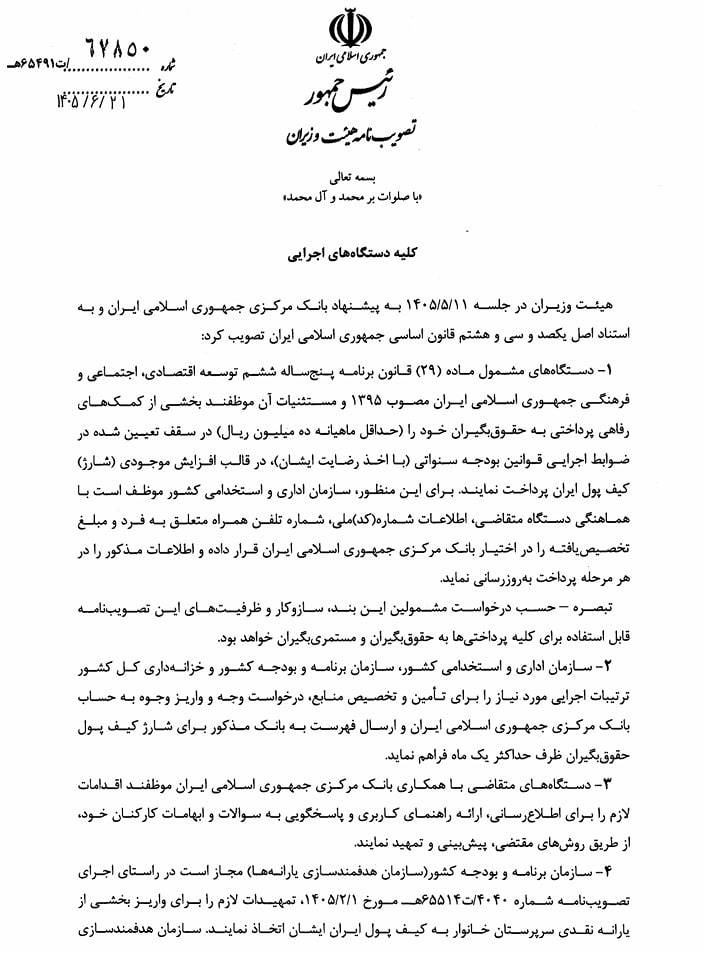
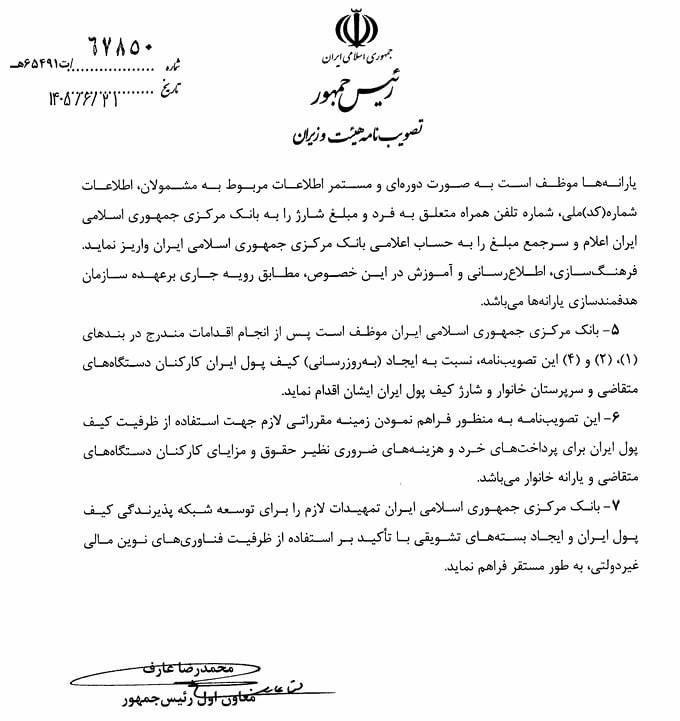
تصویبنامه هیئت وزیران پیرامون راهاندازی «کیف پول ایران» (شماره ۶۷۸۵۰/ت۶۵۴۹۱هـ مورخ ۱۴۰۵/۶/۲۱)، نقطه عطفی در بازآرایی جریانهای مالی خرد حاکمیتی محسوب میشود. سیاستگذار در این طرح، به جای راهاندازی یک اپلیکیشن مصرفی رقیب، در حال استقرار یک سوییچ اعتباری و ریل پایه تسویه (Settlement Rail) برای مدیریت منابع رفاهی و یارانهای است. با تعیین ضابطه انتقال وجه با سقف برداشت روزانه ۱۵ میلیون تومان (بدون کارمزد)، جریان خروج منابع، رفتار مصرفکننده و تعادل ترازنامهای شبکه بانکی بازتعریف میشود. سنجش دقیق ریسکهای سیستمی، تهدیدهای ترازنامهای و چالشهای عملیاتی این پروژه، تصویری شفاف از چشمانداز پایداری این ریل ملی ترسیم میکند.
بازتعریف زنجیره ارزش: معماری سهلایه جریان وجوه
بررسی مفاد مصوبه نشان میدهد که «کیف پول ایران» در لایه میانی هدایت اعتبار مستقر شده است:
| لایه معماری | نهاد متولی | کارکرد و نقش در زنجیره ارزش |
| لایه سیاستگذاری و تجمیع منابع (Layer 0) | خزانهداری کل / سازمان برنامه و بودجه / سازمان اداری و استخدامی | تجمیع متمرکز منابع رفاهیات دستگاهها (حداقل ۱۰ میلیون ریال) و یارانهها در حساب متمرکز نزد بانک مرکزی بهجای رسوب پراکنده در شبکه بانکی. |
| لایه سوییچ و تسویه حاکمیتی (Layer 1) | بانک مرکزی | ریل زیرساختی مسیریابی وجوه، اعمال قواعد سقف برداشت روزانه (۱۵ میلیون تومان) و مدیریت تسویه بینبانکی بدون کارمزد. |
| لایه پذیرندگی، مصرف و ارزش افزوده (Layer 2) | نئوبانکها، PSPها، لندتکها و کیفپولهای بخش خصوصی | اتصال به سوییچ مرکزی (وفق ماده ۷) جهت ایجاد شبکه پذیرندگی، ارائه خدمات ارزش افزوده (BNPL، بیمه تعبیهشده، تخفیف و کشبک) برای جذب و نگهداشت اعتبار. |
کالبدشکافی تحلیلی ریسکها، تهدیدها و چالشهای عملیاتی
تحلیل رفتار سیستم حول محور «سقف برداشت روزانه ۱۵ میلیون تومان و کارمزد صفر»، چندین کانون ارزیابی ریسک را برجسته میسازد:
۱. چالش رفتار خروج منابع (Liquidity Drain) در برابر مشوقهای نگهداشت
- بیان چالش: سقف روزانه ۱۵ میلیون تومان به این معناست که بخش عمدهای از واریزیهای رفاهی و یارانهای قابلیت تخلیه آنی در همان روز اول و انتقال به حسابهای جاری سنتی را دارند؛ مبالغ بالاتر نیز در چند روز متوالی قابل نقد شدن هستند. اگر مطلوبیت مصرف در شبکه پذیرندگی ایجاد نشود، کیف پول ایران به یک «دالان عبور موقت» تبدیل میشود که تنها هزینه تراکنشی برای حاکمیت تولید میکند بدون آنکه کارکرد اعتباری داشته باشد.
- سازوکار مهار ریسک: لایه دوم (فینتکها) باید از طریق تلفیق این اعتبار با ابزارهای نوین مالی مانند طرحهای خرید اعتباری (BNPL) ، بیمههای تعبیهشده (Embedded Insurance) و بستههای کشبک، مزیت اقتصادی ماندگاری اعتبار در کیف پول را نسبت به خروج نقدی بالاتر ببرند.
۲. تهدید نقطه تکین شکست (SPOF) و ریسک مقیاسپذیری تراکنشی
- بیان تهدید: تجمیع دهها میلیون ذینفع یارانهای و پرسنلی در یک سوییچ واحد، ریسک تمرکز فنی و پدیده نقطه تکین شکست (Single Point of Failure – SPOF) را به همراه دارد. انتقال روزانه تا سقف ۱۵ میلیون تومان در روزهای واریز حقوق یا یارانهها، ترافیک تراکنشی ضربانی (Spike) بسیار بالایی به هسته مرکزی وارد میکند. هرگونه اختلال یا افت دسترسی در این مقاطع، به بحران تابآوری کل شبکه پرداخت خرد کشور تبدیل خواهد شد.
- سازوکار مهار ریسک: تفکیک فیزیکی و منطقی سوییچ اعتبارات از شتاب، بهرهگیری از زیرساخت ابری توزیعشده با قابلیت پردازش نرخ بالای تراکنش در ثانیه (High TPS) و پیادهسازی سازوکار تسویه دستهای پایان روز (Batch Settlement) میان بانک مرکزی و بانکهای مقصد.
۳. ریسک عدم تطابق ترازنامهای و مدیریت دارایی-بدهی (ALM Risk)
- بیان ریسک: انتقال وجوه رفاهی کارکنان دولت از بانکهای تجاری مبدا به حساب متمرکز بانک مرکزی (موضوع ماده ۲) و سپس خروج غیرهمگن روزانه این مبالغ بر اساس اراده کاربران و سقفهای ۱۵ میلیونی به سمت بانکهای مقصد، تعادل پیشبینیپذیر جریان نقدینگی و منابع رسوبی بانکهای تجاری را با نوسان مقطعی مواجه میکند.
- سازوکار مهار ریسک: پیادهسازی مدلهای آماری پیشبینی جریان وجوه و به اشتراکگذاری کلاندادههای رفتار انتقال با خزانهداری بانکها، تا تیمهای مدیریت دارایی و بدهی (ALM) بتوانند نوسانات نقدینگی ناشی از سیکلهای ماهانه واریز و برداشت را در بافرهای نقدینگی خود خنثی کنند.
۴. تهدید پایداری اقتصادی ناشی از مدل کارمزد صفر (Zero-Fee Dilemma)
- بیان تهدید: نگهداری سوییچ زیرساختی، ارتقای سختافزاری، امنیت سایبری و تسویه بینبانکی نیازمند جریان پایدار درآمدی است. صفر بودن کارمزد انتقال روزانه برای کاربر نهایی، مدل درآمدی این زیرساخت را زیر سوال میبرد و در صورت عدم پیشبینی ردیف مالی، به فرسودگی زیرساخت در میانمدت میانجامد.
- سازوکار مهار ریسک: بازتعریف صرفهجویی ملی؛ هزینههای پردازش سوییچ باید از محل «حذف هزینههای صدور بنکارتهای فیزیکی، کاهش کارمزدهای متناوب تسویه سنتی و شفافسازی تخصیص اعتبارات دولتی» به عنوان یارانه نگهداری زیرساخت عمومی پولی در بودجه سالانه جبران شود.
۵. ریسک انحصار دسترسی و تهدید عدالت رقابتی (Open API Governance)
- بیان ریسک: اگر اتصال لایه دوم (ماده ۷) به صورت انحصاری یا با تأخیر گزینشی برای برخی نهادها یا بانکهای خاص پیاده شود، نه تنها اعتماد بخش خصوصی سلب میشود، بلکه توسعه شبکه پذیرندگی ملی با مانع ساختاری مواجه خواهد شد.
- سازوکار مهار ریسک: ابلاغ دستورالعمل الزامآور Open API بانکی و اعتباری توسط بانک مرکزی با استانداردهای یکپارچه فنی و امنیتی، بهنحویکه تمامی فینتکها و کیفپولهای دارای پروانه رسمی بتوانند با شرایط رقابتی برابر به عنوان پذیرنده یا مقصد انتقال به سوییچ مرکزی متصل شوند.
۳. ماتریس جامع ارزیابی و مدیریت ریسک
|
محور ارزیابی |
عنوان ریسک /
تهدید / چالش |
سطح احتمال | شدت اثر | حوزه تحت تأثیر | راهبرد مهار
و تثبیت تابآوری |
| مدیریت نقدینگی | چالش تخلیه روزانه منابع (Liquidity Drain) | بالا | متوسط | رسوب اعتبار
و اثربخشی |
توسعه ابزارهای ارزش افزوده در لایه فینتک (تخفیف، کشبک، BNPL) |
| زیرساخت فناوری | تهدید نقطه تکین شکست (SPOF) و افت تابآوری | متوسط | بحرانی | هسته سوییچ
و پایداری شبکه |
معماری توزیعشده نامتقارن و تفکیک جریان از سوییچ سنتی شتاب |
| بانکداری
و ALM |
ریسک عدم تعادل ترازنامهای در بانکهای عامل | متوسط | شدید | مدیریت دارایی
و بدهی بانکها |
مدلسازی پیشبینیپذیر جریان وجوه بر اساس سقفهای روزانه خروج |
| اقتصاد
پروژه |
تهدید فرسودگی ناشی
از کارمزد صفر |
بالا | متوسط | پایداری
نگهداری سوییچ |
تأمین هزینه از محل صرفهجویی بودجهای حذف کانالهای فیزیکی |
| حکمرانی بازار | ریسک انحصار شبکه پذیرندگی و اعوجاج رقابتی | متوسط | شدید | زیستبوم فینتک و رقابت عادلانه | الزام قانونی به انتشار مستندات Open API عمومی و اتصال بیطرفانه |
۴. چشمانداز تکاملی: بستر پول برنامهپذیر (Programmable Money)
اگر مدیریت ریسکهای پنجگانه فوق در فاز پیادهسازی تضمین شود، «کیف پول ایران» از یک ریل انتقال ساده به بزرگراه پول برنامهپذیر و قراردادهای هوشمند پولی (Smart Contracts) در کشور تبدیل خواهد شد. در این مدل تکاملی:
- تخصیصهای هدفمند چندمنظوره: مبالغ رفاهی و یارانهای میتوانند سهمیهبندی شوند؛ برای نمونه بخشی منحصراً برای خدمات سلامت، بخشی برای کالاهای اساسی و بخشی با حق برداشت نقدینگی روزانه تا سقف ۱۵ میلیون تومان.
- هوشمندسازی جریان وجوه: امکان پیادهسازی «تاریخ انقضای اعتبار» و «محدودیت پذیرندگی» (Merchant Category Code – MCC) برای جلوگیری از خروج منابع از چرخه تولید و هدایت آن به مصرف بهینه.
۵. ماتریس ریسک و الزامات اجرایی
جدول زیر، تحلیل مهندسی مالی از نقاط مهار ریسک این طرح است:
| مؤلفه | چالش کلیدی | سطح ریسک | سطح بحرانی | پیامد عملیاتی | راهکار مهار ریسک |
| مدیریت نقدینگی | تخلیه روزانه منابع (Liquidity Drain) | بالا | متوسط | رسوب اعتبار و اثربخشی | توسعه ابزارهای ارزش افزوده
(تخفیف، کشبک، BNPL) |
| زیرساخت فناوری | تهدید نقطه تکین
شکست (SPOF) |
متوسط | بحرانی | افت تابآوری شبکه | معماری توزیعشده
و تفکیک جریان از سوییچ شتاب |
| بانکداری و ALM | عدم تعادل
ترازنامهای بانکها |
متوسط | شدید | اختلال مدیریت دارایی-بدهی | مدلسازی پیشبینیپذیر
جریان وجوه بر اساس سقف خروج |
| اقتصاد پروژه | فرسودگی ناشی
از کارمزد صفر |
بالا | متوسط | پایداری نگهداری سوییچ | تأمین هزینه از محل صرفهجویی بودجهای حذف کانالهای فیزیکی |
| حکمرانی بازار | انحصار شبکه پذیرندگی | متوسط | شدید | اعوجاج رقابتی | الزام به انتشار مستندات Open API
و اتصال بیطرفانه |
جمعبندی راهبردی (پایانبخش گزارش تحلیلی)
«کیف پول ایران» در ماهیت ساختاری خود، نه یک اپلیکیشن رقیب در لایه کاربری، بلکه یک «سوییچ اعتباری و ریل تسویه حاکمیتی» است که نقطه عزیمت نظام پرداخت کشور از توزیع نقدی منفعل به سمت حکمرانی اعتباری هدفمند محسوب میشود.
توفیق پایدار این کلانپروژه در گرو حل همزمان دو معادله است: نخست، «مهندسی تابآوری فنی و ALM» از طریق مهار تکانههای ناشی از سقف برداشت روزانه ۱۵ میلیون تومان و تفکیک بار ترافیکی از شبکه سنتی شتاب؛ و دوم، «حفظ جذابیت تجاری زیستبوم فینتک» از طریق عدم مداخله در لایه پذیرندگی و تضمین دسترسی برابر به Open API.
در صورت تحقق این پیشنیازها، این ریل حاکمیتی میتواند به بزرگراه پیادهسازی «پول برنامهپذیر» و اصابت حداکثری یارانهها به اهداف توسعهای اقتصاد ملی بدل شود.