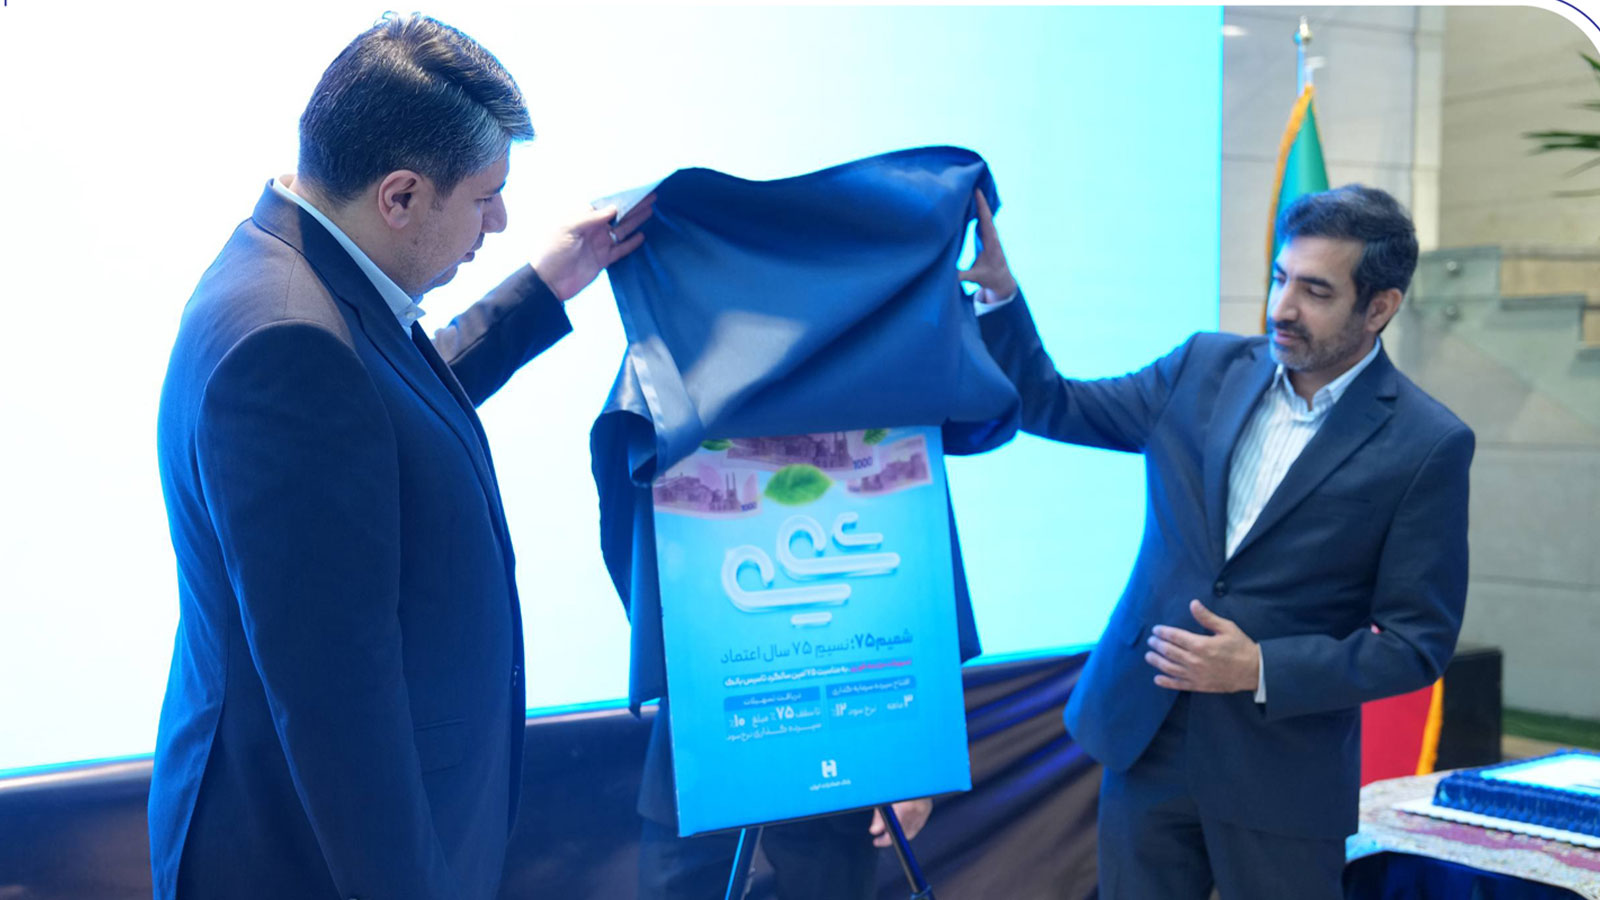
بانک صادرات ایران از طرح تسهیلاتی «شمیم ۷۵» رونمایی کرده است. بر اساس اعلام این بانک، مشتریان با افتتاح حساب بلندمدت یکساله و حداقل مانده ۱۰۰ میلیون تومان میتوانند برای دریافت تسهیلات تا سقف ۷۵ درصد مبلغ سپرده اقدام کنند. بانک صادرات نرخ سود این تسهیلات را ۱۰ درصد و دوره بازپرداخت آن را ۲۴ ماه اعلام کرده است. این طرح گروههای مختلف مشتریان از جمله اشخاص حقیقی، صاحبان کسبوکار و کارآفرینان را هدف قرار داده است.
تسهیلات شمیم ۷۵ بر پایه سپرده مشتریان
بانک صادرات ایران اعلام کرده است در طرح «شمیم ۷۵» مشتریان میتوانند پس از افتتاح حساب بلندمدت یکساله با حداقل موجودی ۱۰۰ میلیون تومان، برای دریافت تسهیلات اقدام کنند.
بر اساس اطلاعات منتشرشده از سوی بانک، میزان تسهیلات در این طرح تا ۷۵ درصد مبلغ سپرده تعیین شده و بازپرداخت آن ۲۴ ماهه است. بانک صادرات همچنین نرخ سود این تسهیلات را ۱۰ درصد اعلام کرده است.
مشتریان میتوانند یک روز پس از افتتاح حساب برای دریافت تسهیلات اقدام کنند. جزئیات فرآیند اعتبارسنجی، زمان نهایی پرداخت و شرایط بررسی پرونده در اطلاعیه منتشرشده مشخص نشده است.
دامنه مشمولان و سقف تسهیلات
بر اساس اعلام بانک صادرات، طرح شمیم ۷۵ برای اشخاص حقیقی، صاحبان کسبوکارها و کارآفرینان طراحی شده است.
در این طرح، سقف تسهیلات برای صاحبان کسبوکار حداکثر ۱۰ میلیارد تومان اعلام شده است. بانک صادرات درباره میزان تسهیلات اشخاص حقوقی اعلام کرده است که مبلغ پرداختی بر اساس شرایط پرونده و ضوابط بانکی تعیین خواهد شد. همچنین امکان انتقال امتیاز تسهیلات در این طرح وجود دارد. جزئیات مربوط به دامنه انتقال، افراد مشمول و محدودیتهای این امکان در اطلاعیه منتشرشده ذکر نشده است.
.w2p-editorial-table {
–w2p-orange: #ff5a1f;
–w2p-black: #151515;
–w2p-text: #292929;
–w2p-muted: #6f6f6f;
–w2p-line: #e7e7e7;
–w2p-soft: #f7f7f7;
–w2p-white: #ffffff;
direction: rtl;
width: 100%;
margin: 32px auto;
font-family: inherit;
color: var(–w2p-text);
box-sizing: border-box;
}
.w2p-editorial-table *,
.w2p-editorial-table *::before,
.w2p-editorial-table *::after {
box-sizing: border-box;
}
.w2p-editorial-table__box {
position: relative;
overflow: hidden;
background: var(–w2p-white);
border: 1px solid var(–w2p-line);
border-radius: 18px;
}
.w2p-editorial-table__box::before {
content: “”;
position: absolute;
top: 0;
right: 0;
left: 0;
height: 5px;
background: var(–w2p-orange);
}
.w2p-editorial-table__header {
padding: 28px 28px 23px;
background: var(–w2p-black);
color: var(–w2p-white);
}
.w2p-editorial-table__eyebrow {
display:flex;
align-items:center;
gap:9px;
margin-bottom:10px;
font-size:13px;
font-weight:600;
color:#c7c7c7;
}
.w2p-editorial-table__eyebrow::before {
content:””;
width:8px;
height:8px;
border-radius:50%;
background:var(–w2p-orange);
}
.w2p-editorial-table__title {
margin:0;
color:#fff;
font-size:clamp(20px,2.3vw,30px);
line-height:1.65;
font-weight:800;
}
.w2p-editorial-table__scroll {
width:100%;
overflow-x:auto;
}
.w2p-editorial-table table {
width:100%;
min-width:680px;
border-collapse:collapse;
background:#fff;
font-size:15px;
line-height:1.9;
}
.w2p-editorial-table thead th {
padding:15px 22px;
text-align:right;
background:#f1f1f1;
border-bottom:1px solid #d9d9d9;
color:#151515;
font-size:13px;
font-weight:800;
}
.w2p-editorial-table thead th:first-child {
width:34%;
}
.w2p-editorial-table tbody tr:nth-child(even) {
background:#f7f7f7;
}
.w2p-editorial-table tbody tr:hover {
background:#fff3ed;
}
.w2p-editorial-table tbody td {
padding:17px 22px;
vertical-align:top;
border-bottom:1px solid #e7e7e7;
}
.w2p-editorial-table tbody td:first-child {
font-weight:700;
color:#151515;
}
.w2p-editorial-table tbody tr:last-child td {
border-bottom:0;
}
.w2p-editorial-table__number {
font-weight:700;
font-variant-numeric:tabular-nums;
}
.w2p-editorial-table__footer {
display:flex;
justify-content:space-between;
align-items:center;
padding:13px 22px;
border-top:1px solid #e7e7e7;
background:#fafafa;
color:#6f6f6f;
font-size:12px;
}
.w2p-editorial-table__brand {
display:flex;
align-items:center;
gap:7px;
font-weight:700;
color:#151515;
}
.w2p-editorial-table__brand::before {
content:””;
width:19px;
height:5px;
border-radius:5px;
background:#ff5a1f;
}
@media(max-width:700px){
.w2p-editorial-table__header {
padding:24px 20px;
}
.w2p-editorial-table table {
min-width:610px;
font-size:14px;
}
}
جزئیات تسهیلات شمیم ۷۵ بانک صادرات ایران
| شاخص | جزئیات |
|---|---|
| نام طرح | شمیم ۷۵ |
| نوع تسهیلات | تسهیلات مبتنی بر سپرده مشتریان |
| شرایط اولیه | افتتاح حساب بلندمدت یکساله با حداقل موجودی ۱۰۰ میلیون تومان |
| زمان اقدام برای دریافت تسهیلات | یک روز پس از افتتاح حساب |
| نسبت تسهیلات به سپرده | تا ۷۵ درصد مبلغ سپرده |
| نرخ سود | ۱۰ درصد |
| مدت بازپرداخت | ۲۴ ماه |
| مشمولان طرح | اشخاص حقیقی، صاحبان کسبوکار و کارآفرینان |
| سقف تسهیلات صاحبان کسبوکار | حداکثر ۱۰ میلیارد تومان |
| انتقال امتیاز تسهیلات | امکان انتقال امتیاز اعلام شده است |
ادامه مسیر بانکها در طراحی محصولات اعتباری
بانک صادرات در سالهای گذشته نیز بخشی از محصولات اعتباری خود را با تمرکز بر خدمات غیرحضوری و تسهیل فرآیند دریافت تسهیلات توسعه داده است. این بانک پیشتر سامانه «شمس» را برای ارائه خدمات غیرحضوری معرفی کرده بود و برخی خدمات تسهیلاتی را از طریق این بستر ارائه کرده است.
طرحهایی مانند «شمیم ۷۵» در چارچوب روند گستردهتر بانکها برای استفاده از سپرده، رفتار مالی مشتری و مدلهای امتیازدهی در طراحی خدمات اعتباری قرار میگیرند. تفاوت اصلی این مدلها با تسهیلات سنتی، کاهش اتکا به فرآیندهای عمومی درخواست و تمرکز بیشتر بر سابقه مالی مشتری است.
ابهامهای باقیمانده درباره اجرای طرح
اطلاعیه بانک صادرات اطلاعاتی درباره تعداد متقاضیان هدف، منابع اختصاصیافته، ظرفیت کل پرداخت، روش اعتبارسنجی و سازوکار ارزیابی مشتریان منتشر نکرده است.
همچنین مشخص نیست پرداخت تسهیلات یک روز پس از افتتاح حساب برای همه مشتریان واجد شرایط اجرا میشود یا پس از طی فرآیندهای داخلی بررسی پرونده انجام خواهد شد.
بر اساس اطلاعات فعلی، شمیم ۷۵ یک محصول اعتباری مبتنی بر سپرده است که بانک صادرات شرایط کلی آن را اعلام کرده، اما ارزیابی اثر واقعی آن بر دسترسی مشتریان به تسهیلات نیازمند دادههای اجرایی بیشتر خواهد بود.