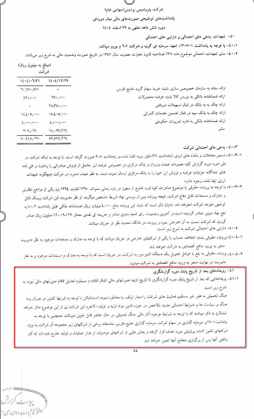
در بخش دیگری از گزارش، حسابرس به یک دعوای حقوقی مهم اشاره کرده است. بر اساس رأی شعبه بدوی تعزیرات عسلویه، شرکت به پرداخت جریمه نقدی به مبلغ هزار و ۲۰۱ میلیارد تومان محکوم شده است؛ اما نسبت به این رأی اعتراض کرده و پرونده همچنان در انتظار تصمیم نهایی مراجع ذیصلاح قرار دارد. در صورتی که رأی بدوی در مراحل بعدی تأیید شود، آثار مالی مستقیمی بر سودآوری شرکت تحمیل میشود.
سایه جنگ بر فعالیتهای عملیاتی
شاید مهمترین عامل بیرونی اشارهشده در گزارش، آثار ناشی از جنگ باشد. برای یک شرکت صادراتمحور پتروشیمی، هرگونه اختلال ناشی از درگیریهای منطقهای میتواند بر زنجیره تأمین، صادرات، حملونقل دریایی، بیمه محمولهها و هزینههای عملیاتی اثرگذار باشد. بنابراین حتی اگر آثار مالی این موضوع در حال حاضر قابل اندازهگیری دقیق نباشد، وجود آن ریسکی است که سرمایهگذاران نمیتوانند از کنار آن بیتفاوت عبور کنند.
ضعف در حاکمیت شرکتی، بینظمی در افشا و ابهام در مالکیت داراییها؛ زنگ هشدار در گزارش پتروشیمی پردیس
از سوی دیگر، بررسی بندهای رعایتنشده از مقررات سازمان بورس در گزارش حسابرس پتروشیمی پردیس، تصویری فراتر از چند تخلف اداری ساده را نشان میدهد. مجموعه این موارد از ضعف در رعایت الزامات حاکمیت شرکتی، تأخیر در شفافسازی اطلاعات برای سهامداران و حلنشدن برخی مسائل حقوقی مرتبط با داراییهای شرکت حکایت دارد؛ موضوعاتی که میتوانند بر کیفیت راهبری شرکت و میزان اعتماد سرمایهگذاران تأثیرگذار باشند.
هیاتمدیرهای که با احکام قبلی به کار خود ادامه میدهد
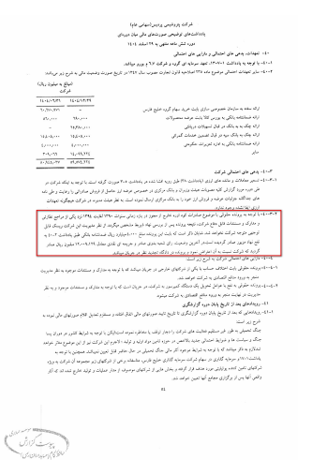
یکی از مهمترین موارد مطرحشده، عدم رعایت ماده ۱۱۰ اصلاحیه قانون تجارت در خصوص معرفی نمایندگان اشخاص حقوقی عضو هیاتمدیره پس از برگزاری مجمع عمومی عادی سالیانه مورخ ۲۲ آذر ۱۴۰۴ است. بر اساس گزارش حسابرس، تا زمان صدور گزارش، معرفی رسمی نمایندگان جدید انجام نشده و نمایندگان قبلی بدون دریافت احکام جدید همچنان مسئولیت خود را در هیاتمدیره ادامه میدهند.
هرچند این موضوع لزوماً به معنای توقف فعالیت هیاتمدیره نیست، اما از منظر حاکمیت شرکتی یک ضعف قابل توجه محسوب میشود. هیاتمدیره مهمترین رکن تصمیمگیری شرکت است و هرگونه ابهام در وضعیت قانونی نمایندگان آن میتواند پرسشهایی درباره اعتبار برخی تصمیمات مدیریتی و میزان پایبندی شرکت به الزامات قانونی ایجاد کند.
افشای دیرهنگام اطلاعات برای سهامداران
گزارش حسابرس همچنین از عدم رعایت بندهای ۱ و ۲ ماده ۷ دستورالعمل افشای اطلاعات ناشران خبر میدهد. مطابق این مقررات، صورتهای مالی حسابرسیشده، گزارش تفسیری مدیریت و گزارش فعالیت هیاتمدیره باید حداقل ۱۰ روز پیش از برگزاری مجمع عمومی در اختیار سهامداران قرار گیرد. اما این الزام در مجمع سالیانه اخیر مورخ ۲۲ آذر ۱۴۰۴ رعایت نشده است.
این تخلف از منظر حقوق سهامداران اهمیت بالایی دارد. هدف از این مقررات آن است که سرمایهگذاران فرصت کافی برای مطالعه عملکرد شرکت و تصمیمگیری آگاهانه در مجمع داشته باشند. هرگونه تأخیر در انتشار اطلاعات، عملاً زمان تحلیل و ارزیابی را از سهامداران سلب کرده و سطح شفافیت شرکت را کاهش میدهد.