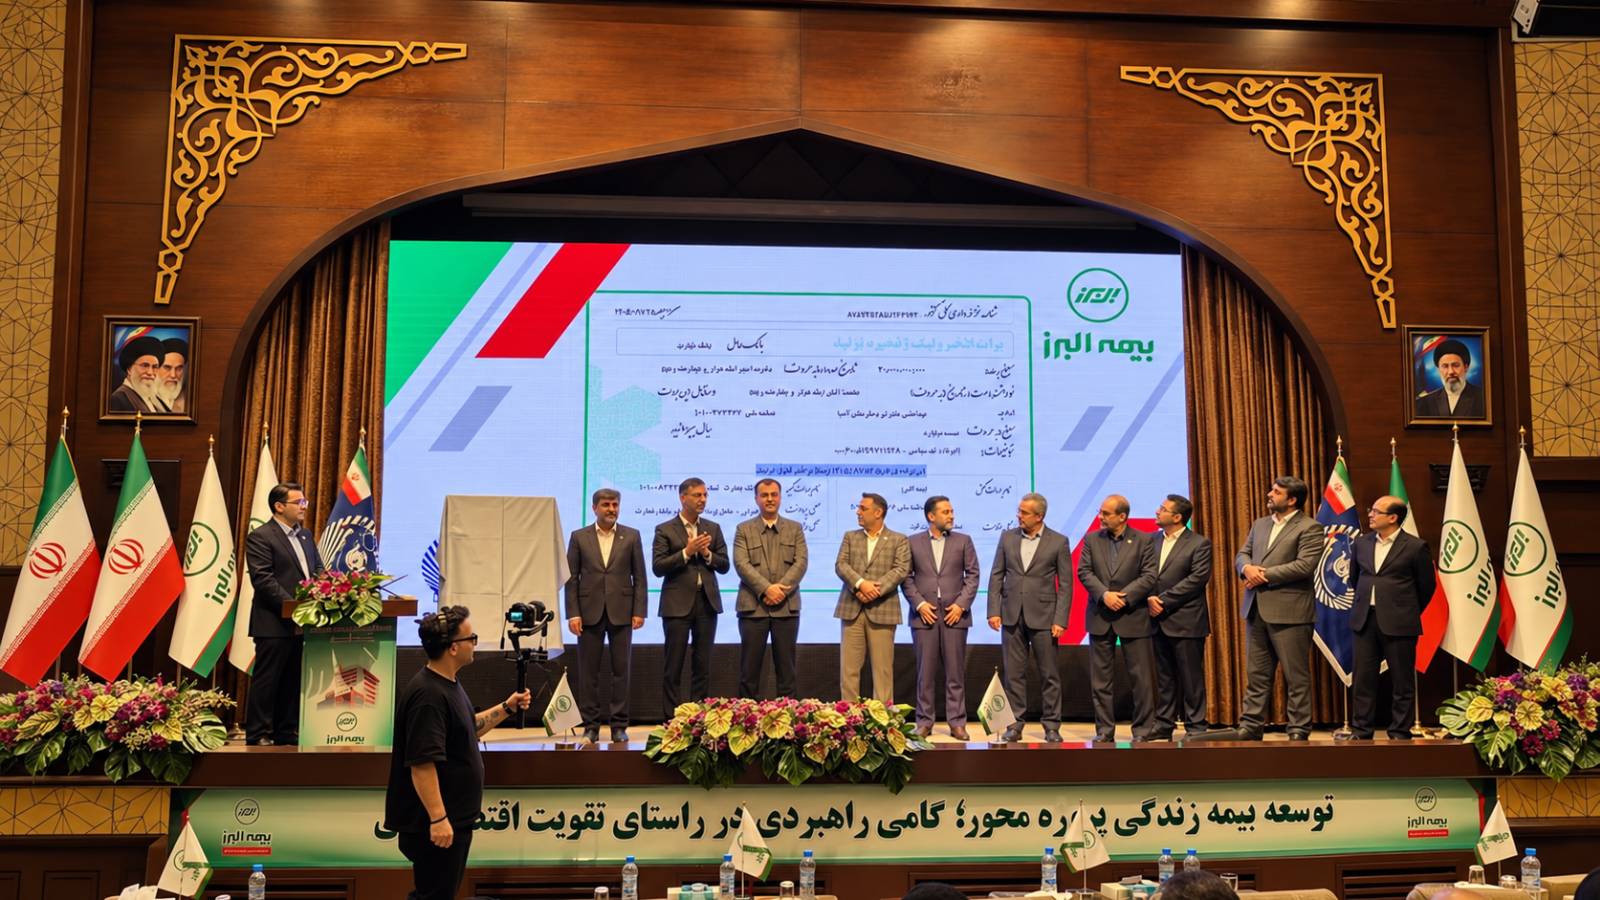
برات الکترونیکی که در سالهای اخیر به یکی از ابزارهای تأمین مالی زنجیرهای در شبکه بانکی کشور تبدیل شده، حالا به صنعت بیمه هم رسیده است. بیمه البرز با همکاری بانک تجارت از آنچه نخستین برات الکترونیکی صنعت بیمه کشور مینامد، رونمایی کرده؛ ابزاری که امکان پرداخت مدتدار، انتقال مطالبات و دریافت وجه پیش از سررسید را فراهم میکند و میتواند شیوه مدیریت تعهدات مالی و نقدینگی در این صنعت را تغییر دهد.
بیمه البرز ۱۶ مهرماه ۱۴۰۵ اعلام کرد که در جریان گردهمایی مدیران و رؤسای شعب این شرکت، نخستین برات الکترونیکی صنعت بیمه با همکاری بانک تجارت رونمایی شده است. این مراسم با حضور رئیسکل و اعضای هیئت عامل بیمه مرکزی، مدیرعامل و اعضای هیئتمدیره بیمه البرز و جمعی از مدیران ارشد بانک تجارت برگزار شد.
براساس اعلام بیمه البرز، استفاده از این ابزار قرار است فرایند تأمین مالی را تسهیل کند و هزینه مبادلات اعتباری را کاهش دهد.
برات الکترونیکی چگونه به تأمین مالی کمک میکند؟
برای درک کاربرد برات الکترونیکی، میتوان معاملهای را تصور کرد که در آن یک شرکت کالایی خریداری کرده یا خدماتی دریافت کرده است، اما نمیخواهد تمام مبلغ معامله را همان ابتدا پرداخت کند. در چنین شرایطی، برات الکترونیکی این امکان را فراهم میکند که تعهد پرداخت در قالب یک سند تجاری دیجیتال با سررسید مشخص ثبت شود و فروشنده بهجای دریافت فوری پول نقد، سندی برای وصول مطالبات خود در اختیار داشته باشد.
در یک معامله متعارف، خریدار پس از دریافت کالا یا خدمت و تأیید اسناد معامله، با استفاده از اعتبار مصوب بانکی زمینه صدور برات را فراهم میکند. فروشنده نیز مجبور نیست تا سررسید منتظر بماند؛ او میتواند سند را برای تسویه بدهی خود به تأمینکننده دیگری منتقل کند یا در صورت فراهمبودن شرایط، با تنزیل آن بخشی از وجه را زودتر دریافت کند.
به این ترتیب، اعتبار میتواند میان چند بنگاه در یک زنجیره تأمین گردش کند، بدون اینکه در هر مرحله الزاماً پول نقد جابهجا شود. همین ویژگی، برات الکترونیکی را به ابزاری برای مدیریت سرمایه در گردش و کاهش فشار نقدینگی بنگاهها تبدیل کرده است.
چنین سازوکاری میتواند در صنعت بیمه نیز کاربرد داشته باشد. برای مثال، یک شرکت بیمه ممکن است برای پرداخت هزینه خدمات دریافتی از شرکتهای فناوری، مراکز خدماتی یا سایر تأمینکنندگان خود از برات الکترونیکی استفاده کند. البته این تنها یکی از کاربردهای احتمالی است و بیمه البرز هنوز توضیح نداده که در مدل جدید خود دقیقاً کدام بخش از تعهدات مالی را از طریق این ابزار مدیریت خواهد کرد.
برات الکترونیکی پیش از ورود به صنعت بیمه چه مسیری را طی کرده است؟
اگرچه رونمایی اخیر بهعنوان نخستین تجربه برات الکترونیکی در صنعت بیمه معرفی شده، اصل این ابزار برای شبکه بانکی کشور جدید نیست. شیوهنامه اجرایی استفاده از برات الکترونیکی در تأمین مالی زنجیره تأمین در آذرماه ۱۴۰۰ به شبکه بانکی ابلاغ شد و در سالهای بعد، زیرساختهای صدور، انتقال و تنزیل آن بهتدریج توسعه پیدا کرد.
بخوانید: عملکرد ابزارهای تأمین مالی زنجیره تولید در سال ۱۴۰۴
این روند در آمارهای بانک مرکزی نیز دیده میشود، در سال ۱۴۰۴ حدود ۸۵.۸ هزار میلیارد تومان برات الکترونیکی در شبکه بانکی صادر شده است. بانک تجارت نیز در کنار بانکهای ملت و صادرات از بانکهایی بوده که بیشترین عملکرد را در صدور این ابزار داشتهاند.
بانک مرکزی برای سال ۱۴۰۵ نیز سهمیهای معادل ۲۵۰ هزار میلیارد تومان برای صدور برات الکترونیکی در نظر گرفته است؛ رقمی که نشاندهنده ظرفیت پیشبینیشده برای توسعه این ابزار است، نه میزان صدور تحققیافته آن.
گسترش استفاده از برات الکترونیکی فقط به افزایش حجم صدور محدود نمانده است. براساس گزارش بانک مرکزی، ۱۰ بانک به زیرساخت صدور برات الکترونیکی زنجیره تولید دسترسی داشتهاند. همچنین در فاز دوم توسعه این ابزار، امکان انتقال و تنزیل بخشی از مبلغ برات فراهم شده و بانکهای تجارت، شهر و سپه تا فروردین ۱۴۰۵ این قابلیت را برای مشتریان خود عملیاتی کرده بودند.
بانک تجارت نیز خدمات تأمین مالی زنجیرهای خود را از طریق سامانه اکوتام ارائه میکند؛ بستری که فرایندهایی مانند ثبت اسناد معامله، انتقال اعتبار، تنزیل و تسویه در سررسید را پوشش میدهد. البته در اطلاعیه بیمه البرز اشارهای نشده که برات رونماییشده از طریق این سامانه صادر شده است.
با این سابقه، اهمیت رونمایی اخیر بیش از آنکه به معرفی یک ابزار مالی جدید مربوط باشد، به گسترش دامنه استفاده از برات الکترونیکی به صنعت بیمه مربوط میشود.
بخوانید: اکوتام از مرز ۳۰۰ هزار میلیارد تومان صدور برات الکترونیک عبور کرد
از تقسیمپذیری سند تا تضمین پرداخت در سررسید
بیمه البرز در معرفی این ابزار، مجموعهای از مزیتها را برشمرده است؛ از حذف اسناد کاغذی و تسریع فرایند تأمین مالی گرفته تا کاهش هزینهها و کارمزدها در مقایسه با اعتبار اسنادی داخلی (LC). این شرکت همچنین از قابلیت تقسیم برات تا سطح یک ریال و انتقال نامحدود آن در طول زنجیره تأمین خبر داده است.
یکی دیگر از ویژگیهایی که بیمه البرز بر آن تأکید کرده، تضمین واریز وجه در سررسید، حتی در روزهای تعطیل است. وجود تعهد بانکی میتواند ریسک عدم پرداخت از سوی خریدار را برای دارنده برات کاهش دهد؛ بااینحال، میزان پوشش این تضمین و نحوه تسویه در روزهای تعطیل به ضوابط و قراردادهای مربوط بستگی دارد.
برات الکترونیکی چه تغییری در صنعت بیمه ایجاد میکند؟
هنوز روشن نیست بیمه البرز قرار است در جایگاه خریدار خدمات و متعهد پرداخت از برات استفاده کند یا مدل دیگری برای بهکارگیری آن در زنجیره فعالیتهای بیمهای در نظر گرفته شده است. بانک تجارت پیش از این تجربه استفاده از برات الکترونیکی در تأمین مالی زنجیرهای را داشته و اکنون این تجربه در قالب همکاری با بیمه البرز به حوزه جدیدی وارد شده است. آنچه میتواند اهمیت اقتصادی این همکاری را روشن کند، حجم معاملات، نوع تعهدات تحت پوشش و میزان استفاده واقعی از این ابزار در فرایندهای صنعت بیمه است.