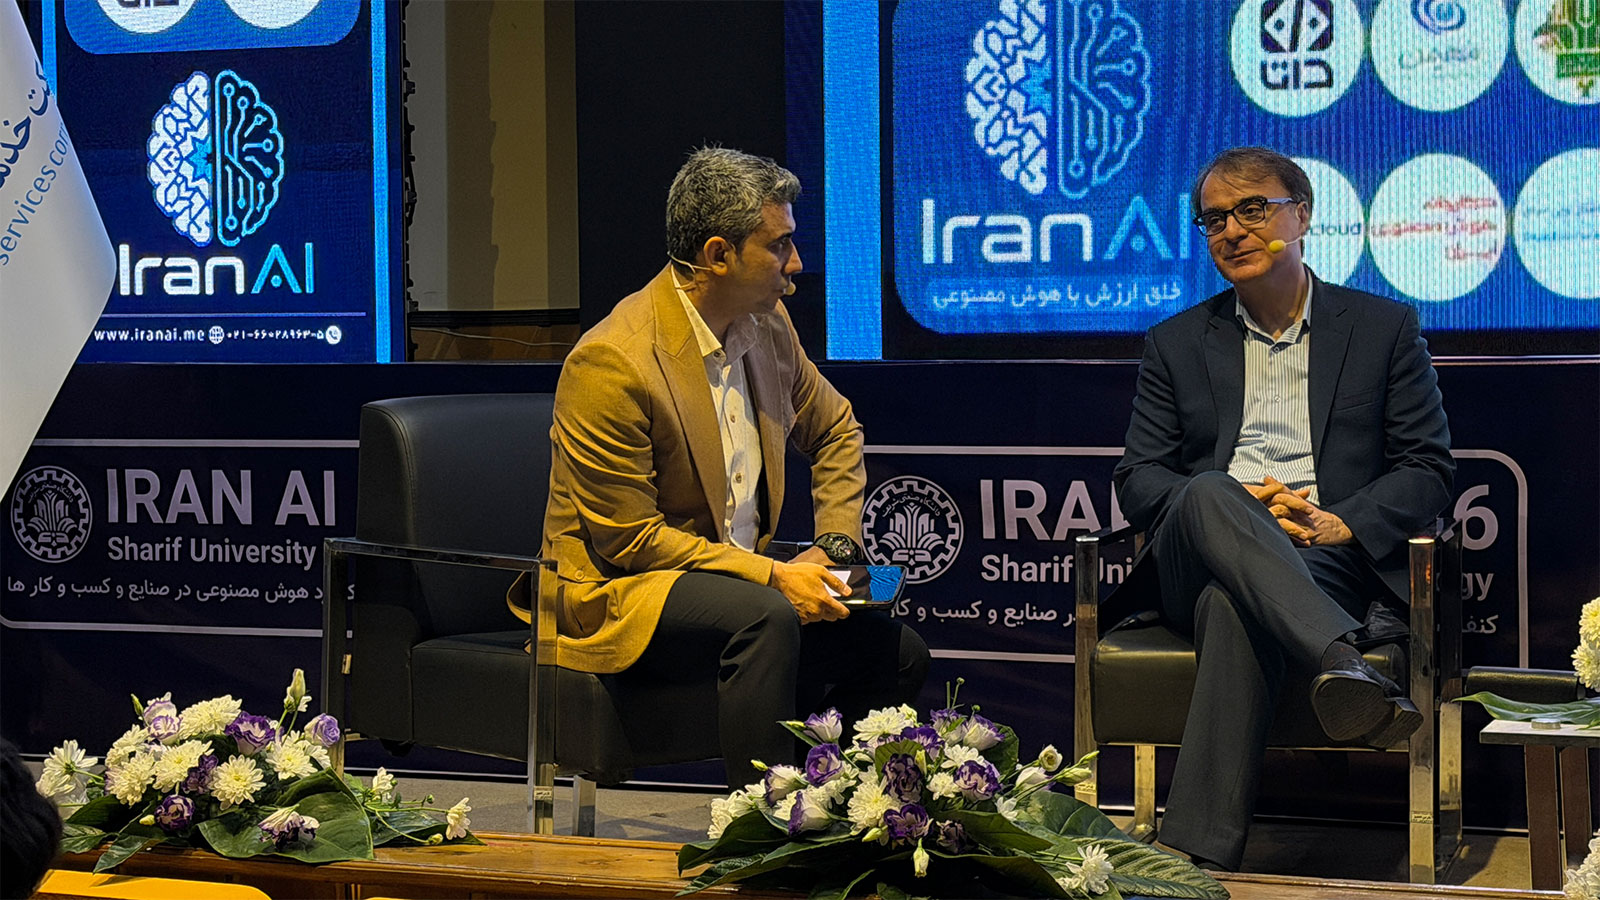
کاربرد هوش مصنوعی در بانکداری در حال عبور از چتباتها و دستیارهای ساده به سمت ایجنتهایی است که میتوانند به سرویسهای بانکی متصل شوند و بخشی از کارهای مشتری را انجام دهند. کارشناسان حاضر در پنل «کاربرد هوش مصنوعی در صنعت بانکداری و خدمات مالی»، در کنار تشریح این مسیر، بر ضرورت نگاه ۳۶۰ درجه به مشتری، شکستن سیلوهای سازمانی، آموزش نیروی انسانی و حفظ ملاحظات رگولاتوری و عامل انسانی تأکید کردند.
این پنل با حضور سید جابر علوی، مدیر حکمرانی داده و مبارزه با پولشویی شرکت تجارت الکترونیک پارسیان؛ نیما همتی، مدیر تیم هوش مصنوعی داتا؛ محمدجعفر عبدی، مدیر توسعه کسبوکار خدمات انفورماتیک؛ و حمیدرضا نعمتیان، رئیس اداره پژوهش و برنامهریزی برگزار شد و سهیل تهرانیپور، گردانندگی این پنل را بر عهده داشت.
بخوانید: رویداد IRAN AI ۲۰۲۶
علوی: عامل انسانی همچنان در تصمیمگیریهای بانکی با AI نقش دارد
سید جابر علوی، مدیر حکمرانی داده و مبارزه با پولشویی شرکت تجارت الکترونیک پارسیان با تأکید بر ضرورت حفظ نقش عامل انسانی در فرایند استفاده از هوش مصنوعی گفت: «استفاده از AI نافی مسئولیتهای بانکدار و عامل انسانی در استفاده از AI نیست. حتی در آخرین گزارش سال ۲۰۲۵ نیز بر این موضوع تأکید شده که همچنان باید ملاحظاتی را در این زمینه در نظر گرفت.»
او درخصوص نحوه استفاده از دادهها برای شناسایی ناهنجاریها توضیح داد: «وقتی ناهنجاری در تراکنشها مشاهده میکنیم و تراکنشهایی با رفتار غیرعادی نسبت به رفتار صاحب کارت یا حساب انجام شده است، نباید یکباره همه دادهها را وارد فرایند کنیم؛ بلکه باید بهصورت پلکانی از دادهها استفاده کنیم. اگر دادههای تراکنشی پاسخ میدهد، مدل را بر مبنای همین دادهها جلو ببریم.»
او با اشاره به ضرورت توجه به ملاحظات رگولاتوری در طراحی مدلهای هوش مصنوعی گفت: «بنابراین، هم از جنبه رگولاتوری و هم در مدل اجرایی که در بانک میخواهیم پیش ببریم، باید همه این ملاحظات را در نظر داشته باشیم.»
او در پایان با اشاره به سازوکاری که به گفته او از سوی بانک مرکزی تعریف شده است، گفت: «ایجنت میتواند بهصورت موقت محدود کند؛ مسدود نمیکند، بلکه موقت محدود میکند.»
همتی: دستیارهای هوشمند میتوانند به سرویسهای مختلف بانکی متصل شوند
نیما همتی، مدیر تیم هوش مصنوعی داتا، با اشاره به کاربرد مدلهای زبانی و هوش مصنوعی در صنعت بانکداری، از توسعه چتباتها و انواع دستیارهای هوشمند در این حوزه گفت و توضیح داد که این ابزارها میتوانند با اهداف مختلف در شبکه بانکی مورد استفاده قرار گیرند.
او با اشاره به توسعه دستیارهای هوشمند در فضای بانکی گفت: «خیلی کار در این فضای بانکی ما الان روی انواع و اقسام دستیارهاست که در شبکهها با اهداف مختلف کمک کنند. بسته به نوع هدفی که داشتیم، چالشهای متفاوتی وجود داشته، اما یکی از چالشهای مهم، نحوه استفاده از این دستیارهاست.»
همتی همچنین به امکان اتصال این دستیارها به سرویسهای مختلف بانکی اشاره کرد و گفت این ابزارها میتوانند خدماتی مانند پرداخت، کارتبهکارت و مشاهده تراکنشها را انجام دهند.
او در ادامه با اشاره به مدلهای زبانی بزرگ (LLM) و مدلهای متنباز، توضیح داد که میتوان یک مدل پایه را بدون استفاده از دادههای بانکی ایجاد کرد و در ادامه، سرویسها و قابلیتهای مورد نیاز را بر بستر آن توسعه داد.
همتی همچنین به کاربرد هوش مصنوعی در حوزه قوانین و مقررات اشاره کرد و گفت یک دستیار هوشمند میتواند آخرین بخشنامهها را دریافت و با ارائه رفرنس، در فرایندهای مرتبط با قوانین و مقررات کمک کند. به گفته او، تطبیق نسخههای مختلف بخشنامهها، از جمله بخشنامههای بالادستی، بانک مرکزی و وزارتخانهها، یکی دیگر از کاربردهای قابل بررسی در این حوزه است.
او در بخش دیگری از صحبتهای خود بر ضرورت داشتن نگاهی جامع به هوش مصنوعی در بانک تأکید کرد و گفت: «در استفاده از هوش مصنوعی نباید فقط روی یک کاربرد یا یک بخش متمرکز شویم. باید نگاه ۳۶۰ درجه و همهجانبهای به هوش مصنوعی در بانک و خدمات مالی داشته باشیم.»
همتی همچنین بر اهمیت آموزش و آمادهسازی نیروی انسانی برای استفاده از هوش مصنوعی تأکید کرد و گفت: «اگر قرار است هوش مصنوعی در بانک مورد استفاده قرار بگیرد، باید نحوه بهکارگیری و استفاده از آن در سطوح مختلف آموزش داده شود تا افراد در بخشهای مختلف بتوانند از این ابزارها استفاده کنند.»
عبدی: در آینده نزدیک، ایجنتها کارهای مشتری را انجام میدهند
محمدجعفر عبدی، مدیر توسعه کسبوکار خدمات انفورماتیک، با اشاره به روند حرکت بانکداری در جهان به سمت استفاده از عاملهای هوشمند گفت: «در آینده خیلی نزدیک، بانکها دیگر نباید انتظار داشته باشند که صرفاً مشتریان به سراغ آنها بیایند؛ بلکه ایجنت مشتری از طرف او به بانک مراجعه میکند و کارهایش را انجام میدهد.»
او با اشاره به پروتکلهای جدید در حوزه هوش مصنوعی ادامه داد: «مثلاً گوگل اخیراً پروتکلی را طراحی کرده که اگر یک ایجنت بخواهد فرایندی را از ابتدا تا انتها انجام دهد، در بخشی که به پرداخت میرسد، باید بتواند پرداخت را هم انجام دهد. بنابراین، پروتکلهایی برای این موضوع در حال طراحی است.»
عبدی تأکید کرد: «بانک مرکزی باید در این زمینه پررنگ باشد و با ایجاد زیرساختهای لازم کمک کند این اتفاق بیفتد. در آینده نهچندان دور باید انتظار داشته باشیم که ایجنتها کارهای مشتری را انجام دهند.»
عبدی در ادامه، دسترسی ایجنتها به اطلاعات و سامانههای سازمانی را یکی از موضوعات مهم دانست و گفت: «عامل هوشمند دیگر وجود دارد و ما باید این موجودیتها را بشناسیم؛ چه در بیرون از سازمان، بهعنوان مشتری یا بانک، و چه درون سازمان. مسئله این است که بعضی جاها ایجنتها دسترسی به همه دادهها دارند، در حالی که این اصلاً نباید اینطور باشد.»
عبدی در پایان تأکید کرد: «تمام مواردی که برای انسانها در نظر میگیریم، باید برای ایجنتها هم دیده شود؛ از حقوق و دسترسی گرفته تا مجوزها و امضا. همانطور که وقتی یک کارمند اشتباه میکند، مسئولیت و سازوکار مشخصی برای آن وجود دارد، این موضوع باید در معماری ایجنت هم حتماً لحاظ شود.»
نعمتیان: نگاه ۳۶۰ درجه به مشتری بدون شکستن واحدهای سازمانی ممکن نیست
حمیدرضا نعمتیان، رئیس اداره پژوهش و برنامهریزی بانک کشاورزی با اشاره به همکاری بانک کشاورزی و دانشگاه صنعتی شریف ادامه داد: «بحث این بود که یک نیاز را در گپی که در ارتباط و تعامل جامعه مخاطبان بانک کشاورزی وجود دارد، شناسایی کردیم و همینطور ارتباط این افراد با یکدیگر در قالب همان اکوسیستمی که تعریف کرده بودیم. بنابراین، هدفگیری و تعریف مسئله ما با مشارکت تیم دانشگاه شریف این بود که چگونه میتوانیم تسهیلگری در ارتباطات ایجاد کنیم.»
نعمتیان افزود: «در همین راستا، یک دستیار هوشمند را بهعنوان مشاور کشاورز در نظر گرفتیم و در یک فاصله زمانی کوتاه، با تلاش همکاران بانک کشاورزی، بهویژه همکاران اداره پژوهش و برنامهریزی، توانستیم این پلتفرم را آماده کنیم.»
به گفته نعمتیان، معماری این مشاور هوشمند بهگونهای طراحی شده که صرفاً اطلاعات ارائه ندهد، بلکه کاربر را برای استفاده از سایر ابزارها و خدمات مالی نیز هدایت کند. او این معماری را یکی از مزیتهای این پلتفرم دانست.
او در بخش دیگری از صحبتهای خود، با طرح موضوع «نگاه ۳۶۰ درجه» به مشتری، به وجود واحدهای سازمانی در بانکها اشاره کرد و گفت: «ما الان یکسری حوزه داریم که به آنها سیلوهای سازمانی میگوییم. در بانکها که حوزههای بزرگ و ساختارهای بزرگی دارند، این موضوع بیشتر ملموس است.»
نعمتیان افزود: «نکتهای که دوستان هم کاملاً درست به آن اشاره کردند این است که آیا ما نگاه ۳۶۰ درجه به مشتری را در کل سازمان داریم یا نه. اگر از AI فقط در یک واحد از سازمان استفاده کنیم، ممکن است یک تصویر ناقص را فقط سریعتر و هوشمندتر کرده باشیم؛ در حالی که نگاه ۳۶۰ درجه به مشتری را هوشمند نکردهایم.»
او برای توضیح این موضوع گفت: «وقتی با یک مشتری شرکتی بزرگ بانکی طرف میشویم، بیش از ۹ واحد سازمانی درگیر آن میشوند؛ از واحد بنکینگ و آیتی گرفته تا بخش خدمات، وصول، حقوقی و واحدهای مختلف دیگر.»
نعمتیان در پایان تأکید کرد: «از نگاه ۳۶۰ درجه، اولاً این سلولهای سازمانی را باید بشکنیم. دوم این که اگر میخواهیم به سمت آن پلکان هوشمندی برویم، طبیعی است که این اتفاق در یک هفته نمیافتد. باید از فرایندهایی شروع کنیم که این سیلوهای سازمانی را به یکدیگر وصل کنند. بنابراین بهتر است آن تصویر ناقص را به سیستم هوشمند متصل نکنیم.»
این نشست روز دوشنبه ۳۰ شهریورماه ۱۴۰۵، از ساعت ۱۱ تا ۱۲ در دانشگاه صنعتی شریف برگزار شد.