
به گزارش فرکانس، این گزارش با نگاهی به شاخصهای کلیدی عملکرد (KPIs)، وضعیت عدم توازن میان درآمدهای عملیاتی و هزینههای جاری را واکاوی میکند. رشد سرسامآور هزینههای عملیاتی در کنار ساختار مالی شکننده و وابستگی شدید به استقراض، نه تنها مانع از خلق ارزش اقتصادی شده، بلکه ریسکهای اعتباری را برای ذینفعان و سهامداران به سطحی جدید ارتقا داده است. در ادامه، ابعاد این ساختار مالی فرسوده و چرایی ناکامی در تبدیل رشد درآمد به سود خالص بررسی خواهد شد.
عملکرد بخش عملیاتی نیز تصویر امیدوارکنندهای ارائه نمیدهد. هزینههای فروش، اداری و عمومی با رشد ۱۸۸ درصدی به ۱۷ میلیارد تومان رسیده و در مقابل، سایر درآمدهای عملیاتی کمتر از ۲ میلیارد تومان بوده است. این عدم توازن سبب شده زیان عملیاتی شرکت با رشد ۴ درصدی به ۱۵۸ میلیارد تومان افزایش یابد.
ادامهدار بودن زیان عملیاتی یکی از مهمترین هشدارها برای سرمایهگذاران است، زیرا نشان میدهد حتی پیش از در نظر گرفتن هزینههای مالی و سایر اقلام غیرعملیاتی نیز فعالیت اصلی شرکت توان سودآوری ندارد و مدل کسبوکار فعلی هنوز از نقطه سر به سر فاصله قابل توجهی دارد.
فشار هزینههای مالی؛ بدهیها همچنان سنگینتر میشوند
مشکلات شرکت تنها به عملیات تولید محدود نیست. هزینههای مالی نیز با رشد ۴۵ درصدی به ۲۵ میلیارد تومان رسیده که بیانگر افزایش فشار ناشی از بدهیها و هزینه تأمین مالی است. هرچند هزینههای غیرعملیاتی با افت جزئی ۲ درصدی به ۱۳ میلیارد تومان کاهش یافته، اما این کاهش تأثیر محسوسی بر وضعیت کلی شرکت نداشته است.
در نهایت، زیان خالص شرکت با رشد ۷ درصدی به ۱۹۷ میلیارد تومان رسیده و زیان هر سهم نیز از ۱۸۴ ریال به ۱۹۷ ریال افزایش یافته است. این ارقام نشان میدهد برخلاف برخی بهبودهای جزئی در سطوح میانی صورت سود و زیان، نتیجه نهایی برای سهامداران همچنان منفیتر از گذشته شده است.
بازدهی منفی و ساختار مالی شکننده
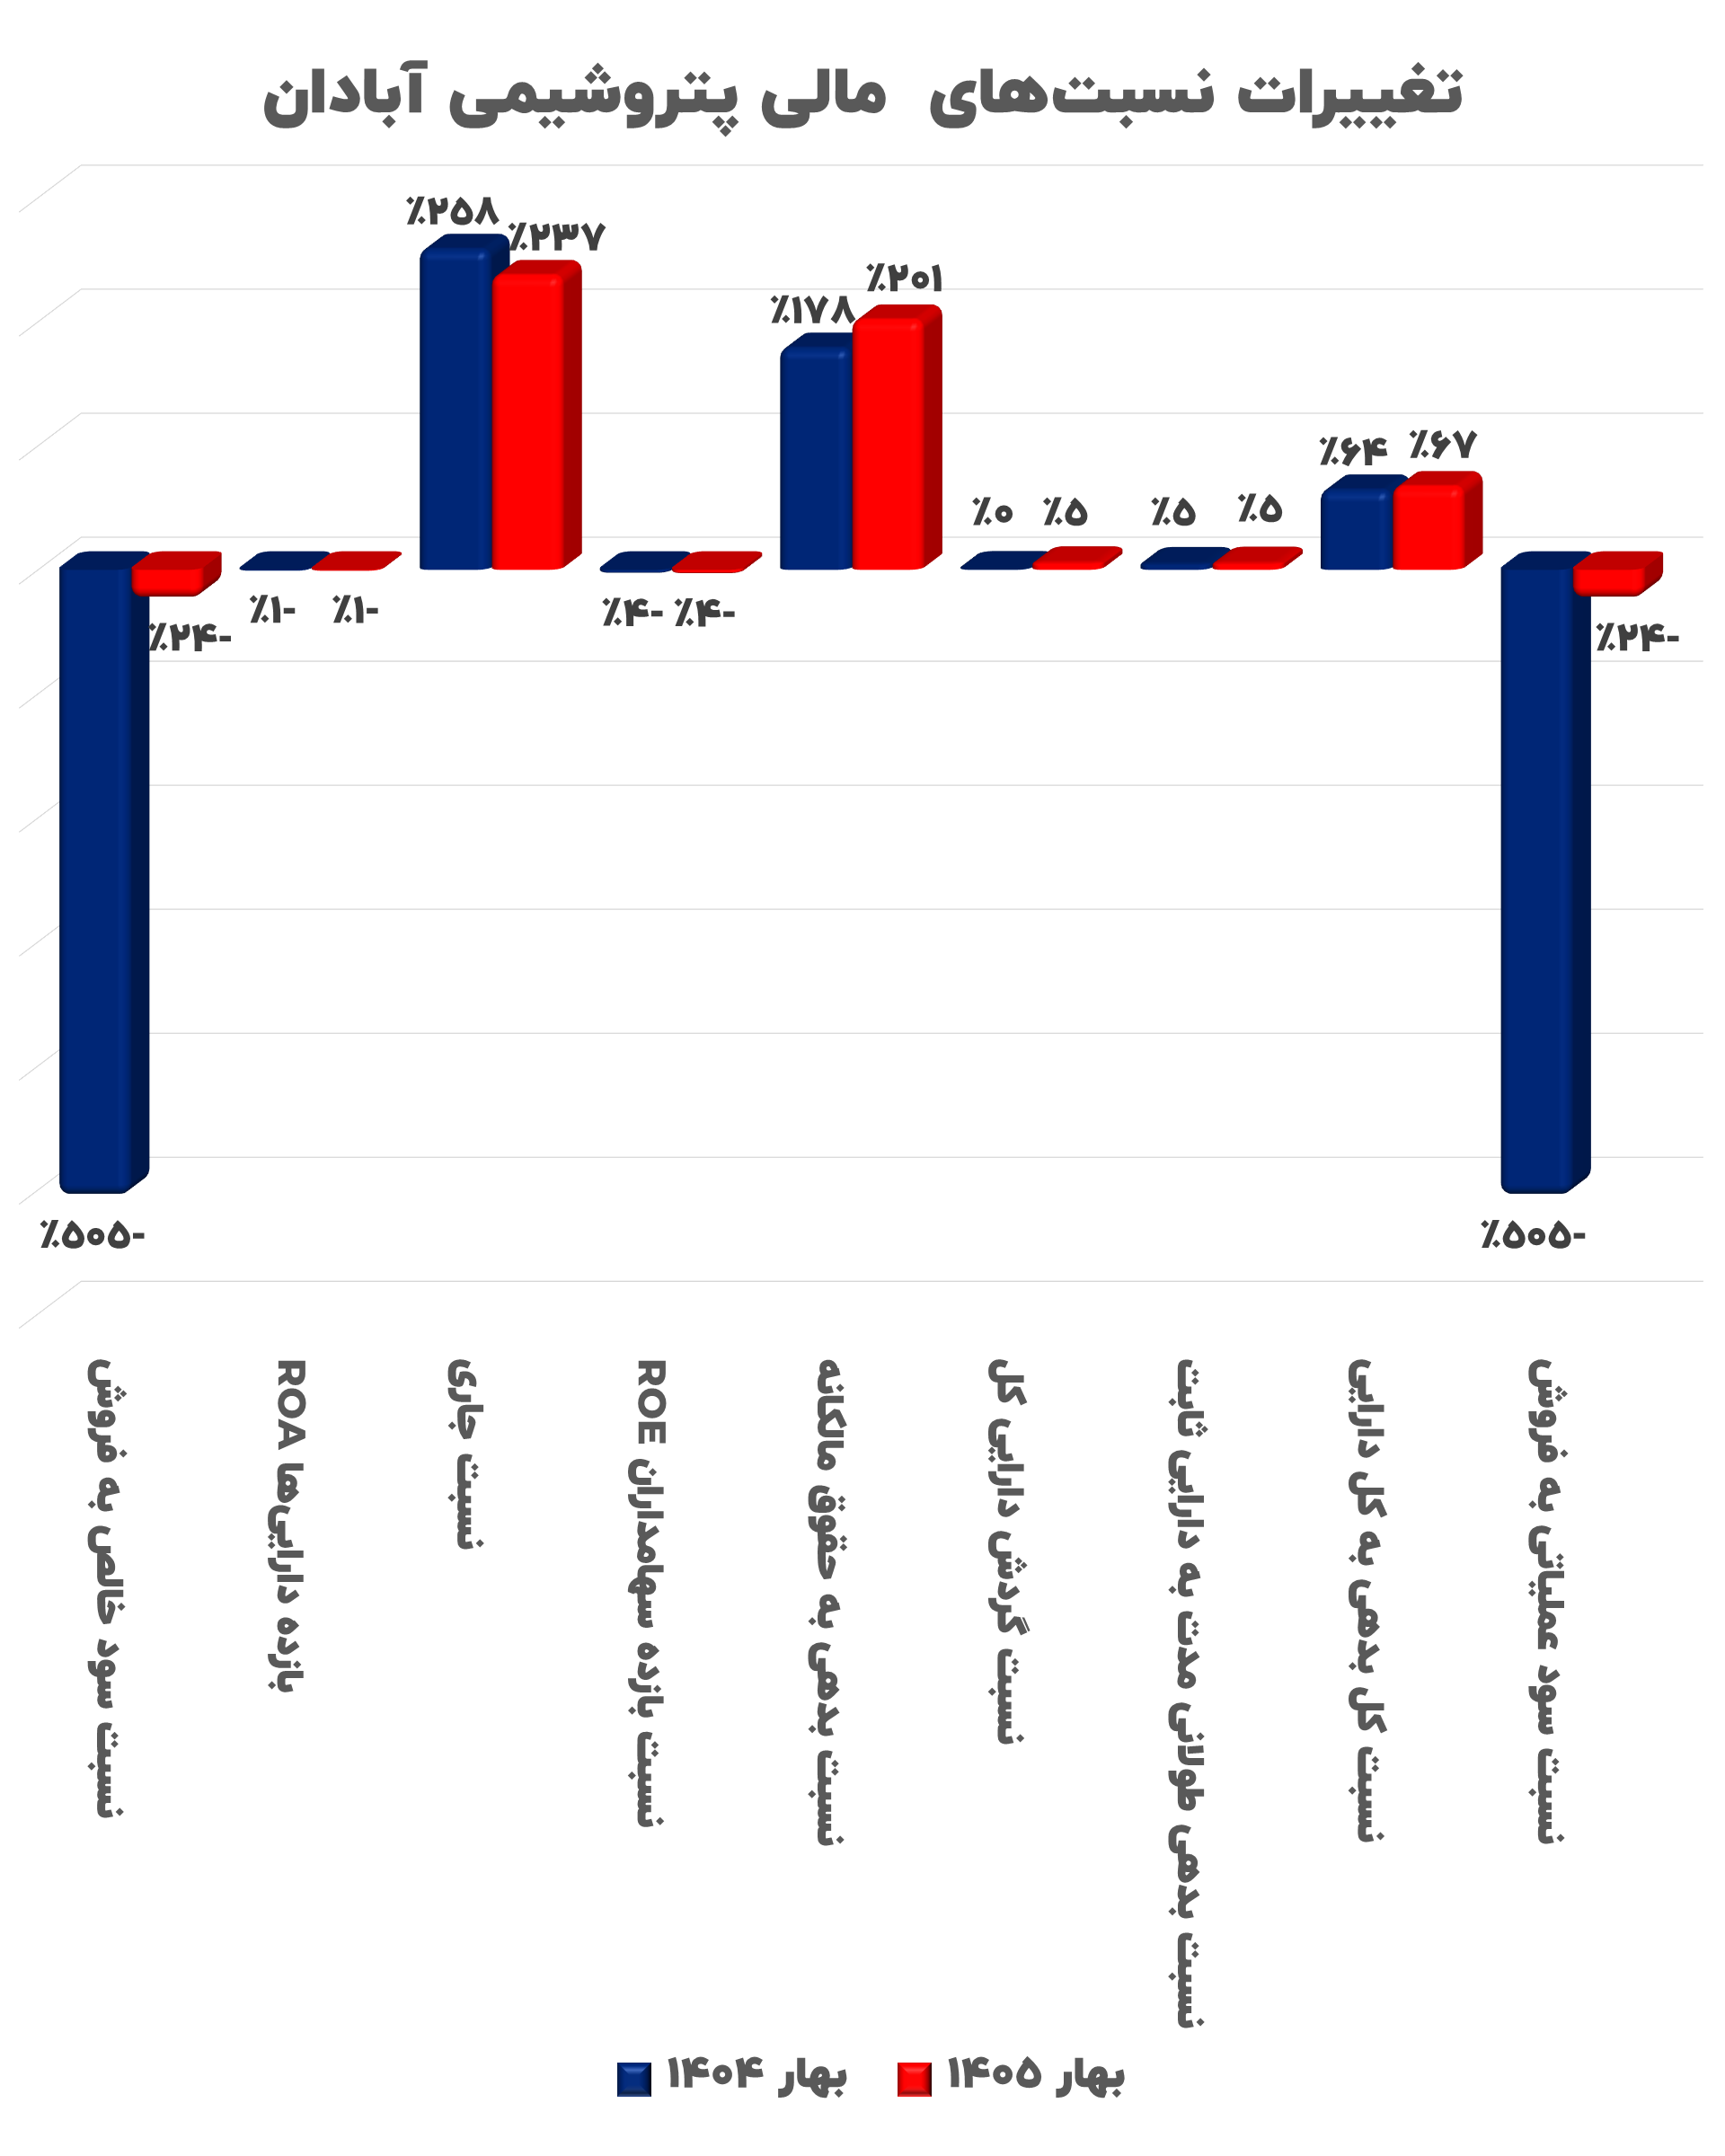
شاخصهای مالی نیز از تداوم مشکلات ساختاری حکایت دارند. بازده داراییها در سطح منفی یک درصد و بازده حقوق صاحبان سهام در سطح منفی ۴ درصد باقی مانده است؛ به این معنا که داراییها و سرمایه سهامداران همچنان قادر به خلق ارزش اقتصادی نیستند.
از سوی دیگر، نسبت بدهی به دارایی از ۶۴ درصد به ۶۷ درصد افزایش یافته و نسبت بدهی به حقوق صاحبان سهام نیز از ۱۷۸ درصد به ۲۰۱ درصد رسیده است. عبور این نسبت از مرز ۲۰۰ درصد، نشانه وابستگی بالای شرکت به منابع مالی استقراضی و افزایش ریسک مالی محسوب میشود. چنین ساختاری، انعطافپذیری شرکت را در برابر شوکهای اقتصادی کاهش داده و هزینههای مالی را در دورههای آینده نیز در سطح بالایی نگه میدارد.
جهش آماری بدون تحول اقتصادی
بررسی عملکرد بهار ۱۴۰۵ پتروشیمی آبادان نشان میدهد رشد خیرهکننده درآمدها بیش از آنکه نشانه احیای واقعی شرکت باشد، یک جهش آماری است که نتوانسته مشکلات بنیادین را برطرف کند. هزینه تولید همچنان از درآمد پیشی گرفته، زیان عملیاتی و زیان خالص افزایش یافته، هزینههای مالی سنگینتر شده و نسبتهای بدهی نیز روندی صعودی دارند.
بنابراین، تا زمانی که شرکت نتواند ساختار هزینههای تولید را اصلاح، بهرهوری عملیاتی را افزایش و وابستگی خود به بدهی را کاهش دهد، رشد درآمد بهتنهایی نمیتواند نشانه خروج از بحران باشد و همچنان چشمانداز سودآوری پایدار این شرکت با ابهامات جدی مواجه خواهد بود.