
به گزارش فرکانس، گزارش حسابرس مستقل از صورتهای مالی سال ۱۴۰۴ بیمه حکمت صبا، صرفاً مجموعهای از ایرادات فنی حسابداری نیست؛ بلکه تصویری از شرکتی را ترسیم میکند که در چندین حوزه مهم از استانداردهای مالی، الزامات قانونی و مقررات صنعت بیمه با چالش مواجه است. هرچند حسابرس در برخی بخشها از نبود شواهد برای تخلف یا ضعف اساسی سخن گفته، اما تعدد موارد عدم انطباق، پرسشهای جدی درباره کیفیت حاکمیت شرکتی، مدیریت ریسک و میزان پایبندی شرکت به الزامات قانونی ایجاد میکند.
همچنین، گزارش امسال نشان میدهد بسیاری از مسائل، سابقهدار هستند. صورتهای مالی سال گذشته نیز با اظهارنظر مشروط حسابرس مواجه شده بود و ظاهراً بخش مهمی از ایرادها همچنان پابرجاست. تداوم این وضعیت، این تصور را ایجاد میکند که فرآیند اصلاح ایرادات حسابرسی در شرکت با سرعت و اثربخشی لازم پیش نرفته و برخی چالشها به معضلات ساختاری تبدیل شدهاند.
ابهام در صورتهای مالی؛ ذخایری خارج از استاندارد حسابداری
یکی از مهمترین نکات گزارش، مربوط به ثبت بیش از ۱۱۱ میلیارد تومان ذخیره فنی تکمیلی و خطرات طبیعی است که به گفته حسابرس، با استاندارد حسابداری شماره ۲۸ همخوانی ندارد. هرچند این ذخیره بر اساس مصوبات شورای عالی بیمه ایجاد شده، اما تفاوت میان مقررات بیمهای و استانداردهای حسابداری، این پرسش را مطرح میکند که صورتهای مالی تا چه اندازه تصویر دقیقی از وضعیت واقعی شرکت ارائه میکنند.
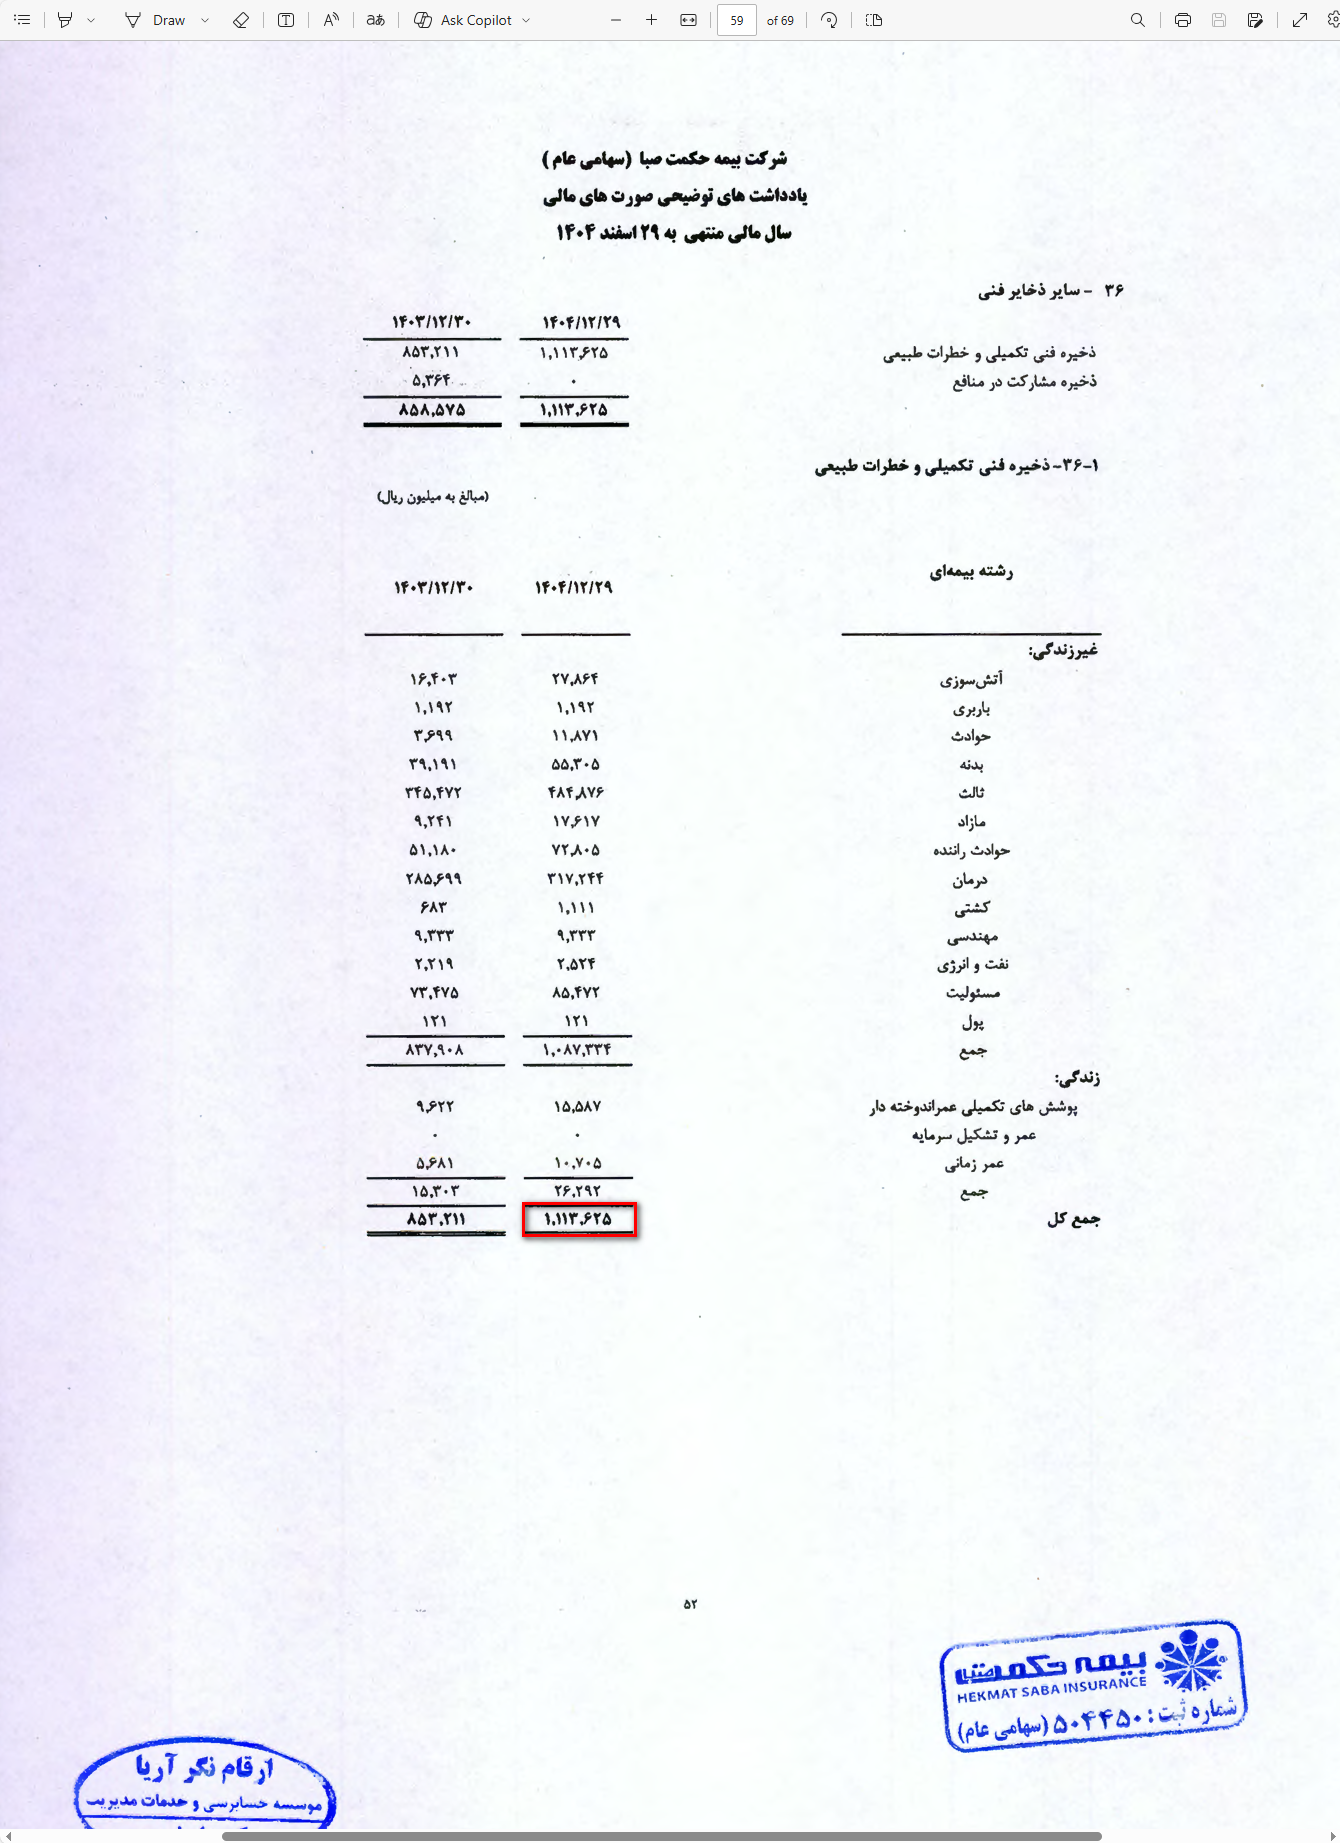
وقتی بخشی از ارقام مالی بر مبنایی متفاوت از استانداردهای حسابداری تنظیم میشود، امکان مقایسه عملکرد شرکت با سایر فعالان صنعت کاهش یافته و تحلیل وضعیت مالی برای سرمایهگذاران و سهامداران دشوارتر میشود.
داراییهایی که ارزش واقعی آنها مشخص نیست
یکی دیگر از هشدارهای مهم گزارش، به داراییهای ثابت شرکت بازمیگردد. حسابرس اعلام کرده ارزش منصفانه زمین و ساختمانهای بیمه حکمت صبا با ارزش ثبتشده در دفاتر تفاوت بااهمیتی پیدا کرده و شرکت باید پیش از پایان دوره پنجساله، داراییهای خود را مجدداً تجدید ارزیابی میکرد.
با این حال، این اقدام انجام نشده و حسابرس نیز نتوانسته آثار مالی ناشی از این موضوع را برآورد کند. این یعنی یکی از مهمترین بخشهای ترازنامه شرکت ممکن است با واقعیت اقتصادی فاصله قابل توجهی داشته باشد؛ موضوعی که میتواند بر ارزش داراییها، حقوق صاحبان سهام و ارزیابی سرمایهگذاران اثرگذار باشد.
اجرای ناقص قانون تجارت و مصوبات مجمع
حسابرس در بخش دیگری از گزارش به رعایت نشدن برخی الزامات قانون تجارت اشاره کرده است. از جمله اینکه سود سهام در مهلت قانونی هشتماهه پرداخت نشده و اجرای بخشی از مصوبات مجمع عمومی سال قبل نیز همچنان به نتیجه نرسیده است. هرچند شرکت علت تأخیر در پرداخت سود را ناقص بودن اطلاعات سجامی برخی سهامداران اعلام کرده، اما از منظر حاکمیت شرکتی، باقی ماندن تکالیف مصوب مجمع برای مدت طولانی، نشانهای از ضعف در اجرای تصمیمات کلیدی شرکت محسوب میشود.
فهرست بلندبالای عدم رعایت مقررات بیمه مرکزی
بخش قابل توجهی از گزارش حسابرس به موارد متعدد عدم رعایت مقررات صنعت بیمه اختصاص یافته است؛ موضوعی که شاید مهمترین بخش انتقادی گزارش باشد.
در این فهرست، مواردی مانند تأخیر در پرداخت سهم وزارت بهداشت از حق بیمه شخص ثالث، تأخیر در پرداخت بدهی به بیمه مرکزی، واریز نکردن بهموقع سهم صندوق تأمین خسارتهای بدنی، رعایت نکردن مهلت قانونی پرداخت خسارت، گزارش نکردن برخی قراردادها به بیمه مرکزی، رعایت نکردن ضوابط مربوط به نسبت خسارت و همچنین رعایت نشدن نصابهای سرمایهگذاری ذخایر فنی دیده میشود.
هر یک از این موارد به تنهایی میتواند نشانه ضعف در انضباط عملیاتی باشد، اما تجمع آنها در یک گزارش حسابرسی، پرسشهایی درباره کیفیت مدیریت ریسک، نظارت داخلی و میزان پایبندی شرکت به مقررات نهاد ناظر ایجاد میکند.
پرداخت خسارت؛ یکی از حساسترین نقاط گزارش
در میان موارد متعدد، تکرار ایرادهای مربوط به تأخیر در پرداخت خسارت اهمیت ویژهای دارد. حسابرس هم به رعایت نشدن مهلت چهار هفتهای پرداخت خسارت و هم به رعایت نشدن مهلت ۱۵ روزه در خسارتهای درمان توسط بیمه حکمت صبا اشاره کرده است. در صنعت بیمه، سرعت پرداخت خسارت یکی از مهمترین شاخصهای اعتماد مشتریان است. استمرار چنین ایرادهایی میتواند علاوه بر افزایش نارضایتی بیمهگذاران، بر اعتبار برند شرکت نیز اثر منفی بگذارد.
هشدار درباره الزامات مبارزه با پولشویی
از دیگر نکات قابل توجه گزارش، ارزیابی رعایت مقررات مبارزه با پولشویی و تأمین مالی تروریسم است. حسابرس اعلام کرده موارد عدم رعایت این مقررات را به مرکز اطلاعات مالی وزارت امور اقتصادی و دارایی ارسال کرده است. البته گزارش به معنای اثبات وقوع پولشویی یا تخلف مالی نیست، اما نشان میدهد فرآیندهای کنترلی شرکت در این حوزه از منظر حسابرس دارای نواقصی بوده که گزارش آنها به مرجع ذیصلاح ضروری تشخیص داده شده است.
جمعبندی؛ زنگ هشدار برای سهامداران
در مجموع، گزارش حسابرس بیمه حکمت صبا تصویری از شرکتی ارائه میدهد که همزمان با ابهام در برخی اقلام مهم صورتهای مالی، با فهرست قابل توجهی از موارد عدم رعایت قوانین و مقررات صنعت بیمه روبهرو است. تعدد ایرادهای مطرحشده، تداوم اظهارنظرهای مشروط و تکرار برخی مشکلات از سالهای گذشته، زنگ هشداری برای سهامداران، بیمهگذاران و نهاد ناظر به شمار میرود؛ هشداری که نشان میدهد ارتقای انضباط مالی، بهبود فرآیندهای اجرایی و پایبندی دقیقتر به مقررات، بیش از هر زمان دیگری برای این شرکت ضرورت دارد.