به گزارش فرکانس، دستگاههای کارتخوان فروشگاهی (POS) شریان حیاتی خریدهای حضوری و دادوستدهای روزمره در اصناف، فروشگاهها و مراکز تجاری کشور محسوب میشوند. ارزیابی میزان توانمندی شرکتهای ارائه دهنده خدمات پرداخت (PSP) در جذب و پردازش مبالغ تراکنشهای کارتخوان، یکی از مهمترین شاخصهای تعیینکننده قدرت عملیاتی آنها در بازار است.
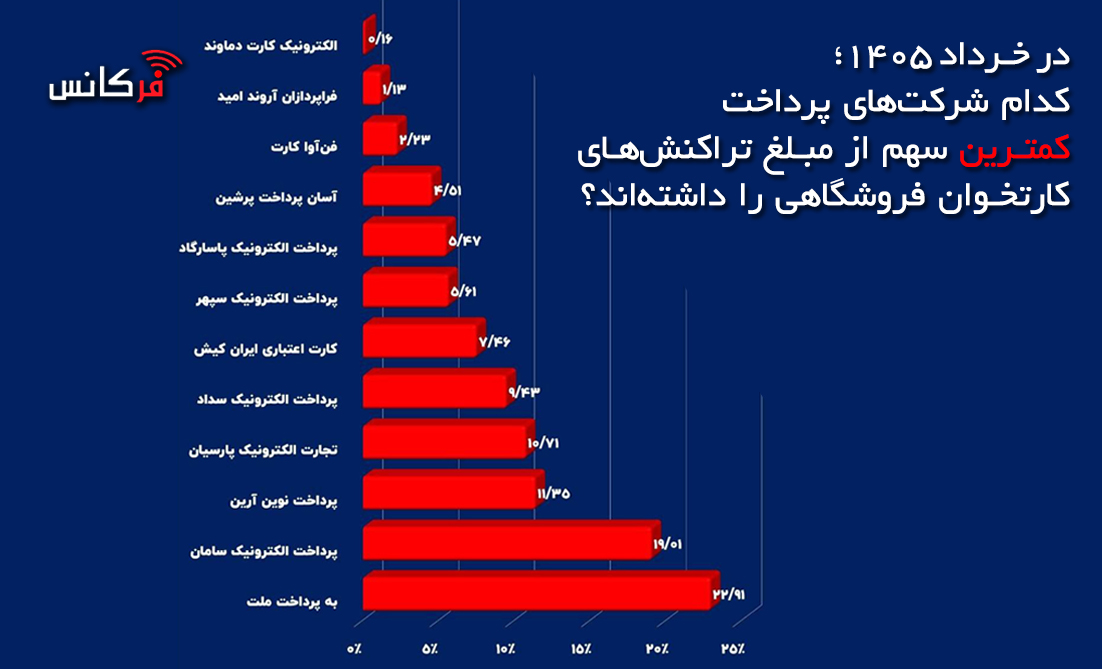
گزارش آماری خرداد ۱۴۰۵ جزئیات دقیقی از سهم هر یک از شرکتهای پرداخت از کل مبلغ تراکنشهای کارتخوان فروشگاهی را به تصویر میکشد.
کمترین سهم از مبلغ تراکنش کارتخوان: انتهای جدول در اختیار کیست؟
با تحلیل دادههای خرداد ۱۴۰۵، مشخص میشود که برخی شرکتهای PSP سهم بسیار ناچیزی از مبالغ تبادلشده روی پایانههای فروشگاهی دارند:
الکترونیک کارت دماوند (۰/۱۶٪): با فاصلهای قابلتوجه در انتهای جدول قرار دارد و سهم آن از کل مبالغ تراکنش کارتخوان کشور حتی به یکدهم درصد هم نزدیک نیست.
فراپردازان آروند امید (۱/۱۳٪): دومین شرکت با کمترین سهم مبلغی در پایانه فروشگاهی است.
فنآوا کارت (۲/۲۳٪): با قرارگیری در رتبه سوم پایین جدول، نشان میدهد که پایگاه پذیرندگان پر تراکنشی در حوزه خرید حضوری ندارد.
شرکتهای آسان پرداخت پرشین (۴/۵۱٪)، پرداخت الکترونیک پاسارگاد (۵/۴۷٪) و پرداخت الکترونیک سپهر (۵/۶۱٪) نیز سهمی زیر ۶ درصد ثبت کردهاند.
قدرتمندترین شرکتها در بازار کارتخوانهای فروشگاهی
در بخش بالای جدول، رقابت سنگینی میان رهبران سنتی صنعت پرداخت جریان دارد:
به پرداخت ملت (۲۲/۹۱٪): با کسب نزدیک به ۲۳ درصد از کل مبالغ تراکنشهای کارتخوان کشور، همچنان جایگاه اول خود را با اقتدار حفظ کرده است.
پرداخت الکترونیک سامان (۱۹/۰۱٪): با سهمی نزدیک به یکپنجم کل بازار، دومین بازیگر بزرگ کارتخوانهای فروشگاهی است.
پرداخت نوین آرین (۱۱/۳۵٪) و تجارت الکترونیک پارسیان (۱۰/۷۱٪): دو شرکت دیگری هستند که موفق به کسب سهم دو رقمی از مبالغ تراکنشهای POS شدهاند.
گفتنی است مجموع سهم دو شرکت به پرداخت ملت و پرداخت الکترونیک سامان به رقم ۴۱/۹۲ درصد میرسد که نشاندهنده تمرکز بالای مبادلات حضوری در این دو شرکت است.
عوامل تأثیرگذار بر سهم بازار کارتخوانها
سهم مبلغی شرکتها در بازار کارتخوانهای فروشگاهی مستقیماً به کیفیت جانمایی دستگاهها، پشتیبانی فنی بهنگام، سرعت تسویه مالی و جذب پذیرندگان صنفهای پرگردش (مانند بنکداران، زنجیرههای فروشگاهی و صرافیها) بستگی دارد. شرکتهای برتر با سرمایهگذاری بر بازاریابی فعال و بازآرایی کارتخوانهای کمتراکنش توانستهاند سهم خود را تثبیت کنند، در حالی که شرکتهای انتهای جدول نیازمند اصلاح زنجیره پشتیبانی و بازنگری در پراکندگی جغرافیایی پایانههای خود هستند.