هوش مصنوعی میتواند دامنه دادههای مورد استفاده در اعتبارسنجی را از اطلاعات سنتی بانکی فراتر ببرد و رفتار پرداخت، گردش حساب و الگوی تعامل کاربران با سرویسهای مالی را نیز وارد تصمیمگیری اعتباری کند؛ اما اجرای چنین مدلی با چالشهایی از جنس کیفیت و پراکندگی داده، حریم خصوصی، دسترسی به اطلاعات مالی جامع و محدودیتهای زیرساختی روبهرو است. مدیران شرکت تجارت الکترونیک پارسیان، داتین و دیجیپی معتقدند داشتن مدلهای پیشرفته بهتنهایی برای اعتبارسنجی هوشمند کافی نیست و کیفیت تصمیم نهایی به دادهای که مدل با آن آموزش میبیند، امکان پایش رفتار مشتری و پایداری زیرساخت مورد استفاده وابسته است.
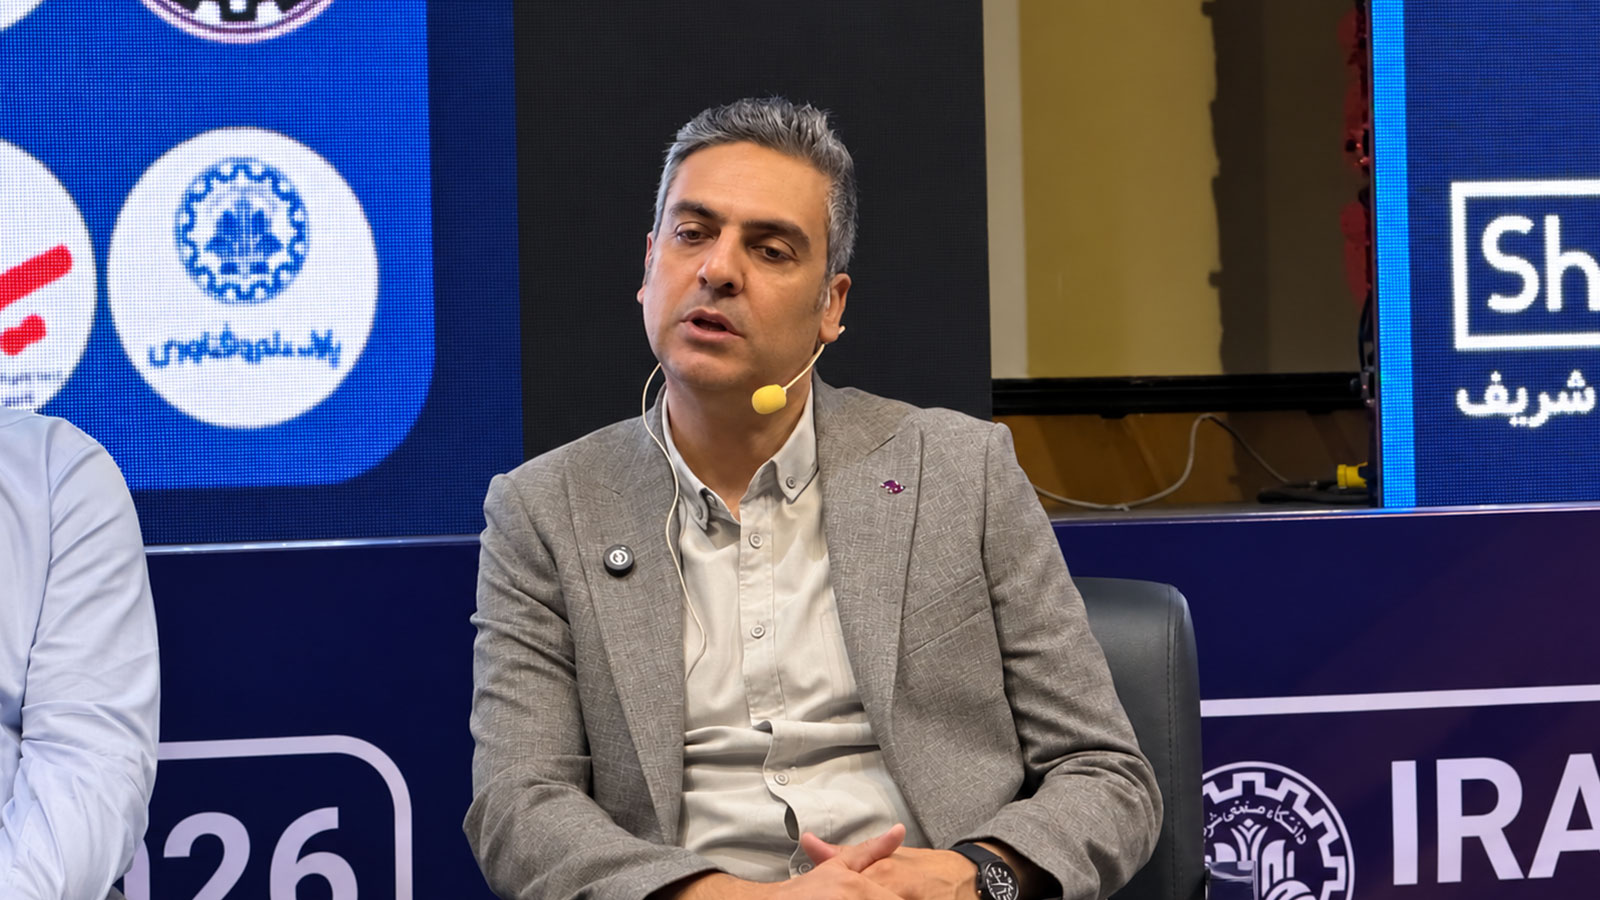
رفتار کاربران در شبکه پرداخت میتواند بخشی از مدل اعتبارسنجی باشد
داوود حمزه، مدیر فناوریهای کسبوکار مالی اعتباری شرکت تجارت الکترونیک پارسیان، یکی از ظرفیتهای این شرکت برای توسعه مدلهای اعتباری را حجم دادههای حاصل از فعالیت کاربران در حوزه پرداخت و کارت دانست. به گفته او، تاپ علاوه بر فعالیت در حوزه کارتهای پیشپرداخت و کارت هدیه، از طریق اپلیکیشن تاپ نیز به مجموعهای از دادههای رفتاری کاربران دسترسی دارد؛ دادههایی که میتوانند در کنار اطلاعات متعارف اعتبارسنجی برای شناخت دقیقتر رفتار مالی مشتری استفاده شوند.
او در توضیح این ظرفیت گفت: «ما دادههای فروشگاهی مشتریان را در کنار دادههای اعتبارسنجی بانکی داریم. همچنین دادههای کاربران خودمان روی شبکه پرداخت را در اختیار داریم؛ اینکه کاربران چگونه پرداخت میکنند و بستر مالی آنها چه شکلی است. رفتوآمد آنها در اپلیکیشن نیز میتواند به ما کمک کند رفتار جدیدی از کاربر کشف کنیم و او را بهتر بسنجیم.»
بخوانید: تصمیم بهتر، مسئله اصلی هوش مصنوعی در بانکهاست
حمزه تأکید کرد که ورود به اعتباردهی بدون پایش مستمر مشتریان امکانپذیر نیست و نتایج واقعی اعطای اعتبار باید دوباره به مدل بازگردد. او گفت: «کاربرانی را که وارد این فرایند کردهایم و به آنها اعتبار دادهایم، قطعاً باید بهشکل جدی پایش و مانیتور کنیم تا مدل بتواند به بلوغ برسد.» به گفته او، در صنعت پرداخت نیز یکی از کاربردهای قابلاتکای هوش مصنوعی میتواند طراحی کمپینهای انگیزشی و تحلیل یا تغییر رفتار خرید کاربران باشد.
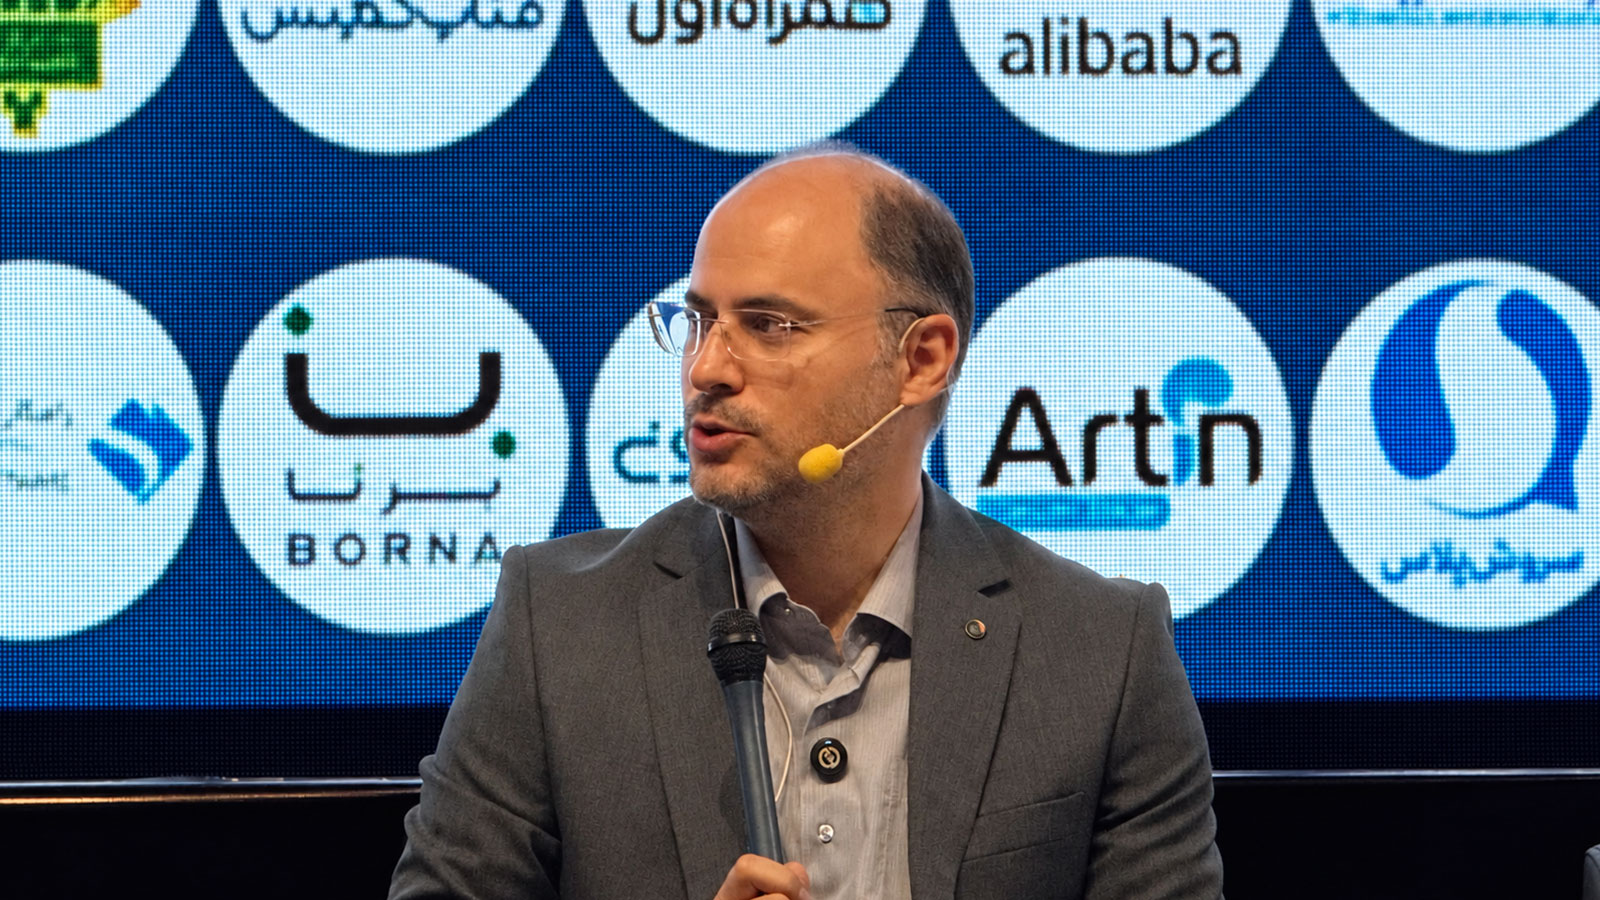
بهترین مدل بدون دیتای مناسب به نتیجه مطلوب نمیرسد
مسعود حاجی رمضانعلی، مدیر محصول سامانههای تحلیلی شرکت داتین، مسئله اصلی استفاده از هوش مصنوعی در اعتبارسنجی را نه صرفاً انتخاب مدل، بلکه دسترسی به داده مناسب دانست. او معتقد است حتی مدلهایی با دقت بالا نیز بدون دیتاست کافی و باکیفیت نمیتوانند در اعتبارسنجی عملکرد مطلوبی داشته باشند.
او در اینباره گفت: «فکر میکنم بزرگترین چالش برای همه دوستان، بحث دیتاست است. ما بهترین مدلها را هم که داشته باشیم و به بالاترین دقتها برسیم، تا زمانی که دیتای مناسب برای آموزش نداشته باشیم، نمیتوانیم به نتیجه خوبی برسیم.»
حاجی رمضانعلی با اشاره به دادههایی مانند رفتار بازپرداخت تسهیلات، گردش و مانده حساب، چک برگشتی و استعلامهای مختلف توضیح داد که دادههای هر بانک فقط بخشی از وضعیت مالی یک فرد را نشان میدهد. او گفت: «من نهایتاً میتوانم بگویم این فرد در بانک به چه شکلی رفتار میکند، گردش حساب و مانده حسابش چگونه است. اینها فقط بخشی از داستان مالی آن کاربر هستند. برای اینکه بتوانیم تصمیم بهتری بگیریم، نیاز داریم از شرایط دیگر این فرد نیز اطلاعات داشته باشیم.»
او در عین حال نسبت به نحوه استفاده از این حجم داده هشدار داد و مسئله حریم خصوصی را یکی از خلأهای جدی این حوزه دانست: «در بحث دیتا یک مسئله خیلی مهم وجود دارد که به نظر من در ایران هنوز مفهوم مشخصی برای آن نداریم؛ بحث حریم خصوصی خیلی در حال گمشدن است و دیتافروشی اتفاق میافتد.» از نگاه او، توسعه مدلهای اعتبارسنجی دادهمحور بدون تعیین چارچوب روشن برای دسترسی، اشتراکگذاری و استفاده از اطلاعات کاربران میتواند مسئلهساز شود.
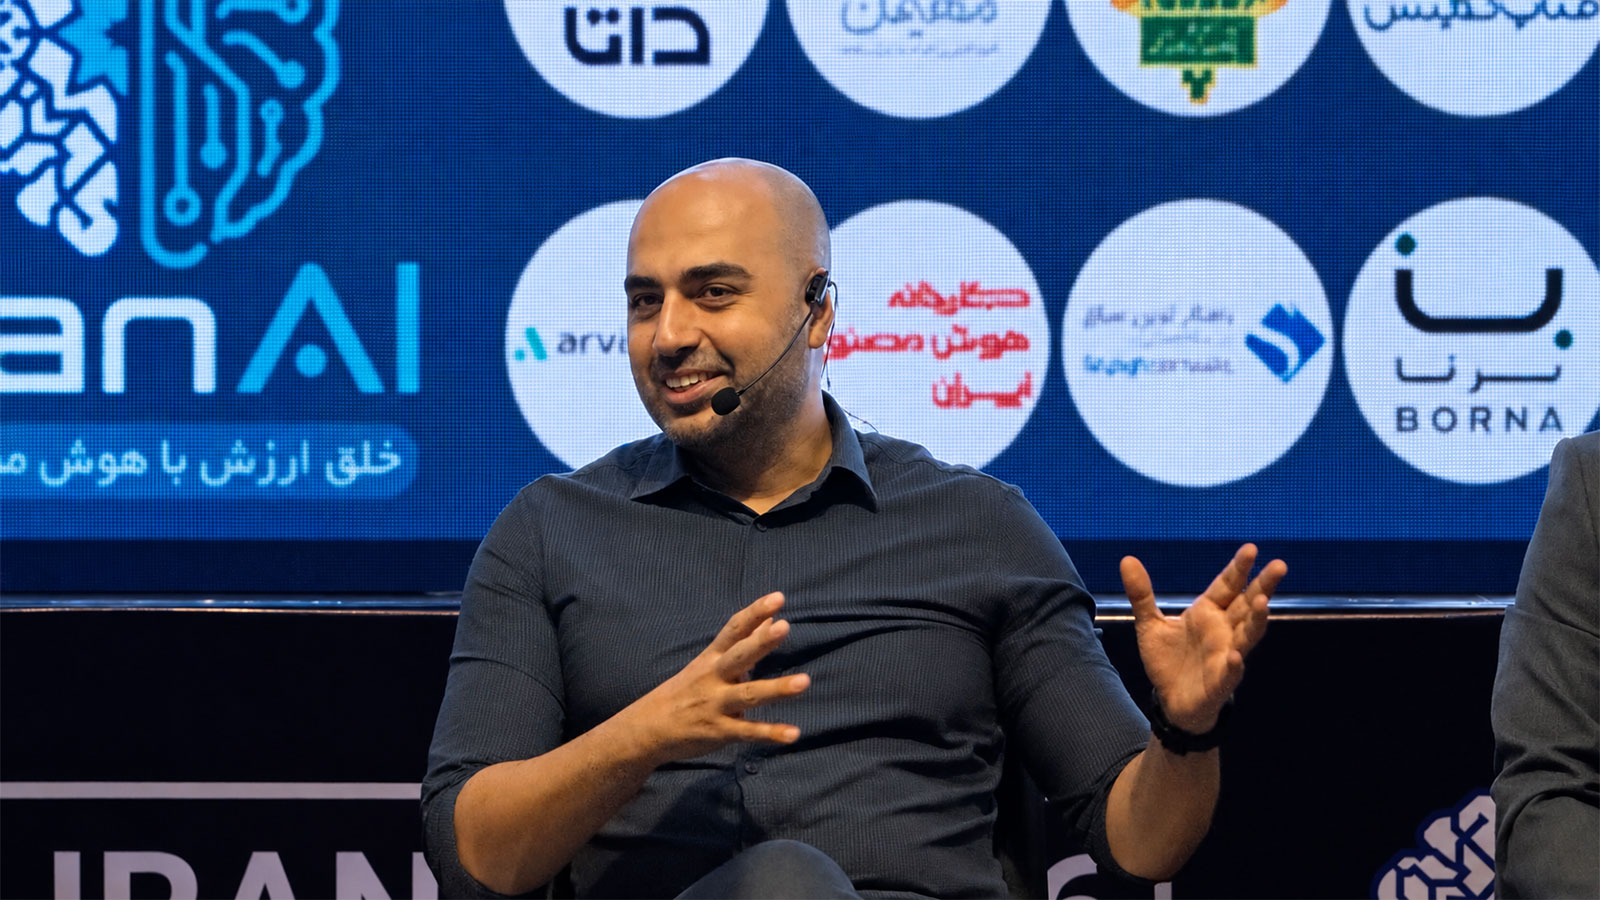
کسبوکار خصوصی برای شناخت مشتری با محدودیت دسترسی به داده مواجه است
مهدی گرگانی، معاونت محصول مجموعه دیجیپی، مسئله اعتبارسنجی را از منظر کسبوکارهایی مطرح کرد که برخلاف بانکها، دسترسی مستقیم به بخش بزرگی از اطلاعات مالی کاربران ندارند. او معتقد است چنین مجموعههایی برای شناخت کاربری که رابطه مالی قبلی با او نداشتهاند، باید با دامنه محدودتری از داده تصمیمگیری کنند.
به گفته او، مسئله فقط داده نیست و زیرساخت فنی نیز استفاده پایدار از هوش مصنوعی را دشوار میکند: «از بحثهای زیرساختی و سروری گرفته تا موارد دیگر، مشکلات زیادی داریم. وقتی شرایط را با کشورهای توسعهیافته و پیشرو مقایسه میکنیم، واقعاً قابل مقایسه نیست.» گرگانی همچنین به ناپایداری دسترسی به سرویسها و مدلهای خارجی اشاره کرد و گفت: «ممکن است امروز به یک مدل دسترسی داشته باشید و فردا این دسترسی وجود نداشته باشد. اگر از مدلهای خارجی استفاده کنید و فردا اینترنت قطع شود، باید چه کار کرد؟ واقعاً با محدودیت روبهرو هستیم.»
بخوانید: کاربرد هوش مصنوعی در صنعت بانکداری و خدمات مالی ایران
پنل «کاربرد هوش مصنوعی در لندتک و اعتبارسنجی» روز ۳۱ شهریورماه ۱۴۰۵ در دومین رویداد «کاربردهای هوش مصنوعی در صنایع و کسبوکارها؛ IRAN AI 2026» در دانشگاه صنعتی شریف برگزار شد.