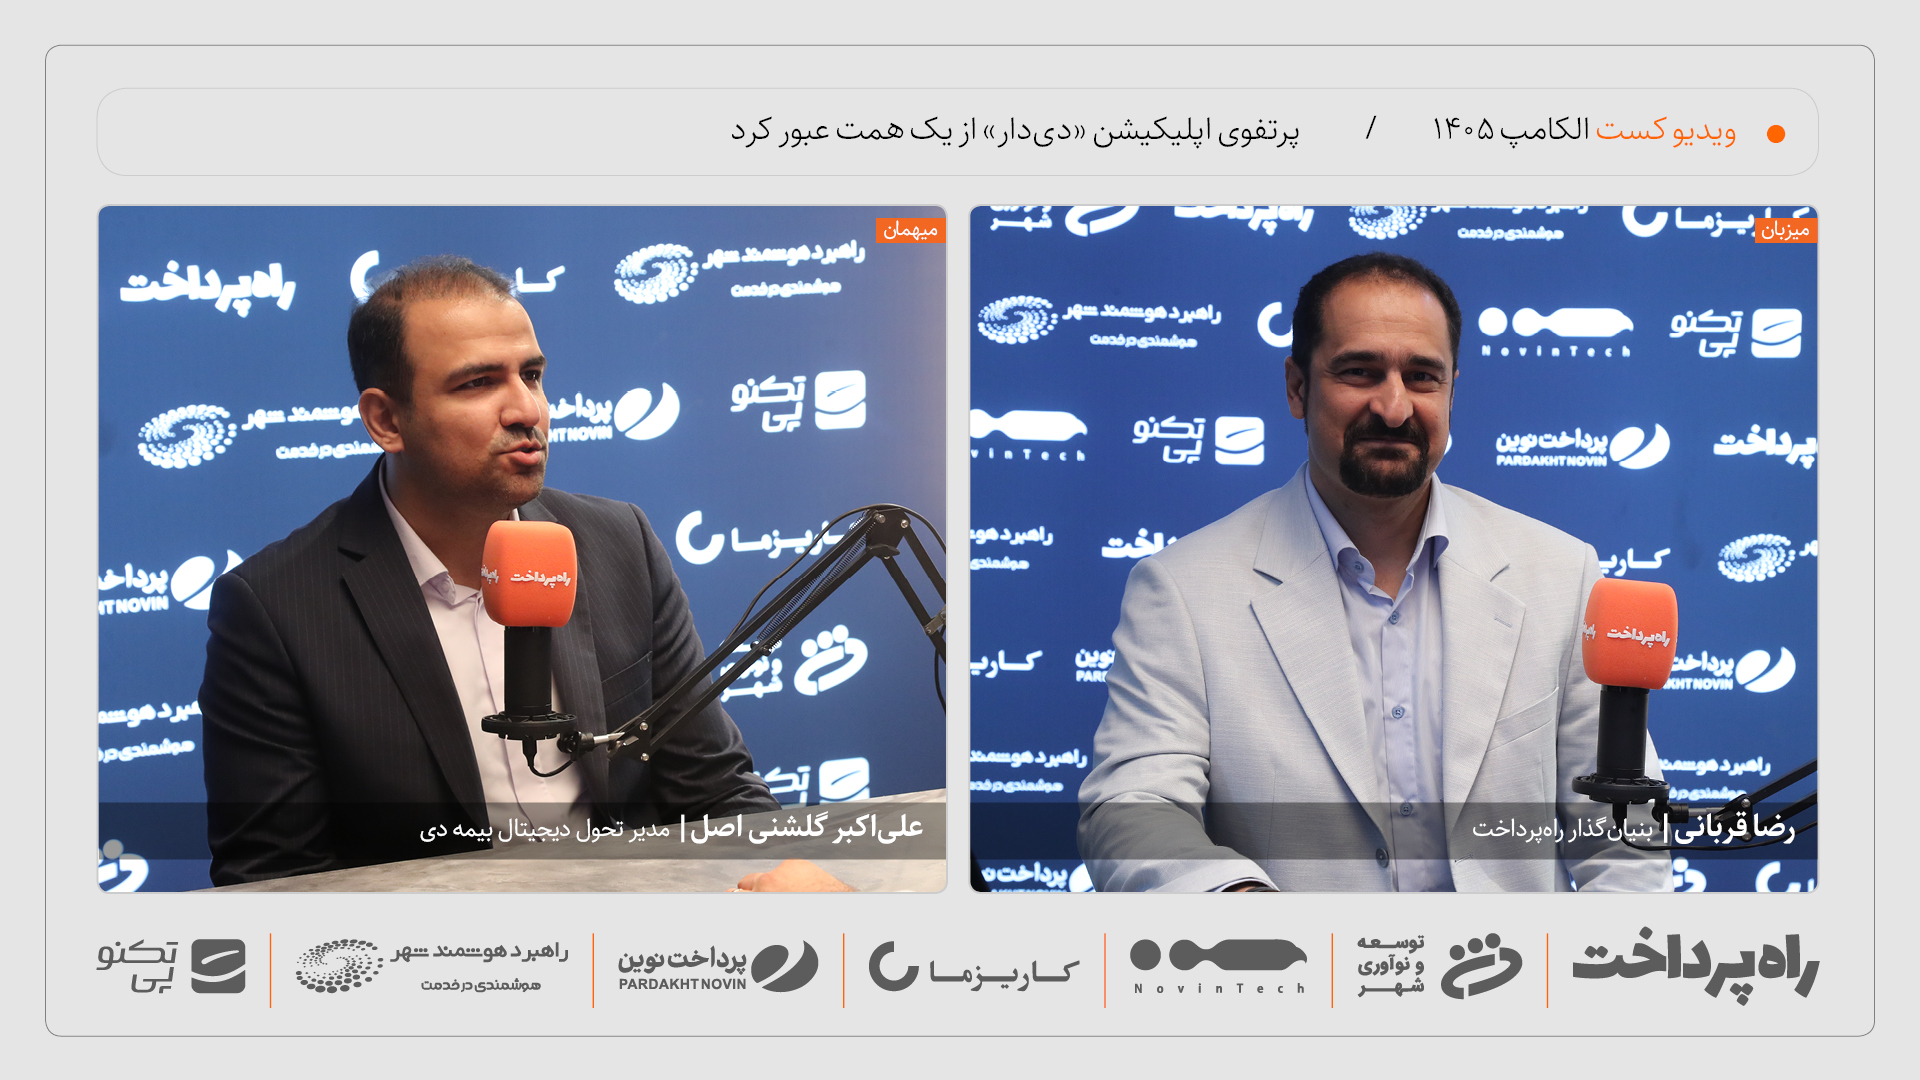
بحران برای یک شرکت بیمه فقط به معنای افزایش خسارت یا تغییر شرایط بازار نیست؛ اختلال در دیتاسنتر، اینترنت یا یکی از سرویسهای استعلامی میتواند مستقیماً فرایند صدور بیمهنامه و ارائه خدمت به مشتری را تحت تأثیر قرار دهد. علیاکبر گشنیاصل، مدیر تحول دیجیتال بیمه دی، در گفتوگو با رضا قربانی، همبنیانگذار راه پرداخت، از تجربه این شرکت در مواجهه با چنین شرایطی میگوید و تأکید میکند که عبور صنعت بیمه از یک بحران نباید به این معنا تعبیر شود که زیرساختها بینقص عمل کردهاند.
به گفته گشنیاصل، یکی از اتفاقاتی که برای بیمه دی اهمیت ویژهای داشت، اختلال چندساعته در زیرساخت یک دیتاسنتر بزرگ بود؛ رخدادی که باعث شد بخشی از سرویسهای اصلی شرکت برای مدتی از دسترس خارج شود. تجربه بحران باعث شد بیمه دی استفاده از سایتهای دوم و سوم و سناریوهای بازیابی در بحران را از سطح برنامه و آزمایش روی کاغذ به مانور واقعی ببرد. او میگوید شرکت در همان دوره جابهجایی سرویس میان زیرساخت اصلی و سایت پشتیبان را آزمایش کرد؛ آزمونی که در کنار نتیجه موفق، گلوگاههای تازهای را نیز برای اصلاحهای بعدی آشکار کرد.
اما مشکل فقط زیرساخت خود شرکت نبود. گشنیاصل توضیح میدهد که صدور بسیاری از بیمهنامهها به مجموعهای از سرویسهای استعلامی وابسته است و اختلال اینترنت یا از دسترس خارج شدن یک سرویس حاکمیتی میتواند زنجیره صدور بیمهنامه را مختل کند. به همین دلیل بیمه دی به این نتیجه رسیده است که معماری سرویسها باید برای چنین شرایطی بازطراحی شود؛ برای مثال درخواست مشتری در زمان اختلال نگه داشته شود و سیستم در بازههای زمانی مشخص دوباره برای دریافت پاسخ سرویس استعلام تلاش کند. از نگاه او، این نوع معماری میتواند اثر اختلالهای بیرونی بر تجربه مشتری را کاهش دهد.
بخش دیگری از این گفتوگو به اپلیکیشن «دیدار» اختصاص دارد؛ محصولی که گشنیاصل از شکلگیری ایده آن در سال ۱۳۹۹ میگوید و معتقد است امروز به یکی از کانالهای اصلی ارتباط دیجیتال بیمه دی با مشتری تبدیل شده است. براساس اعدادی که او در این مصاحبه اعلام میکند، دیدار اکنون بیش از یک میلیون و ۷۵۰ هزار کاربر دارد و پرتفوی بیمهنامه ایجادشده از طریق این اپلیکیشن نیز بهتازگی از مرز یک همت عبور کرده است.
گشنیاصل تأکید میکند که هدف دیدار صرفاً فروش بیمهنامه نبوده و بخش مهمی از کاربرد آن به خدمات پس از فروش و بهویژه اعلام خسارت مربوط میشود. بیمهشده میتواند خسارت خود را ثبت کند و وضعیت پرونده را در مراحل مختلف دنبال کند. به گفته او، حدود یکونیم میلیون پرونده خسارت درمانی طی یک سال گذشته از طریق دیدار ثبت شده است. این موضوع در شرایطی اهمیت بیشتری پیدا میکند که بیمه دی، به گفته مدیر تحول دیجیتال این شرکت، حدود هشت میلیون بیمهشده در حوزه درمان دارد.
مرکز بیمه هوشمند بیمه دی یکی دیگر از محورهای گفتوگوی رضا قربانی و گشنیاصل است. او این مرکز را یکی از بازوهای استراتژی تحول دیجیتال شرکت در حوزه بازاریابی، فروش و توسعه اکوسیستم معرفی میکند. بیمه دی در این مسیر به دنبال طراحی محصولاتی است که بتوانند مستقیماً در دل پلتفرمهای دیگر عرضه شوند. گشنیاصل میگوید همکاری با برخی پلتفرمها در حوزه لجستیک آغاز شده و محصولات دیگری نیز با پلتفرمهای بزرگ در حال طراحی است که قرار است بهصورت نهفته در تجربه اصلی کاربر قرار گیرند.
با این حال، تحول دیجیتال صنعت بیمه همچنان با محدودیتهایی مواجه است. از نگاه گشنیاصل، ارزیابی خسارت یکی از حوزههایی است که هنوز بخش قابلتوجهی از فرایندهای آن دستی است. در حوزه صدور نیز محدودیت سامانههای بیمهگری و نبود API برای صدور آنلاین برخی رشتهها باعث شده بخشهایی از فرایند همچنان به شکل سنتی انجام شوند. او مسیر آینده را در توسعه درگاههای دیجیتال، استفاده بیشتر از ابزارهای جدید و حذف تدریجی همین نقاط دستی میبیند؛ مسیری که در نهایت باید تجربه دریافت خدمت از شرکت بیمه را سادهتر و مقاومتر در برابر اختلال کند.