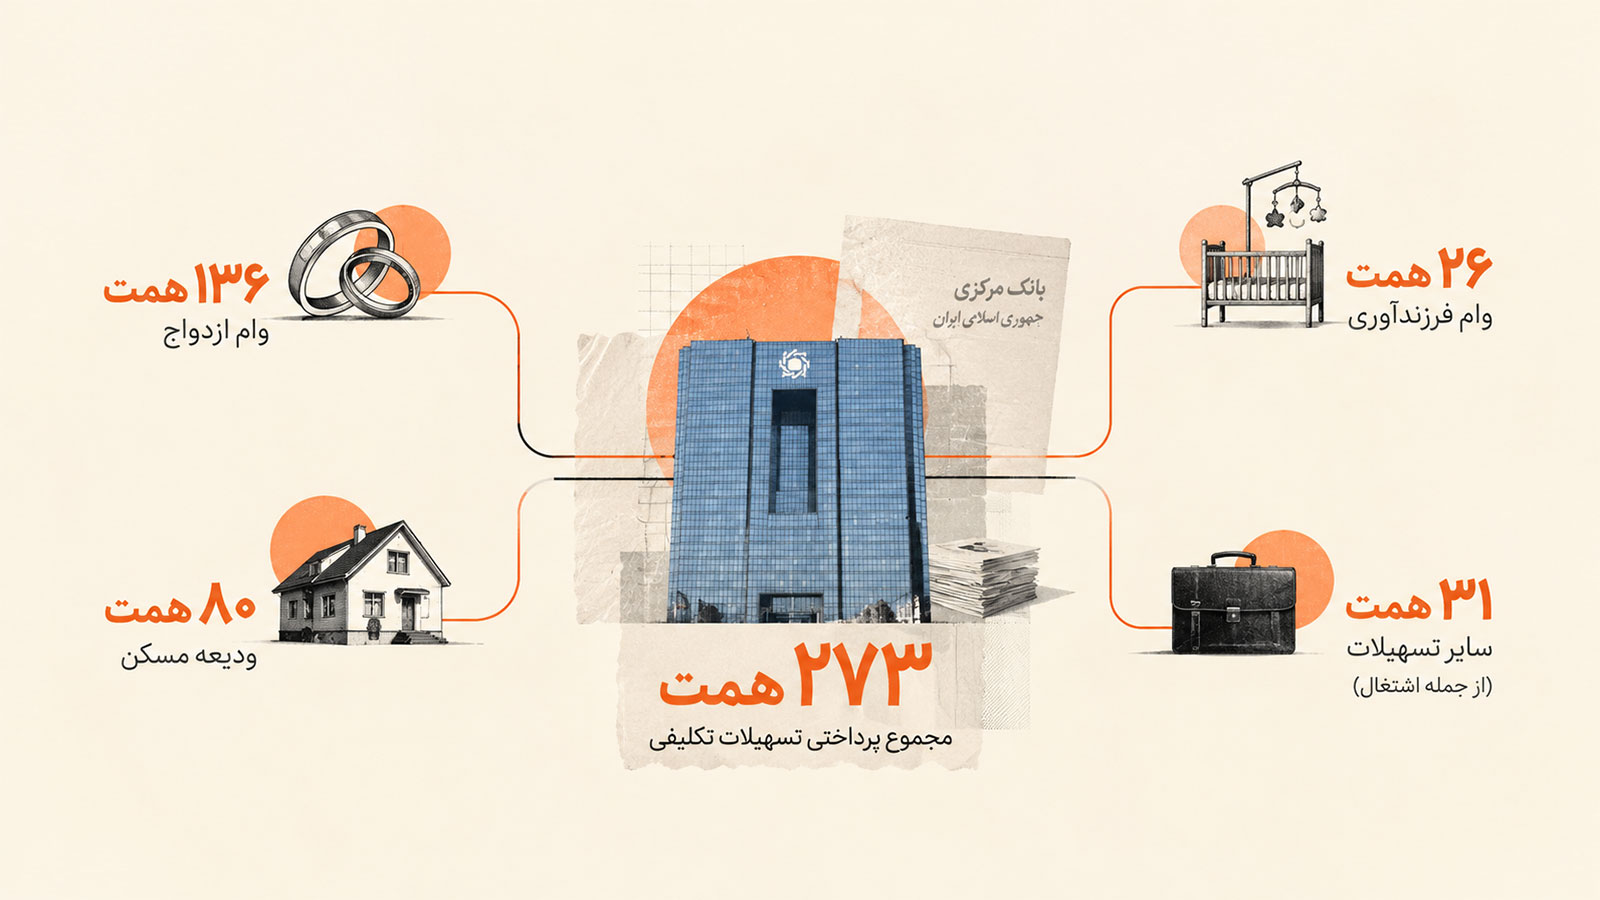
بانک مرکزی ۲۸ شهریور ۱۴۰۵ در واکنش به برخی انتقادها درباره پایین بودن آمار تسهیلات تکلیفی، جزئیات تازهای از عملکرد شبکه بانکی منتشر کرد. مطابق این اطلاعیه، از ابتدای سال ۱۴۰۵ تا ۲۶ شهریور در مجموع بیش از ۱۹۳ همت تسهیلات قرضالحسنه ازدواج، فرزندآوری و سایر سرفصلهای تکلیفی از جمله اشتغال به بیش از ۸۶۰ هزار متقاضی پرداخت شده است.
۱۳۶ همت وام ازدواج به ۴۰۴ هزار متقاضی
بانک مرکزی اعلام کرده است در فاصله ابتدای سال تا ۲۶ شهریور، ۴۰۴ هزار فقره تسهیلات قرضالحسنه ازدواج به ارزش ۱۳۶ همت پرداخت شده است. طبق این اطلاعیه، تعداد و مبلغ وامهای ازدواج پرداختشده نسبت به مدت مشابه سال قبل هر دو ۴۵ درصد افزایش داشتهاند.
.w2p-loans {
–w2p-orange: #ff6600;
–w2p-orange-dark: #d94f00;
–w2p-black: #151519;
–w2p-gray: #696a6d;
–w2p-line: #e7e0c9;
–w2p-beige: #f1ebd8;
–w2p-cream: #f8f4e8;
–w2p-paper: #fefcf6;
width: 100%;
max-width: 100%;
min-width: 0;
margin: 36px 0;
padding: 0;
overflow: hidden;
border: 1px solid var(–w2p-line);
border-top: 5px solid var(–w2p-orange);
border-radius: 10px;
background: var(–w2p-paper);
color: var(–w2p-black);
font-family: “Sahel”, Tahoma, sans-serif;
font-size: 17px;
line-height: 1.9;
box-sizing: border-box;
}
.w2p-loans * { box-sizing: border-box; }
.w2p-loans__header {
padding: 28px 30px 24px;
border-bottom: 1px solid var(–w2p-line);
}
.w2p-loans__kicker {
display: inline-block;
margin: 0 0 8px;
color: var(–w2p-orange-dark);
font-size: 14px;
font-weight: 700;
}
.w2p-loans h2 {
margin: 0;
color: var(–w2p-black);
font-family: “Doran”, “Sahel”, Tahoma, sans-serif;
font-size: 28px;
font-weight: 700;
line-height: 1.8;
}
.w2p-loans__intro {
margin: 6px 0 0;
color: var(–w2p-gray);
font-size: 15px;
line-height: 1.9;
}
.w2p-loans__summary {
display: grid;
grid-template-columns: 1fr auto;
align-items: center;
gap: 24px;
padding: 22px 30px;
background: var(–w2p-beige);
}
.w2p-loans__summary-label {
margin: 0;
color: var(–w2p-black);
font-weight: 700;
}
.w2p-loans__summary-label small {
display: block;
margin-top: 2px;
color: var(–w2p-gray);
font-size: 13px;
font-weight: 400;
}
.w2p-loans__summary-number {
color: var(–w2p-orange-dark);
font-family: “Doran”, “Sahel”, Tahoma, sans-serif;
font-size: 32px;
font-weight: 700;
line-height: 1.45;
white-space: nowrap;
}
.w2p-loans__chart {
padding: 30px;
border-bottom: 1px solid var(–w2p-line);
}
.w2p-loans__section-title {
margin: 0 0 22px;
padding-right: 13px;
border-right: 4px solid var(–w2p-orange);
color: var(–w2p-black);
font-family: “Doran”, “Sahel”, Tahoma, sans-serif;
font-size: 20px;
font-weight: 600;
line-height: 1.7;
}
.w2p-loans__bars {
display: grid;
gap: 22px;
}
.w2p-loans__row-head {
display: flex;
align-items: baseline;
justify-content: space-between;
gap: 18px;
margin-bottom: 7px;
}
.w2p-loans__label {
color: var(–w2p-black);
font-size: 16px;
font-weight: 700;
}
.w2p-loans__value {
color: var(–w2p-gray);
font-size: 14px;
white-space: nowrap;
}
.w2p-loans__value strong {
color: var(–w2p-black);
font-family: “Doran”, “Sahel”, Tahoma, sans-serif;
font-size: 18px;
font-weight: 600;
}
.w2p-loans__track {
position: relative;
height: 12px;
overflow: hidden;
border: 1px solid var(–w2p-line);
border-radius: 2px;
background: #fff;
}
.w2p-loans__bar {
display: block;
height: 100%;
min-width: 10px;
background: var(–w2p-orange);
}
.w2p-loans__housing {
display: grid;
grid-template-columns: 1fr auto;
align-items: center;
gap: 24px;
margin: 0;
padding: 24px 30px;
border-bottom: 1px solid var(–w2p-line);
background: var(–w2p-cream);
}
.w2p-loans__housing h3 {
margin: 0 0 3px;
color: var(–w2p-black);
font-family: “Doran”, “Sahel”, Tahoma, sans-serif;
font-size: 19px;
font-weight: 600;
line-height: 1.7;
}
.w2p-loans__housing p {
margin: 0;
color: var(–w2p-gray);
font-size: 13px;
line-height: 1.9;
}
.w2p-loans__housing-number {
padding-right: 20px;
border-right: 1px solid var(–w2p-line);
text-align: left;
white-space: nowrap;
}
.w2p-loans__housing-number strong {
display: block;
color: var(–w2p-orange-dark);
font-family: “Doran”, “Sahel”, Tahoma, sans-serif;
font-size: 24px;
font-weight: 600;
line-height: 1.6;
}
.w2p-loans__housing-number span {
color: var(–w2p-gray);
font-size: 13px;
}
.w2p-loans__table-section { padding: 28px 30px 22px; }
.w2p-loans__table-wrap {
width: 100%;
min-width: 0;
overflow: hidden;
border: 1px solid var(–w2p-line);
background: #fff;
}
.w2p-loans table {
width: 100%;
margin: 0;
border: 0;
border-collapse: collapse;
table-layout: fixed;
color: var(–w2p-black);
font-family: “Sahel”, Tahoma, sans-serif;
font-size: 14px;
line-height: 1.8;
}
.w2p-loans th,
.w2p-loans td {
padding: 13px 14px;
border: 0;
border-bottom: 1px solid var(–w2p-line);
text-align: right;
vertical-align: middle;
overflow-wrap: anywhere;
}
.w2p-loans th:nth-child(1) { width: 24%; }
.w2p-loans th:nth-child(2) { width: 18%; }
.w2p-loans th:nth-child(3) { width: 22%; }
.w2p-loans th:nth-child(4) { width: 36%; }
.w2p-loans th {
background: var(–w2p-black);
color: #fff;
font-weight: 700;
}
.w2p-loans tbody tr:last-child td { border-bottom: 0; }
.w2p-loans tbody tr:nth-child(even):not(.w2p-loans__mixed) td { background: #fefcf9; }
.w2p-loans__mixed td {
background: var(–w2p-beige);
color: var(–w2p-black);
font-weight: 700;
}
.w2p-loans__mixed td:first-child { color: var(–w2p-orange-dark); }
.w2p-loans__note {
margin: 18px 0 0;
padding: 12px 15px;
border-right: 4px solid var(–w2p-orange);
background: var(–w2p-cream);
color: var(–w2p-black);
font-size: 13px;
line-height: 1.9;
}
.w2p-loans__source {
margin: 12px 0 0;
color: var(–w2p-gray);
font-size: 12px;
line-height: 1.8;
}
@media (max-width: 767px) {
.w2p-loans {
margin: 24px 0;
border-radius: 8px;
font-size: 15px;
}
.w2p-loans__header,
.w2p-loans__chart,
.w2p-loans__table-section { padding: 22px 18px; }
.w2p-loans h2 { font-size: 22px; }
.w2p-loans__summary {
grid-template-columns: 1fr;
gap: 7px;
padding: 18px;
}
.w2p-loans__summary-number { font-size: 27px; }
.w2p-loans__row-head {
display: block;
margin-bottom: 8px;
}
.w2p-loans__value {
display: block;
margin-top: 2px;
white-space: normal;
}
.w2p-loans__housing {
grid-template-columns: 1fr;
gap: 13px;
padding: 20px 18px;
}
.w2p-loans__housing-number {
padding: 0;
border: 0;
text-align: right;
}
.w2p-loans__section-title { font-size: 18px; }
.w2p-loans__table-wrap {
overflow: visible;
border: 0;
background: transparent;
}
.w2p-loans table,
.w2p-loans tbody,
.w2p-loans tr,
.w2p-loans td {
display: block;
width: 100%;
}
.w2p-loans thead {
position: absolute;
width: 1px;
height: 1px;
overflow: hidden;
clip: rect(0 0 0 0);
white-space: nowrap;
}
.w2p-loans tbody tr {
margin-bottom: 14px;
overflow: hidden;
border: 1px solid var(–w2p-line);
border-radius: 7px;
background: #fff;
}
.w2p-loans tbody tr:last-child { margin-bottom: 0; }
.w2p-loans td {
display: grid;
grid-template-columns: minmax(88px, 38%) minmax(0, 1fr);
gap: 12px;
padding: 11px 12px;
text-align: right;
}
.w2p-loans td::before {
content: attr(data-label);
color: var(–w2p-gray);
font-weight: 700;
}
.w2p-loans tbody tr:nth-child(even):not(.w2p-loans__mixed) td {
background: #fff;
}
.w2p-loans__mixed td { background: var(–w2p-beige); }
}
تسهیلات تکلیفی شبکه بانکی در یک نگاه
مقایسه سه سرفصل با بازه زمانی یکسان؛ مبلغها به همت است
مجموع سه سرفصل همبازه
از ابتدای ۱۴۰۵ تا ۲۶ شهریور
سهم هر سرفصل از پرداختی شبکه بانکی
جزئیات مبلغ، متقاضی و بازه آماری
| سرفصل | مبلغ | متقاضیان | بازه آماری |
|---|---|---|---|
| ازدواج | ۱۳۶ همت | ۴۰۴ هزار نفر | ابتدای ۱۴۰۵ تا ۲۶ شهریور |
| فرزندآوری | بیش از ۲۶ همت | ۲۷۷ هزار نفر | ابتدای ۱۴۰۵ تا ۲۶ شهریور |
| سایر سرفصلهای تکلیفی | بیش از ۳۱ همت | بیش از ۱۸۰ هزار نفر | ابتدای ۱۴۰۵ تا ۲۶ شهریور |
| ودیعه مسکن | بیش از ۸۰ همت | ۴۲۵ هزار نفر | تیر ۱۴۰۴ تا ۲۶ شهریور ۱۴۰۵ |
| جمع اعلامی بانک مرکزی | ۲۷۳ همت | ۱ میلیون و ۲۸۵ هزار نفر | ترکیب دو بازه متفاوت |
نکته: رقم ۲۷۳ همت حاصل جمع دادههایی با بازه زمانی یکسان نیست و نباید بهعنوان مجموع پرداختی «از ابتدای سال ۱۴۰۵» معرفی شود.
منبع: اطلاعیه بانک مرکزی، ۲۸ شهریور ۱۴۰۵
در همین دوره، ۲۷۷ هزار متقاضی تسهیلات فرزندآوری در مجموع بیش از ۲۶ همت دریافت کردهاند. بانک مرکزی رشد تعداد این تسهیلات نسبت به مدت مشابه سال قبل را ۲۱ درصد و رشد مبلغ پرداختی را ۲۴ درصد اعلام کرده است.
همچنین از ابتدای سال تا ۲۶ شهریور بیش از ۳۱ همت تسهیلات قرضالحسنه در سایر سرفصلهای تکلیفی از جمله اشتغال به بیش از ۱۸۰ هزار متقاضی پرداخت شده است. مجموع تسهیلات ازدواج، فرزندآوری و این سرفصلها به بیش از ۱۹۳ همت رسیده است.
ودیعه مسکن؛ ۸۰ همت در بازهای متفاوت
بخش دیگری از اطلاعیه بانک مرکزی به تسهیلات ودیعه مسکن اختصاص دارد. براساس این آمار، طی یک سال منتهی به پایان بهار ۱۴۰۵ بیش از ۶۲ همت تسهیلات ودیعه مسکن به ۳۵۷ هزار متقاضی پرداخت شده است. از پایان بهار تا ۲۶ شهریور نیز حدود ۱۸ همت دیگر به ۶۸ هزار متقاضی پرداخت شده است.
ببینید: گزارش راهپرداخت از شرایط دریافت وام مسکن
در نتیجه، رقم تجمیعی تسهیلات ودیعه مسکن از ابتدای تیر ۱۴۰۴ تا ۲۶ شهریور ۱۴۰۵ به بیش از ۸۰ همت برای ۴۲۵ هزار متقاضی رسیده است. این بازه زمانی با آمار ۱۹۳ همت تسهیلات ازدواج، فرزندآوری و اشتغال یکسان نیست؛ زیرا رقم ۱۹۳ همت از ابتدای سال ۱۴۰۵ محاسبه شده است.
بانک مرکزی در جمعبندی اطلاعیه خود رقم ۲۷۳ همت تسهیلات برای یک میلیون و ۲۸۵ هزار نفر را اعلام کرده است. این عدد از جمع ۱۹۳ همت تسهیلات ازدواج، فرزندآوری و سایر سرفصلهای قرضالحسنه با ۸۰ همت ودیعه مسکن به دست آمده، اما اجزای آن بازه زمانی یکسانی ندارند؛ بنابراین رقم ۲۷۳ همت را نمیتوان بهطور دقیق بهعنوان مجموع تسهیلات پرداختشده «از ابتدای سال ۱۴۰۵» توصیف کرد.
بخوانید: مقدار تسهیلات فرزندآوری و ازدواج دربهار ۱۴۰۵
بانک مرکزی ادعای بیشاظهاری آمار را رد کرد
بانک مرکزی این اطلاعیه را در پاسخ به مطالبی منتشر کرده که آمار تسهیلات تکلیفی اعلامشده از سوی این نهاد را زیر سؤال برده بودند. این بانک اعلام کرده آمار عملکرد شبکه بانکی را بدون دخلوتصرف به مراجع ذیربط از جمله وزارت امور اقتصادی و دارایی و کمیسیونهای مجلس ارائه و بهصورت ادواری منتشر میکند و ادعای «بیشاظهاری» را رد کرده است.
بانک مرکزی همچنین در ارزیابی عملکرد شبکه بانکی به حملات سایبری اخیر به برخی بانکهای مؤثر در پرداخت تسهیلات تکلیفی اشاره کرده است. این بخش از اطلاعیه، ارزیابی و توضیح خود بانک مرکزی درباره شرایط عملکرد شبکه بانکی است.