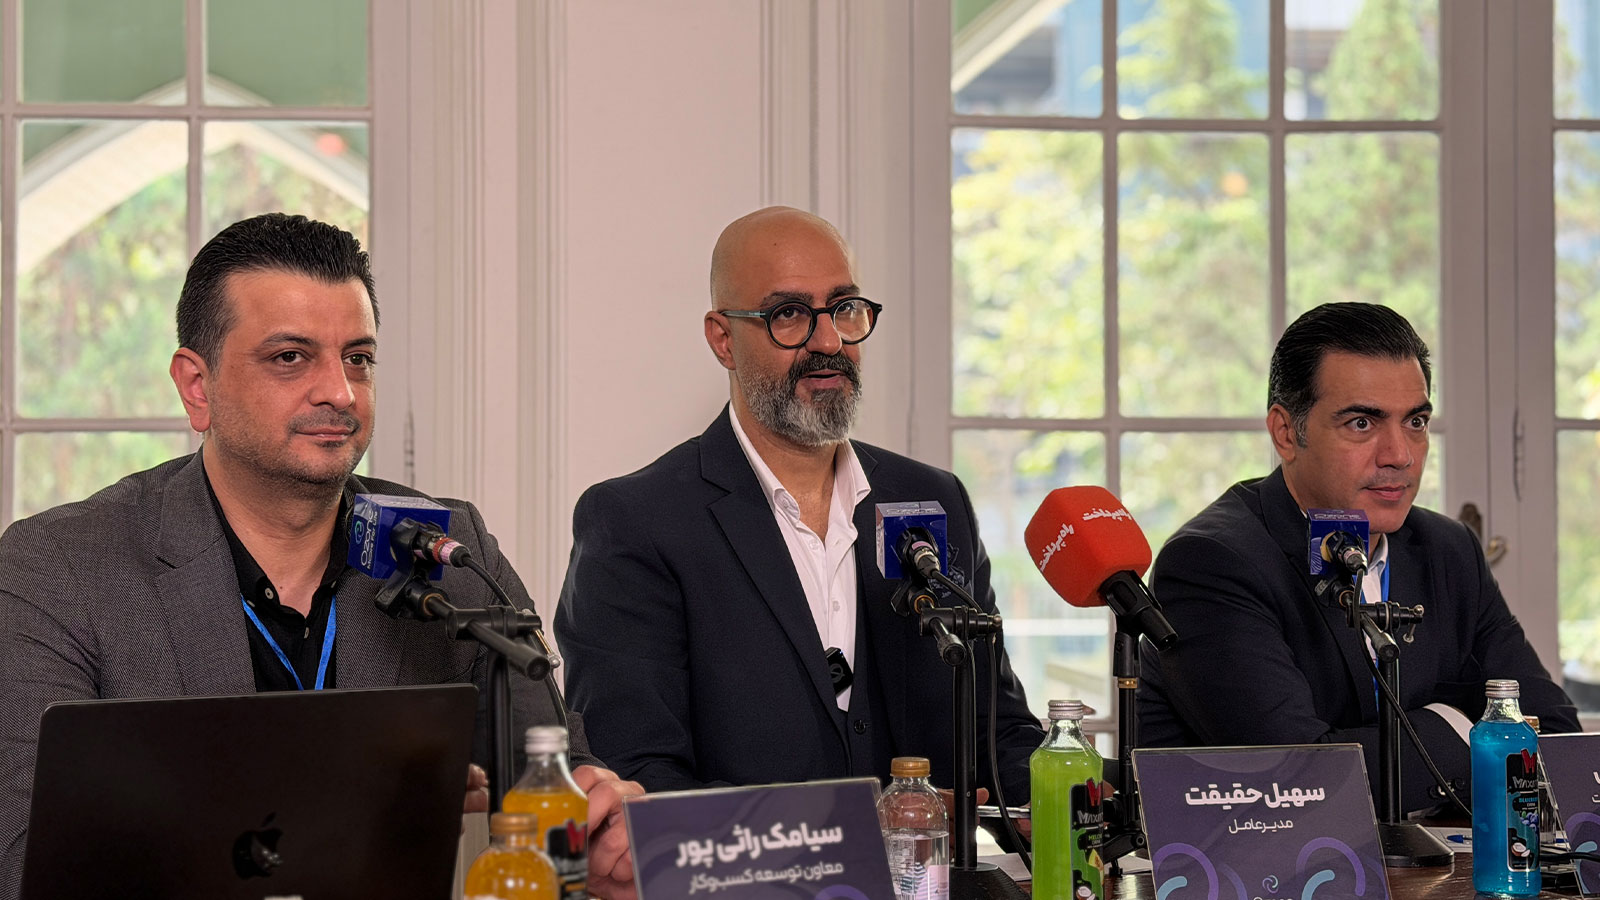
اوزون کارت فعالیت خود را از مراسم یکشنبه ۵ مهر ۱۴۰۵ آغاز نکرده است. اوزون از پاییز ۱۴۰۲ امکان پرداخت ترکیبی را در صندوق فروشگاهها و درگاههای طرف قراردادش فراهم کرده بود. مسئلهای که این محصول به سراغ آن رفته، پراکندگی پول و اعتبار کاربران در کیف پولها و سرویسهای مختلف است؛ منابعی که ممکن است هرکدام بهتنهایی برای یک خرید کافی نباشند و نتوان آنها را همزمان خرج کرد. اوزون با اتصال این منابع، امکان پرداخت هزینه یک خرید از چند محل را فراهم کرده و حالا در مراسم رونمایی از کارت متصل به شبکه شتاب، این قابلیت را به کارتخوانهای معمولی و درگاههای بانکی برده است. کاربر در اپلیکیشن انتخاب میکند کدام کیف پول، اعتبار یا مشوق به کارت متصل باشد و هنگام خرید، مبلغ تراکنش از ترکیب منابع قابل استفاده پرداخت میشود.
از پرداخت در فروشگاههای طرف قرارداد تا کارت بانکی
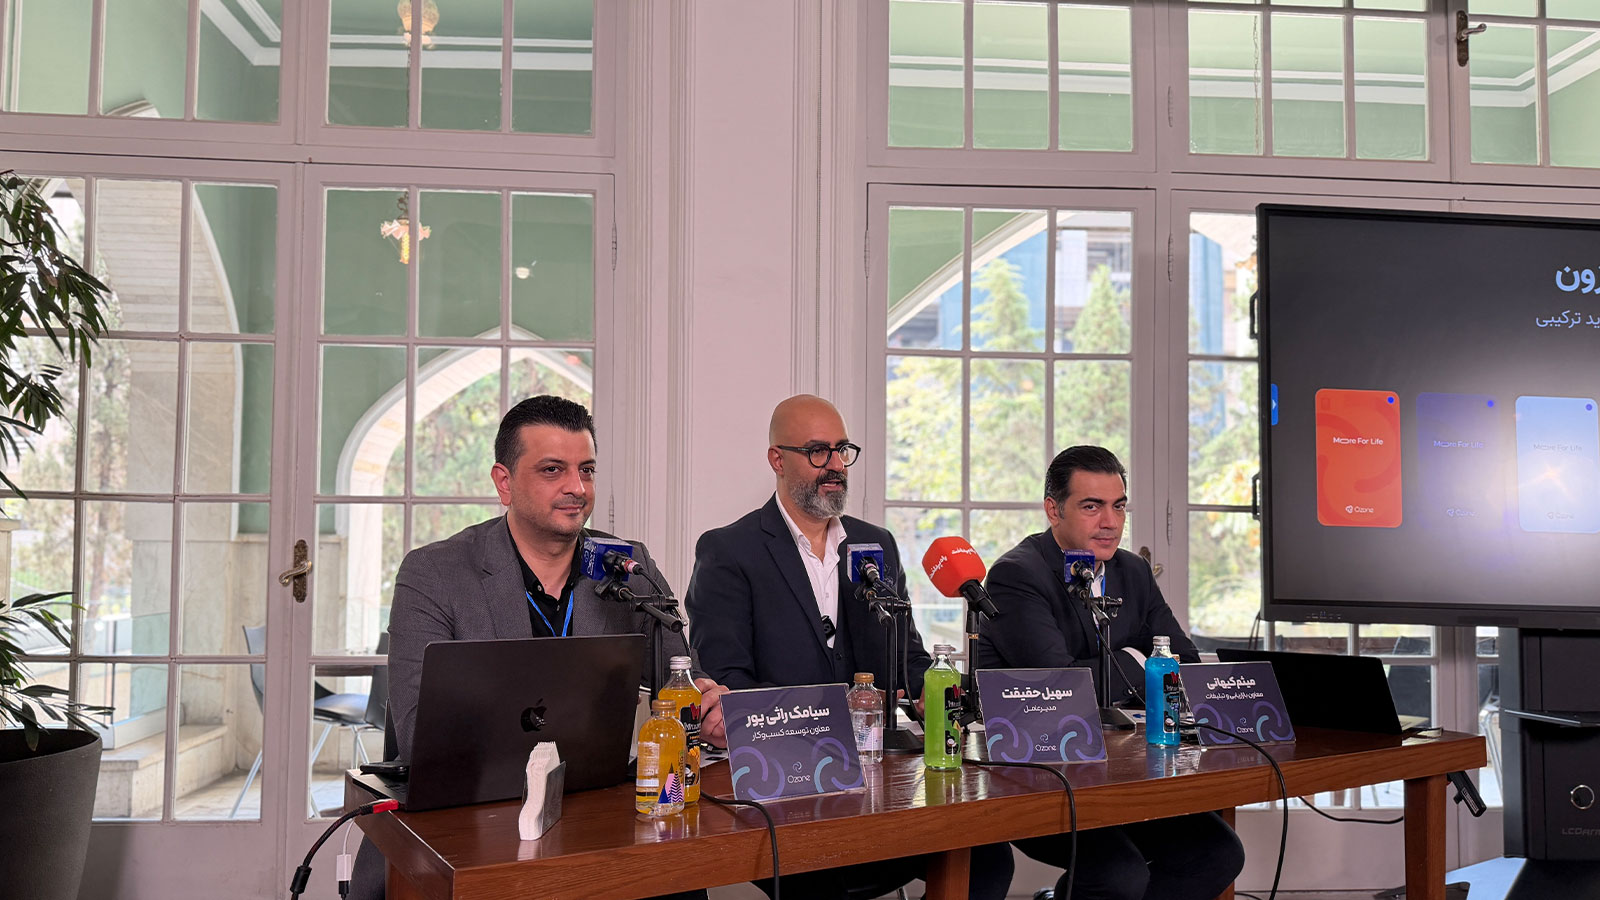
سهیل حقیقت، مدیرعامل اوزون، در توضیح مسیر شکلگیری محصول گفت این مجموعه ابتدا کیف پولهای مختلف را به فروشگاههای طرف قرارداد متصل کرد تا کاربران بتوانند موجودی آنها را هنگام خرید خرج کنند. سپس اپلیکیشن اوزون برای نمایش و مدیریت کیف پولها، اعتبارها و مشوقهای خرید توسعه یافت. پرداخت اینترنتی از طریق درگاه اوزون و پرداخت حضوری از طریق صندوق فروشگاهی، دو راه استفاده از این منابع بودند.
حقیقت توضیح داد که محدودماندن این تجربه به فروشگاههای متصل، زمینه توسعه اوزون کارت را فراهم کرد. به گفته او، کاربر اکنون میتواند منابع موردنظرش را در اپلیکیشن به کارت متصل کند و هنگام خرید با کارتخوان یا درگاه بانکی از آنها استفاده کند. تفاوت کارت با درگاه اختصاصی اوزون همین گسترش ابزار پذیرش است: فروشگاهی که کارت بانکی میپذیرد، برای دریافت پرداخت از اوزون کارت به صندوق اختصاصی اوزون نیاز ندارد.
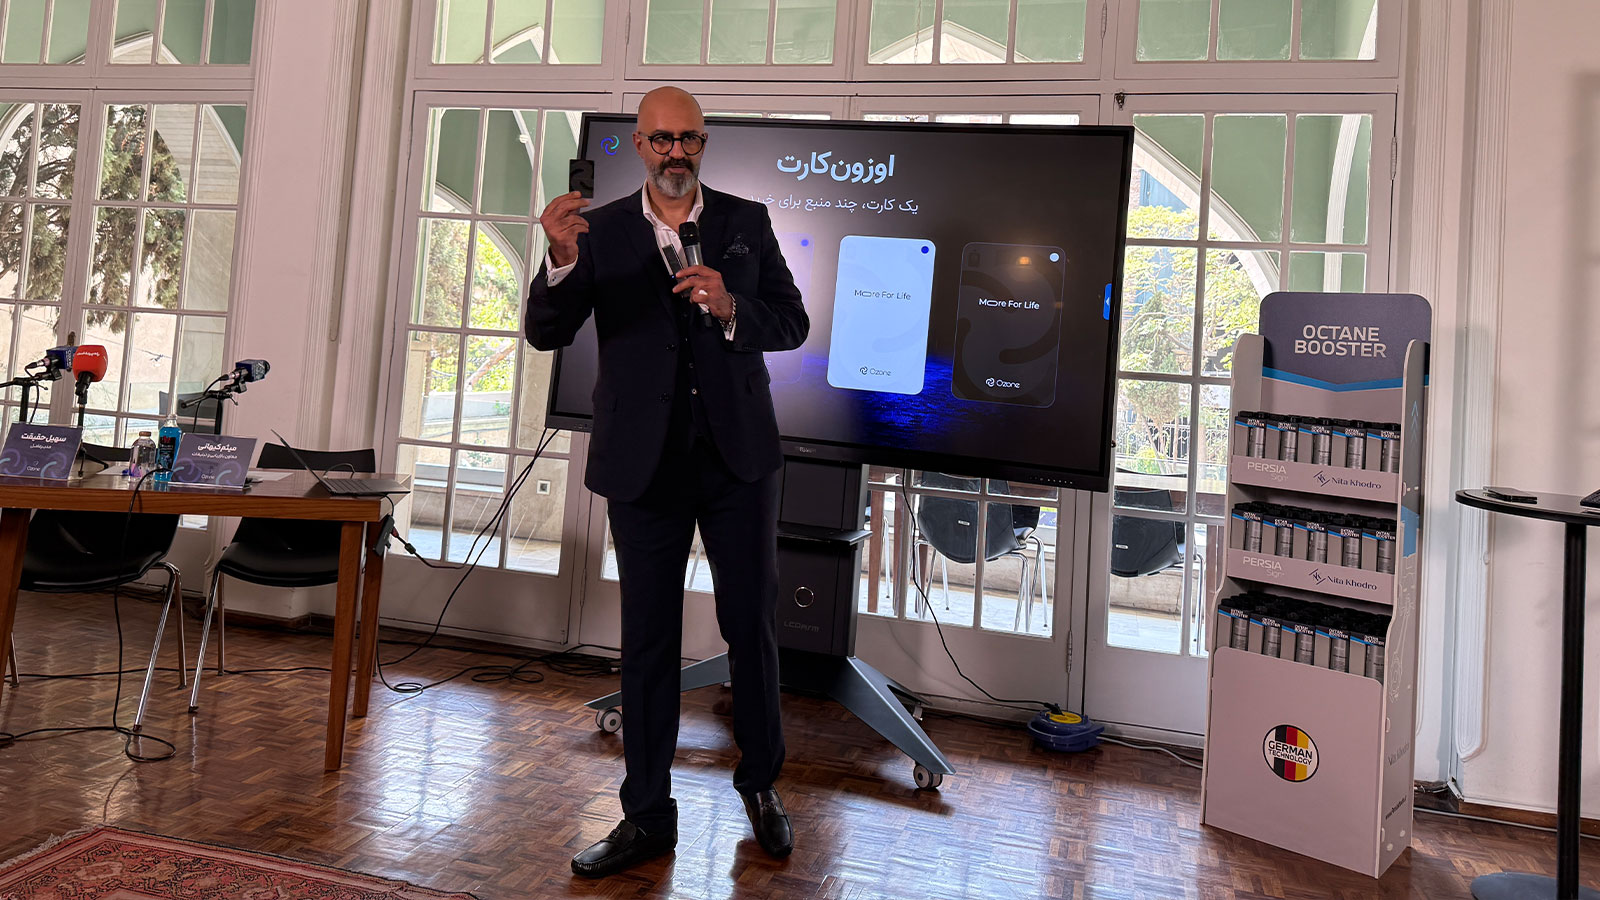
او در نمایش زنده، ابتدا موجودی نقدی کارت خود را حدود ۹۸۰۰ تومان نشان داد و خریدی ۷۰۰ هزار تومانی انجام داد. سپس به اپلیکیشن رفت، منابع دیگری از جمله موجودی کیف پول و اعتبار را به کارت متصل کرد و خرید ۷۰۰ هزار تومانی دیگری انجام داد. در نمایش دوم، هزینه خرید از چند منبع تأمین شد.
حقیقت در پایان ارائه گفت: «از همین امروز اوزون کارت از طریق اپلیکیشن اوزون قابل سفارش است.»
به گفته او، کارت سرمهای برای عموم کاربران عرضه میشود و کارت نارنجی به سفیران تپسی اختصاص دارد. سفیران میتوانند «کیف پول مشوق بنزین» را نیز به کارت نارنجی متصل کنند؛ موجودی این کیف پول فقط در پایانههای پرداخت جایگاههای سوخت قابل استفاده است.
اوزون کارت سفید را برای کاربران زیر ۳۰ سال در نظر گرفته و به گفته حقیقت، اعتبار این مدل با عبور کاربر از این سن پایان مییابد. کارت مشکی نیز برای کاربران VIP، با پذیرندگان و پیشنهادهای ویژه، طراحی شده است.
حقیقت همچنین گفت خرید با اوزون کارت میتواند در همه پذیرندگان تا یک درصد و در پذیرندگان منتخب تا پنج درصد تخفیف داشته باشد. طبق توضیح او، این تخفیفها به پرداخت از بخش نقدی کارت مربوطاند و هنگام استفاده از اعتبار یا ووچر اعمال نمیشوند.
منابع پشت کارت چگونه انتخاب میشوند؟
پرداخت با چند منبع، یک پرسش عملی دارد: اگر کاربر همزمان در چند کیف پول موجودی داشته باشد و اعتبار و پاداش خرید هم دریافت کرده باشد، کارت از کدامیک استفاده میکند؟ سیامک راثیپور، معاون توسعه کسبوکار اوزون، در پاسخ توضیح داد که کاربر در اپلیکیشن انتخاب میکند کدام داراییها پشت کارت قرار بگیرند، کدامیک فعال باشند و با چه اولویتی خرج شوند.
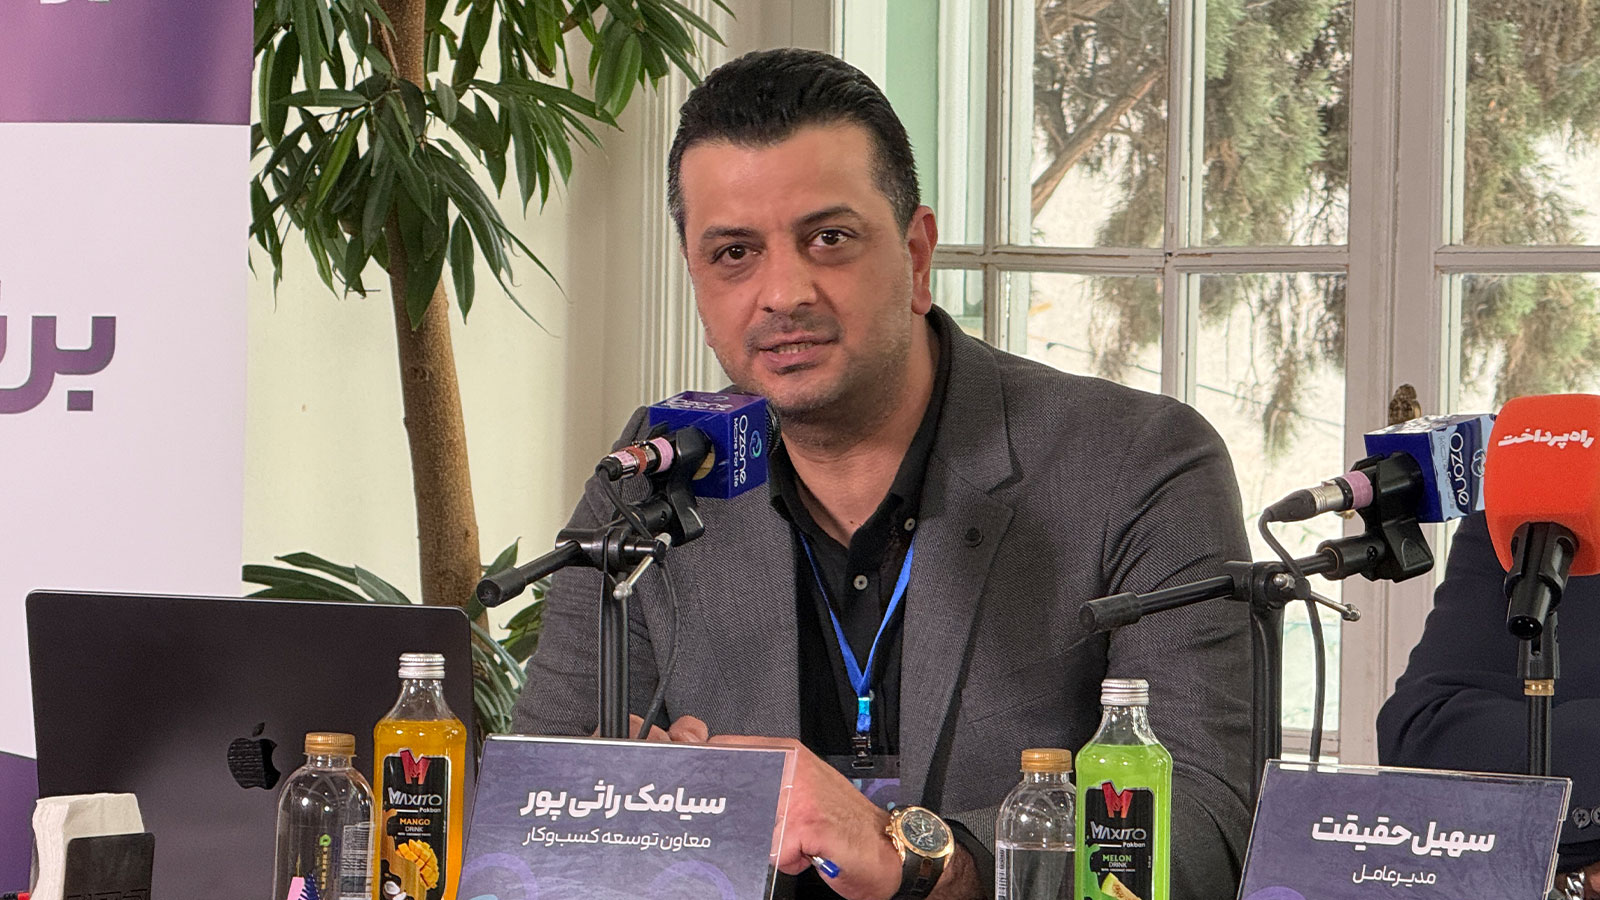
به گفته راثیپور، این تنظیمات ثابت نیست و کاربر میتواند پیش از خرید آنها را تغییر دهد. او گفت: «شما انتخاب میکنید که پروفایل خریدتان در آن لحظه به چه شکل باشد.» برای مثال، کاربر میتواند تصمیم بگیرد در یک خرید از اعتباری مشخص استفاده کند و برای خرید بعدی، منبع دیگری را پشت کارت فعال بگذارد.
در پرداخت از طریق درگاه اختصاصی اوزون، منابع قابل استفاده برای همان خرید به کاربر نمایش داده میشوند تا آنها را انتخاب کند یا چند منبع را با هم به کار بگیرد. در خرید حضوری با کارت، انتخابهای قبلی کاربر در اپلیکیشن مبنای استفاده از منابع قرار میگیرد. البته فعالبودن یک منبع به این معنا نیست که در هر خرید قابل استفاده باشد؛ محل مصرف و شرایط هر اعتبار یا مشوق نیز در انجام پرداخت اثر دارد.
حقیقت از نقش ابزارهای هوشمند اوزون در خرید حضوری نیز صحبت کرد. به گفته او، کاربر پای صندوق فرصت کمی برای بررسی همه کیف پولها و پیشنهادهای در دسترس دارد. سامانه اوزون در فروشگاههای طرف قرارداد میتواند منابع کاربر، مشوقها و سابقه خرید او را بررسی کند و درباره ترکیب منابع در همان خرید تصمیم بگیرد. او کاهش نیاز به تصمیمگیری دستی در لحظه پرداخت را یکی از مسیرهای توسعه محصول دانست.
اتصال کیف پولها و اعتبارها چه دشواریهایی داشت؟
راثیپور نبود روش یکسان برای اتصال کیف پولها و دیگر ارائهدهندگان خدمات مالی را از چالشهای توسعه اوزون دانست. به گفته او، سامانههای مختلف فرایندهای متفاوتی برای خرید و استفاده از موجودی دارند و اوزون برای اتصال آنها ناچار شده در برخی موارد سیستم خود را تغییر دهد. او گفت: «بزرگترین چالشی که با آن روبهرو بودیم، این بود که هیچ استانداردی در فرایند خرید و اتصال کیف پولها در کشور وجود نداشت.»
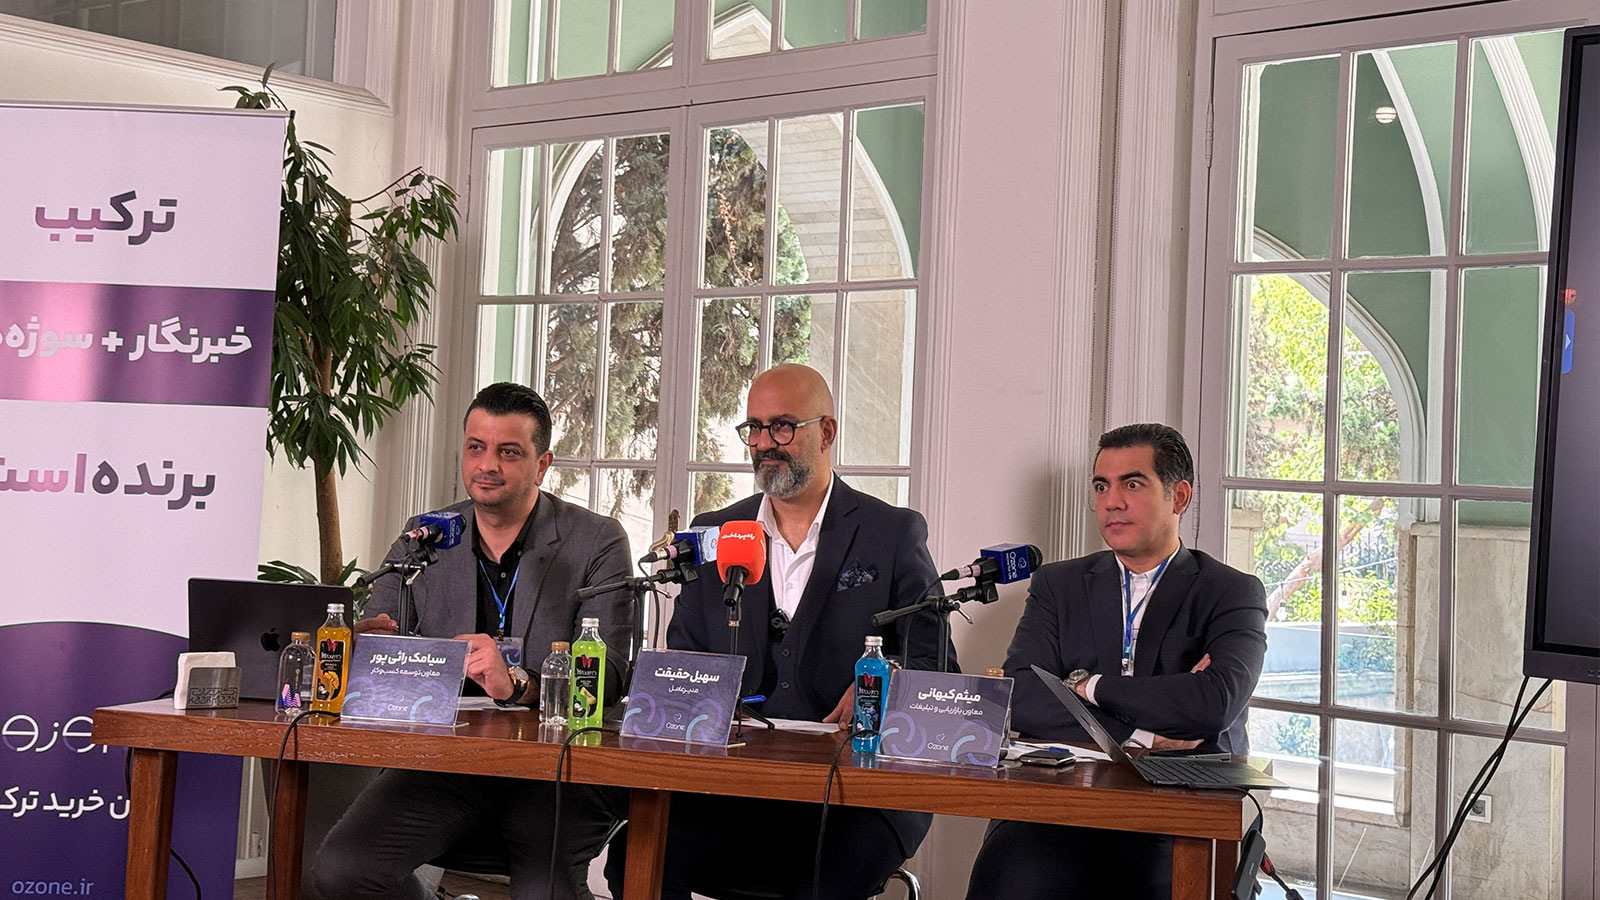
به گفته معاون توسعه کسبوکار اوزون، هماهنگی فنی تنها بخشی از کار بوده است. هر کیف پول، اعتباردهنده و پذیرنده مدل مالی خود را دارد و توافق با آنها باید در کنار هزینه پول و گردش مالی محصول قرار بگیرد. راثیپور از این کار با عنوان «بالانس کردن دو کفه ترازوی کسبوکار» یاد کرد و گفت اوزون بهتدریج فرایند همکاری و تجربه پرداخت با منابع بیرونی را یکدستتر کرده است.
حقیقت نیز تأکید کرد که اتصال اعتبار به اوزون کارت به معنای تأمین همه اعتبارها از سوی خود اوزون نیست. کاربر ممکن است اعتبار را از بانک یا ارائهدهنده دیگری دریافت کند و از طریق اوزون کارت آن را هنگام خرید خرج کند. او نقش اوزون را در این بخش، متصلکردن منابع مالی به مسیر پرداخت توصیف کرد. به گفته او، شرکت در پی همکاری با بانکها و دیگر اعتباردهندگان است تا منابع آنها نیز از این مسیر در دسترس کاربران قرار گیرد.
در عین حال، شرایط اقتصادی استفاده از اعتبار در همه محلهای خرید یکسان نیست. حقیقت در پاسخ به پرسشی درباره کارمزد گفت بسته به اینکه خرید در شبکه پذیرندگان طرف قرارداد انجام شود یا خارج از آن، سهم پذیرنده و مشتری از هزینهها میتواند تفاوت داشته باشد.
در پاسخ به پرسشی دیگر درباره تراکنش ناموفق یا خطا در پرداخت ترکیبی، حقیقت گفت اوزون در برابر مشتری پاسخگوست و مشکل را با شرکای مرتبط پیگیری میکند.
مشوقهای خرید؛ بخش دیگر مدل اوزون
میثم کیهانی، معاون بازاریابی و تبلیغات اوزون، در توضیح نقش مشوقها گفت این شرکت نمیخواهد تجربه کاربر به دریافت و مصرف یک کد تخفیف محدود شود. در مدل موردنظر اوزون، خرید از یک کسبوکار میتواند برای خرید بعدی کاربر در کسبوکار دیگری پاداش ایجاد کند؛ برای نمونه، خرید از اُکالا ممکن است مشوقی برای استفاده در تپسی به همراه داشته باشد یا برعکس.
کیهانی گفت: «تمام ووچرها و مشوقهای ما روی شماره موبایل کاربر مینشیند.» به گفته او، کاربر هنگام پرداخت میتواند مشوق قابل استفادهاش را ببیند و برای دریافت آن لزوماً نیاز به واردکردن کد تخفیف ندارد. این مشوقها در کنار اعتبار و موجودی کیف پول، یکی از منابعی هستند که اوزون تلاش میکند در تجربه خرید کاربر به کار بگیرد.
او همچنین از بخش «برای تو» در نسخه تازه اپلیکیشن اوزون گفت. این بخش، به گفته کیهانی، با استفاده از رفتار خرید کاربر و الگوهای خرید مشابه، پیشنهادهایی متناسب با او نمایش میدهد. بنابراین نقش اپلیکیشن تنها نشاندادن مانده منابع مالی نیست؛ اوزون میخواهد از آن برای پیشنهاد خرید، نمایش پاداشها و ادامه ارتباط میان کاربر و کسبوکارهای متصل استفاده کند.
کیهانی درباره معرفی محصول نیز توضیح داد که بازاریابی اوزون تاکنون بیشتر بر اقدام و رفتار خرید کاربران متمرکز بوده است. او گفت این مجموعه علاوه بر ارتباط از طریق پیامک، اعلان و پیشنهادهای شخصیسازیشده، برنامه دارد از این پس فعالیت گستردهتری برای شناساندن اوزون کارت انجام دهد.
اوزون کارت در کدام بخش از بازار میایستد؟
حقیقت در پاسخ به پرسشی درباره جایگاه اوزون در کنار لندتکها، کیف پولها و دیگر بازیگران پرداخت گفت اوزون قصد دارد منابع بازیگران مختلف را به یکدیگر و به شبکه پذیرندگی متصل کند. از نگاه او، یک اعتباردهنده ممکن است منبع مالی را در اختیار کاربر بگذارد، در حالی که اوزون امکان خرجکردن آن را فراهم میکند. او همچنین گفت اعتباردهندگانی که مستقیماً با یکدیگر همکاری ندارند، میتوانند بهصورت جداگانه به زیرساخت اوزون متصل شوند.
اوزون کارت اکنون میخواهد تجربهای را که طی نزدیک به سه سال در فروشگاهها و درگاههای متصل ساخته، از طریق کارت بانکی در محلهای خرید بیشتری عرضه کند.