بانک مرکزی جدول جدید کارمزد خدمات بانکی را برای سال ۱۴۰۵ منتشر کرده؛ جدولی که نشان میدهد هزینه استفاده از بسیاری از خدمات بانکی، از ماندهگیری و صدور کارت تا خدمات مرتبط با چک و انتقال وجه، در سال جدید افزایش یافته است. بررسی این جدول نشان میدهد بیشترین فشار افزایشی نه بر خدمات کاملاً دیجیتال، بلکه بر خدمات حضوری، کاغذی و مبتنی بر اسناد بانکی وارد شده است.
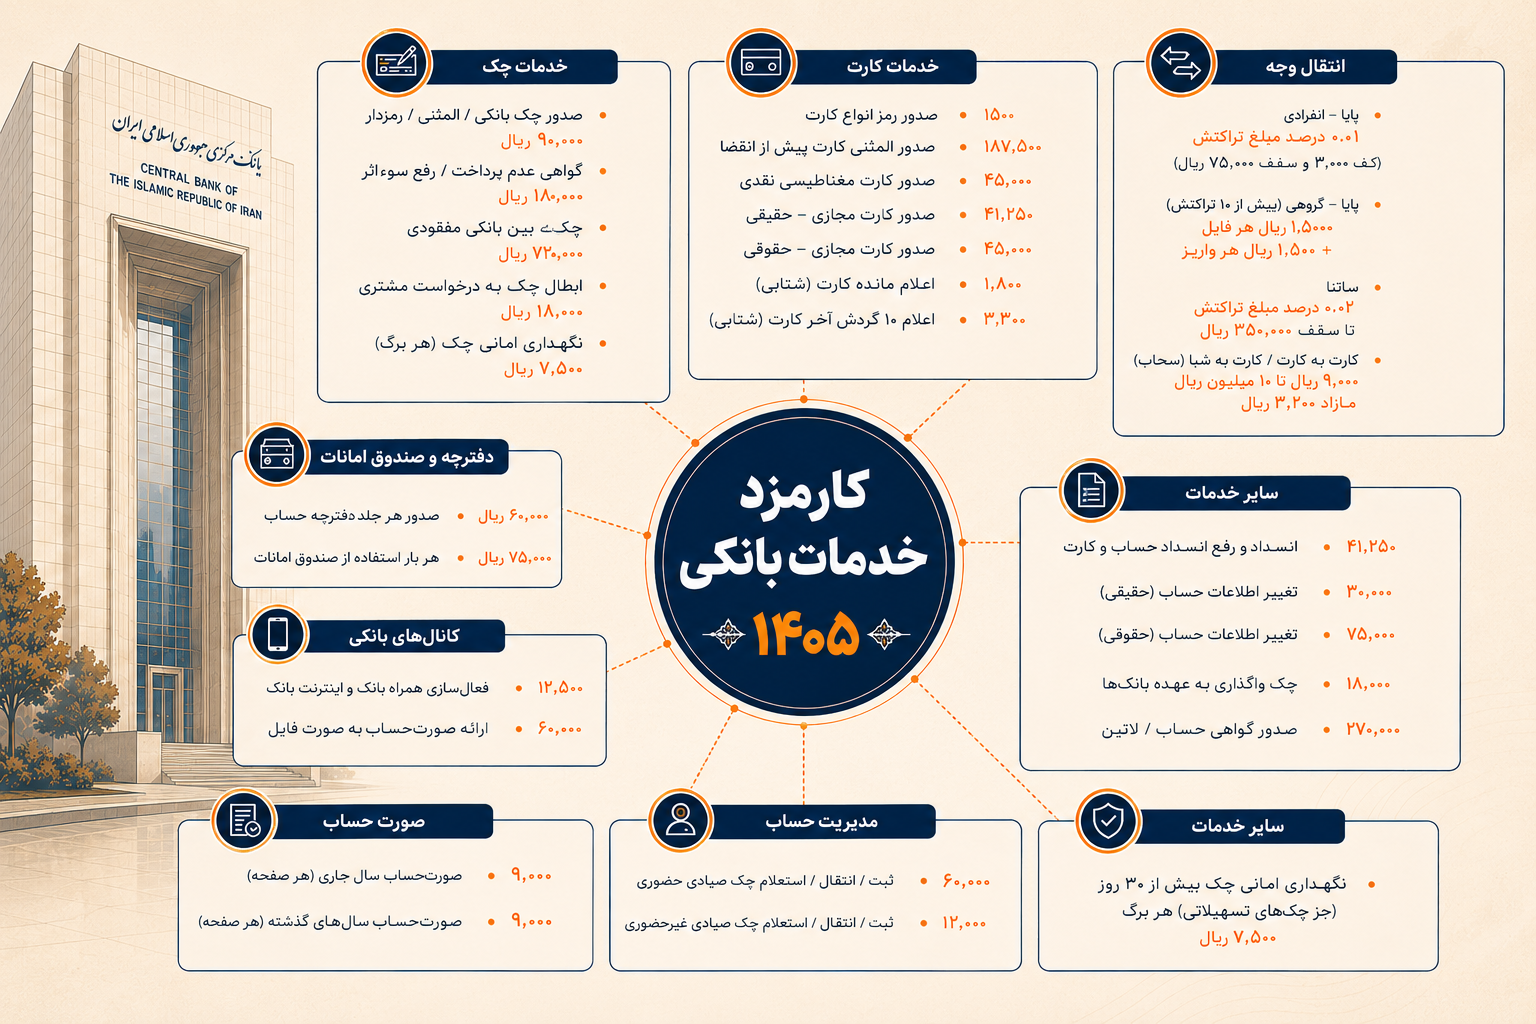
بیشترین افزایش کارمزد در خدمات بانکی سال ۱۴۰۵ مربوط به خدماتی بوده که ماهیت حضوری، کاغذی یا مرتبط با اسناد بانکی دارند. درواقع از ۲۷ خدمت بانکی که در جدول زیر میبینید، ۲۴ خدمت با افزایش ۸۰ درصدی همراه بوده است. خدمات مربوط به ثبت، انتقال یا استعلام چک صیادی حضوری، افزایش ۸۳ درصدی و صدور مجازی کارت حقیقی حدود ۸۷ درصد افزایش یافته است. در این میان تنها انتقال وجه بین بانکی پایا (دستور پرداخت انفرادی) بدون تغییر مانده است.
| عنوان خدمت | شرح خدمت | مبلغ کارمزد ۱۴۰۵ (ریال) | مبلغ کارمزد ۱۴۰۴ (ریال) |
|---|---|---|---|
| چک | صدور چک بانکی / رمزدار / صدور المثنی چک بانکی / انتقال وجه از سایر حسابها بابت تأمین وجه چک حساب | ۹۰,۰۰۰ | ۷۲٬۰۰۰ |
| ماده ۱۴ (هر برگ چک) | صدور گواهینامه عدم پرداخت وجه چک / رفع سوء اثر برای هر برگ چک | ۱۸۰,۰۰۰ | ۱۴۴٬۰۰۰ |
| صورت حساب حضوری | ارائه صورت حساب سال جاری (هر صفحه) | ۹,۰۰۰ | ۷٬۲۰۰ |
| صورت حساب حضوری | ارائه صورت حساب سالهای گذشته (هر صفحه) | ۹,۰۰۰ | ۷٬۲۰۰ |
| ارائه صورت حساب به صورت فایل | – | ۶۰,۰۰۰ | ۴۸٬۰۰۰ |
| کارمزد مانده گیریها | خودپرداز / کیوسک (شتابی) | ۱,۸۰۰ | ۱٬۴۴۰ |
| کارمزد مانده گیریها | اعلام ۱۰ گردش آخر کارت (شتابی) – خودپرداز، کیوسک و درگاههای ارائه خدمات مدرن | ۳,۳۰۰ | ۲٬۶۵۰ |
| کارمزد پایا / ساتنا | انتقال وجه بین بانکی پایا – دستور پرداخت انفرادی (کف ۲۴۰۰ ریال و سقف ۳۰۰۰۰ ریال) | ۰.۰۱ درصد مبلغ تراکنش | ۰.۰۱ درصد مبلغ تراکنش |
| کارمزد پایا / ساتنا | انتقال وجه بین بانکی پایا – دستور پرداخت گروهی (حضوری وغیرحضوری) – بیش از ۱۰ تراکنش گروهی محسوب میشود | ۱۵۰,۰۰۰ هر فایل + ۱,۵۰۰ هر واریز | ۱۲۰٬۰۰۰ هر فایل + ۱٬۲۰۰ ریال هر واریز |
| کارمزد پایا / ساتنا | انتقال وجه بین بانکی ساتنا (حضوری وغیرحضوری) | ۰.۰۲ درصد مبلغ تراکنش تا سقف ۳۵۰,۰۰۰ ریال | ۰٬۰۲ درصد مبلغ تراکنش تا سقف ۲۸۰٬۰۰۰ ریال |
| سایر کارمزدهای پرکاربرد | انسداد و رفع انسداد حساب و کارت به درخواست مشتری بانک | ۴۱,۲۵۰ | ۳۳٬۰۰۰ |
| سایر کارمزدهای پرکاربرد | فعالسازی همراه بانک و اینترنت بانک | ۱۲,۵۰۰ | ۱۰٬۰۰۰ |
| سایر کارمزدهای پرکاربرد | صدور رمز برای انواع کارتهای بانکی (نقدی / هدیه / اعتباری) | ۱۵,۰۰۰ | ۱۲٬۰۰۰ |
| تغییر شرایط اطلاعات حساب بانکی | (آدرس، امضاء) حقیقی | ۳۰,۰۰۰ | ۲۴٬۰۰۰ |
| تغییر شرایط اطلاعات حساب بانکی | (آدرس، امضاء) حقوقی | ۷۵,۰۰۰ | ۶۰٬۰۰۰ |
| ثبت یا انتقال یا استعلام چک صیادی حضوری | – | ۶۰,۰۰۰ | ۵۰٬۰۰۰ |
| ثبت یا انتقال یا استعلام چک صیادی غیرحضوری | – | ۱۲,۰۰۰ | ۱۰٬۰۰۰ |
| صدور المثنی کارت پیش از تاریخ انقضاء | – | ۱۸۷,۵۰۰ | ۱۵۰٬۰۰۰ |
| چک واگذاری به عهده بانکها (از ذینفع چک) | – | ۱۸,۰۰۰ | ۱۴٬۴۰۰ |
| صدور هر جلد دفترچه برای حسابهای کوتاهمدت | – | ۶۰,۰۰۰ | ۴۸٬۰۰۰ |
| نگهداری امانی چک بیش از ۳۰ روز | (جز چکهای تسهیلاتی) مبلغ هر برگ | ۷,۵۰۰ | ۶٬۰۰۰ |
| صدور گواهی حساب | صدور گواهی حساب به صورت لاتین | ۲۷۰,۰۰۰ | ۱۰٬۸۰۰ تا ۲۱۶٬۰۰۰ |
| صدور کارت مغناطیسی نقدی | – | ۴۵,۰۰۰ | ۳۶٬۰۰۰ |
| صدور کارت مجازی – حقیقی | – | ۴۱,۲۵۰ | ۳۶٬۰۰۰ |
| صدور کارت مجازی – حقوقی | – | ۴۵,۰۰۰ | ۳۶٬۰۰۰ |
| انتقال وجه شتابی کارت به کارت / کارت به شبا (خدمت سحاب) | – | ۹,۰۰۰ ریال تا ۱۰ میلیون ریال، مازاد ۳,۲۰۰ ریال | ۷٬۲۰۰ ریال تا ۱۰ میلیون ریال، مازاد ۲٬۸۰۰ ریال |
| هر بار استفاده از صندوق امانات | – | ۷۵,۰۰۰ | ۶۰٬۰۰۰ |
تخفیف بر کارمزد
بر اساس بخشنامه ابلاغی بانک مرکزی، بانکها و مؤسسات اعتباری این اختیار را دارند که برای برخی گروههای مشتریان، تخفیفهایی در کارمزد خدمات اعمال کنند.
| گروه مشتریان | سقف تخفیف مجاز |
|---|---|
| عموم مشتریان | تا ۳۰ درصد |
| شرکتهای دانشبنیان | تا ۴۰ درصد |
| افراد تحت پوشش نهادهای حمایتی (مانند کمیته امداد و سازمان بهزیستی) | تا ۱۰۰ درصد (معافیت کامل از کارمزد) |
نقش کارمزد در پایداری شبکه بانکی و پرداخت
کارمزد در خدمات بانکی و پرداختی فقط یک هزینه اضافه برای مشتری نیست، بلکه بخشی از سازوکار تأمین مالی و پایداری این صنعت به شمار میرود. در بسیاری از نظامهای پرداخت، این کارمزدها برای پوشش هزینههای عملیاتی، نگهداری زیرساخت، توسعه سامانهها و حفظ کیفیت و استمرار خدمت دریافت میشوند؛ بهویژه در خدماتی که باید در مقیاس گسترده و بهصورت ۲۴ ساعته فعال بمانند.
به همین دلیل، هرچند افزایش کارمزدها ممکن است در استفاده روزمره برای مشتریان خوشایند نباشد یا رقم آن در مقیاس فردی چندان بزرگ به نظر نرسد، اما همین پایداری مالی به تداوم و گسترش خدمات بانکی و پرداختی برای عموم کمک میکند و امکان ارائه خدمات گستردهتر و قابل اتکاتر را فراهم میسازد.
نظام کارمزدی استاندارد در بانکداری
به گفته بانک مرکزی، این اقدام در کنار اصلاح ساختار درآمدی شبکه بانکی و کاهش وابستگی بانکها به درآمد ناشی از تسهیلات، بخشی از برنامه اصلاح نظام درآمدی شبکه بانکی به شمار میرود و با هدف نزدیکتر شدن نظام کارمزدی ایران به استانداردهای رایج در نظام بانکی دنیا انجام شده است.
اما این نظام استاندارد جهانی چگونه شکل گرفت؟
از نظر تاریخ جهان، این که یک بانک مرکزی اولین بار برای خدمات بانکی کارمزد تعیین کرد دقیق نیست. بانکها از قرن نوزدهم برای برخی خدمات مانند وصول چک، حواله و نگهداری حساب کارمزد دریافت میکردند، اما این کارمزدها استاندارد و تحت چارچوب سیاستگذاری بانک مرکزی نبودند.
نقطه عطف در این زمینه به ایالات متحده بازمیگردد؛ جایی که پس از تصویب قانون کنترل پولی (Monetary Control Act) در سال ۱۹۸۰، فدرال رزرو موظف شد برای خدمات پرداختی که به بانکها ارائه میکند (مانند تسویه چک، انتقال وجه، ACH و خدمات تسویه بینبانکی) کارمزد تعیین کند. هدف قانون این بود که هزینه واقعی ارائه خدمات پرداخت از استفادهکنندگان دریافت شود، رقابت عادلانه میان بانک مرکزی و بخش خصوصی حفظ شود و یارانههای پنهان از نظام پرداخت حذف شود.
در نهایت این اصلاحات و تغییر مسیر، هزینهها به جای تحمیل بر وامگیرندگان، از خدمات بانکی تأمین میشود، تا زمینه برای پایداری هرچه بیشتر شبکه بانکی و نظام پرداخت فراهم شود.