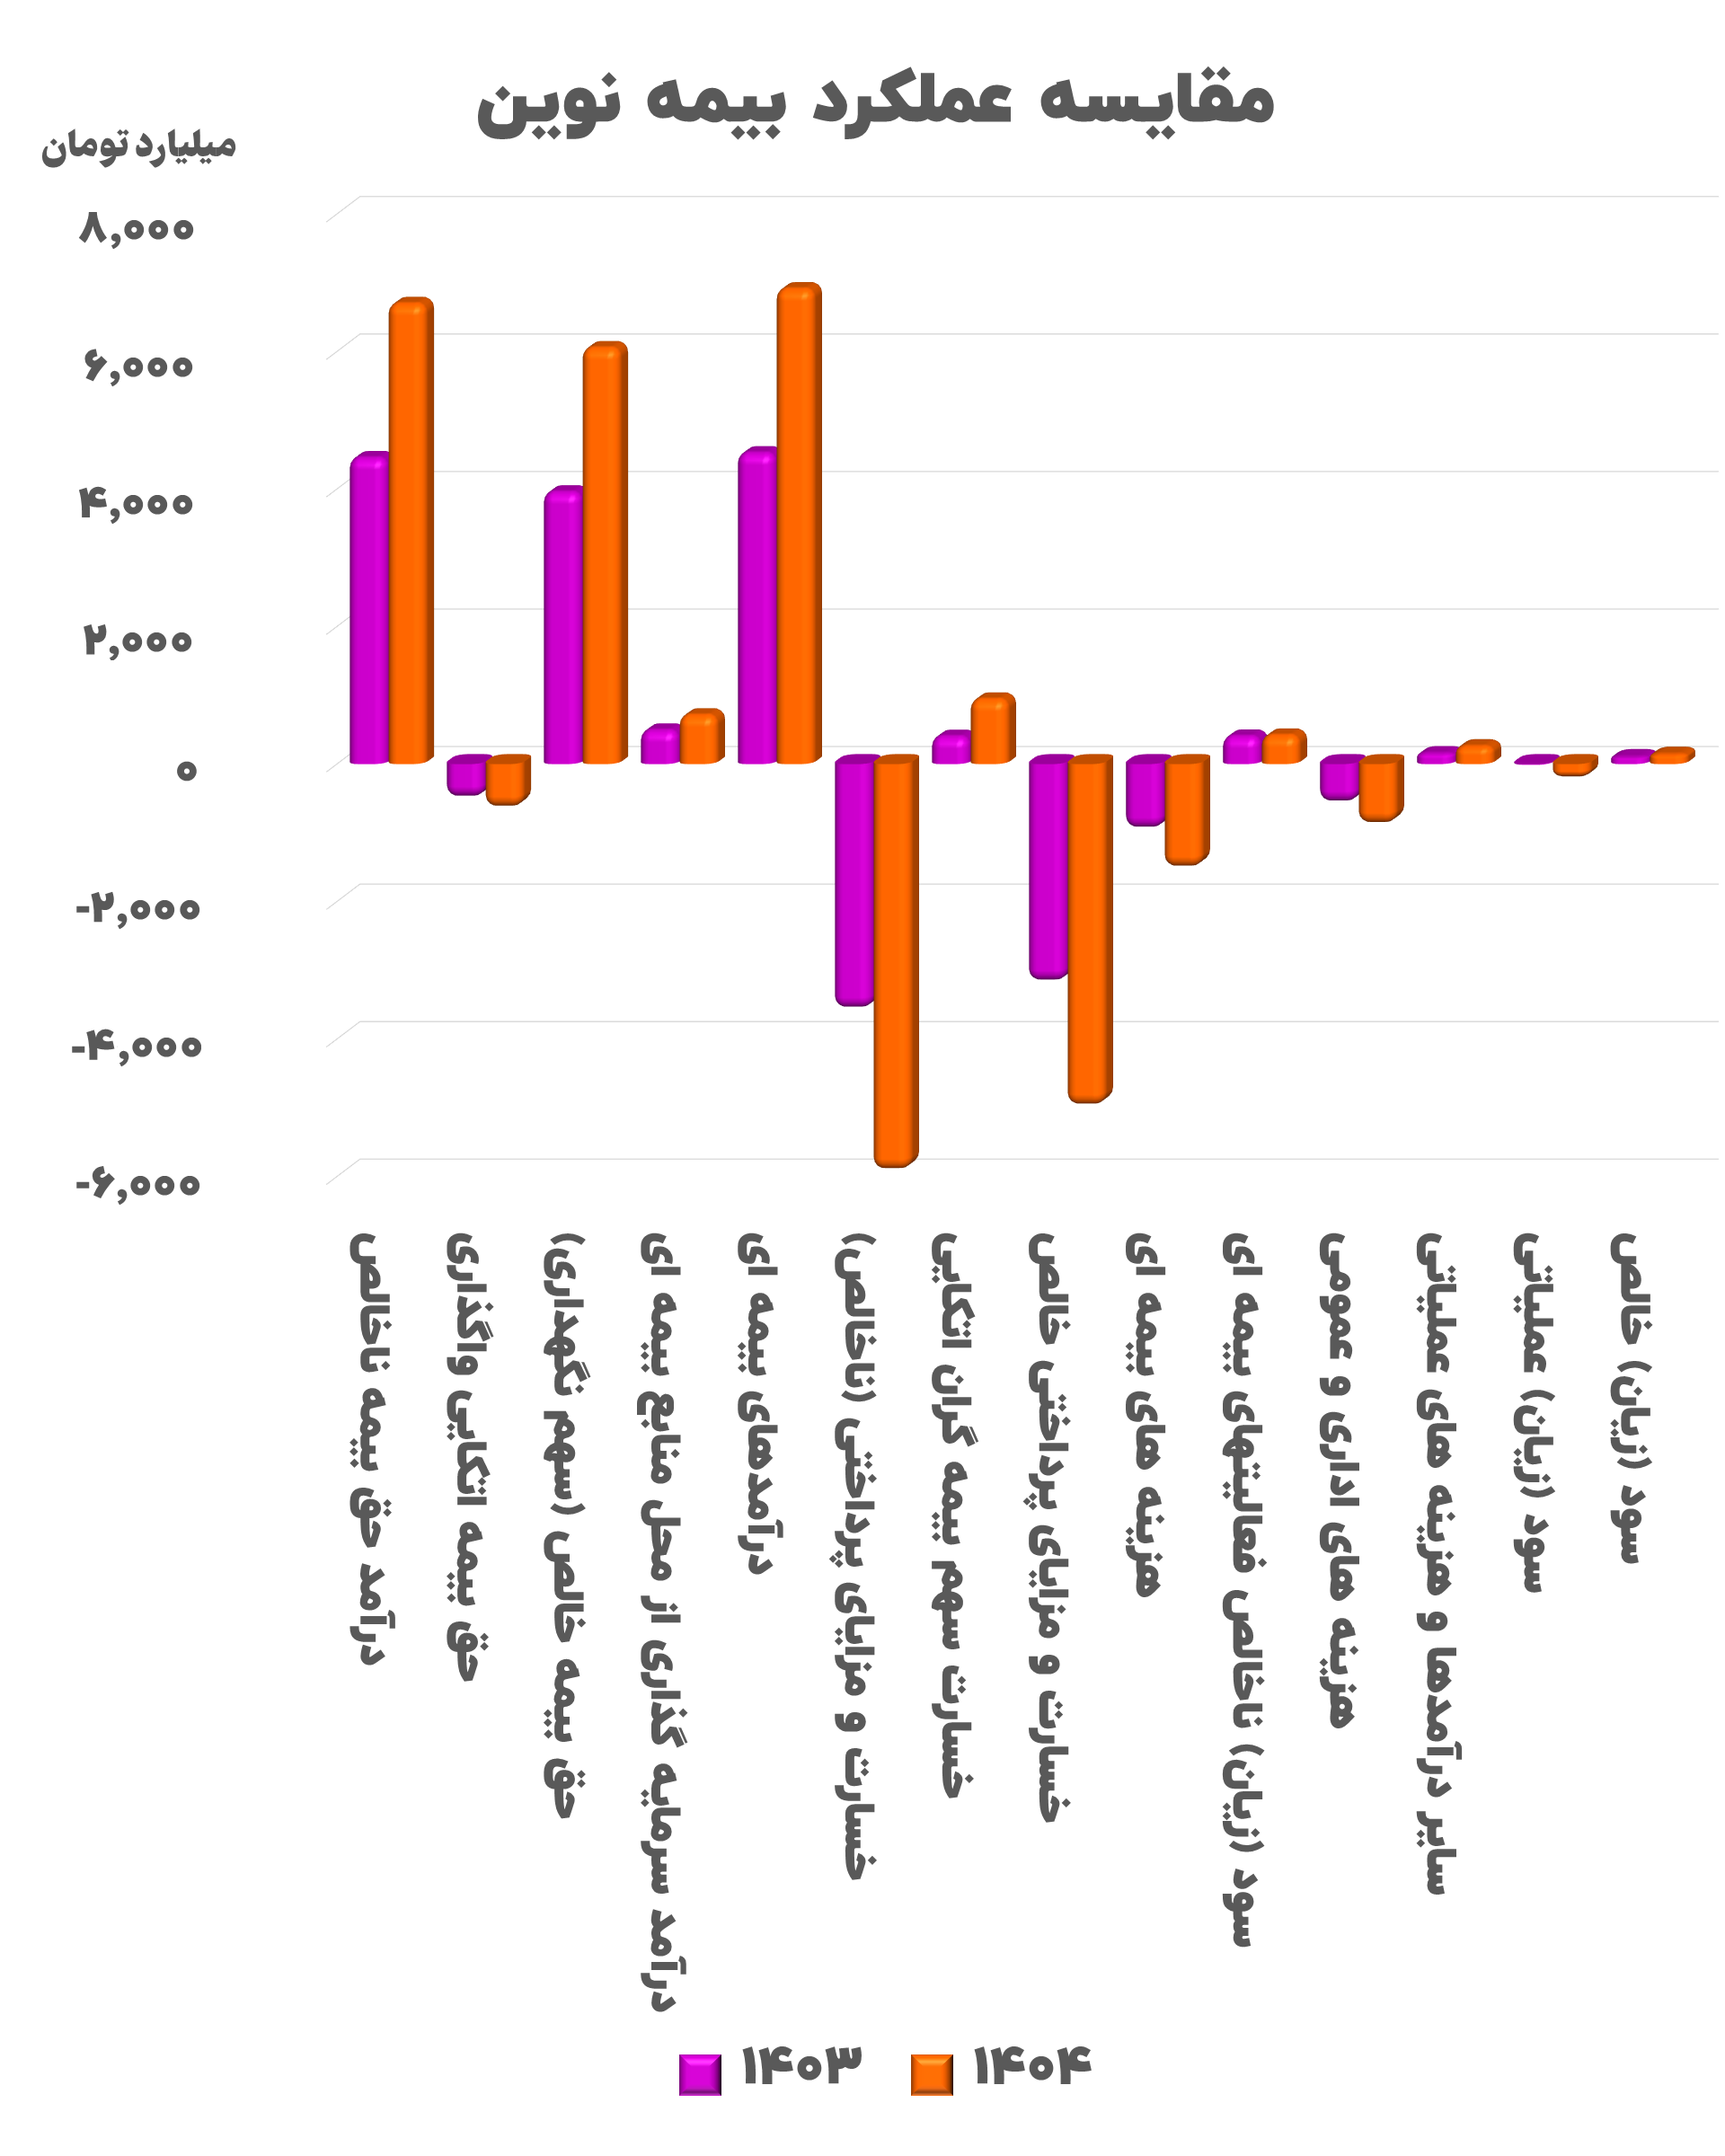
 به گزارش فرکانس، بررسی صورتهای مالی حسابرسینشده بیمه نوین در سال ۱۴۰۴ نشان میدهد که این شرکت توانسته حدود ۶ هزار و ۴۸ میلیارد تومان حق بیمه خالص کسب کند که نسبت به سال قبل ۵۳ درصد افزایش داشته است. هرچند در نگاه نخست این رشد میتواند نشانه توسعه فعالیتهای شرکت تلقی شود، اما همزمان رشد ۵۷ درصدی خسارت پرداختی خالص و رسیدن آن به ۴ هزار و ۹۷۶ میلیارد تومان، بخش قابل توجهی از این افزایش درآمد را خنثی کرده است. به بیان دیگر، سرعت رشد تعهدات و پرداخت خسارت از رشد حق بیمه پیشی گرفته و فشار مضاعفی بر عملکرد فنی شرکت وارد کرده است.
در همین حال درآمدهای بیمهای نیز با رشد ۵۳ درصدی به ۶ هزار و ۹۰۵ میلیارد تومان رسیده، اما هزینههای بیمهای با نرخ بالاتری یعنی ۶۰ درصد افزایش یافته و به هزار و ۵۱۵ میلیارد تومان رسیده است. این شکاف میان رشد درآمد و هزینه بیانگر آن است که شرکت در کنترل هزینههای اصلی فعالیت خود موفق عمل نکرده و بخش مهمی از منافع حاصل از افزایش فروش بیمهنامهها را از دست داده است.
عقبماندگی فعالیت اصلی شرکت در برابر تورم
یکی از مهمترین نکات نگرانکننده در عملکرد بیمه نوین، رشد ناچیز سود ناخالص است. با وجود افزایش قابل توجه درآمدها، سود ناخالص شرکت تنها ۴ درصد رشد کرده و به ۴۱۳ میلیارد تومان رسیده است. این موضوع نشان میدهد که فعالیت اصلی و عملیاتی شرکت نهتنها متناسب با رشد درآمدها پیش نرفته، بلکه در شرایط تورمی اقتصاد کشور عملاً با کاهش بازدهی مواجه شده است.
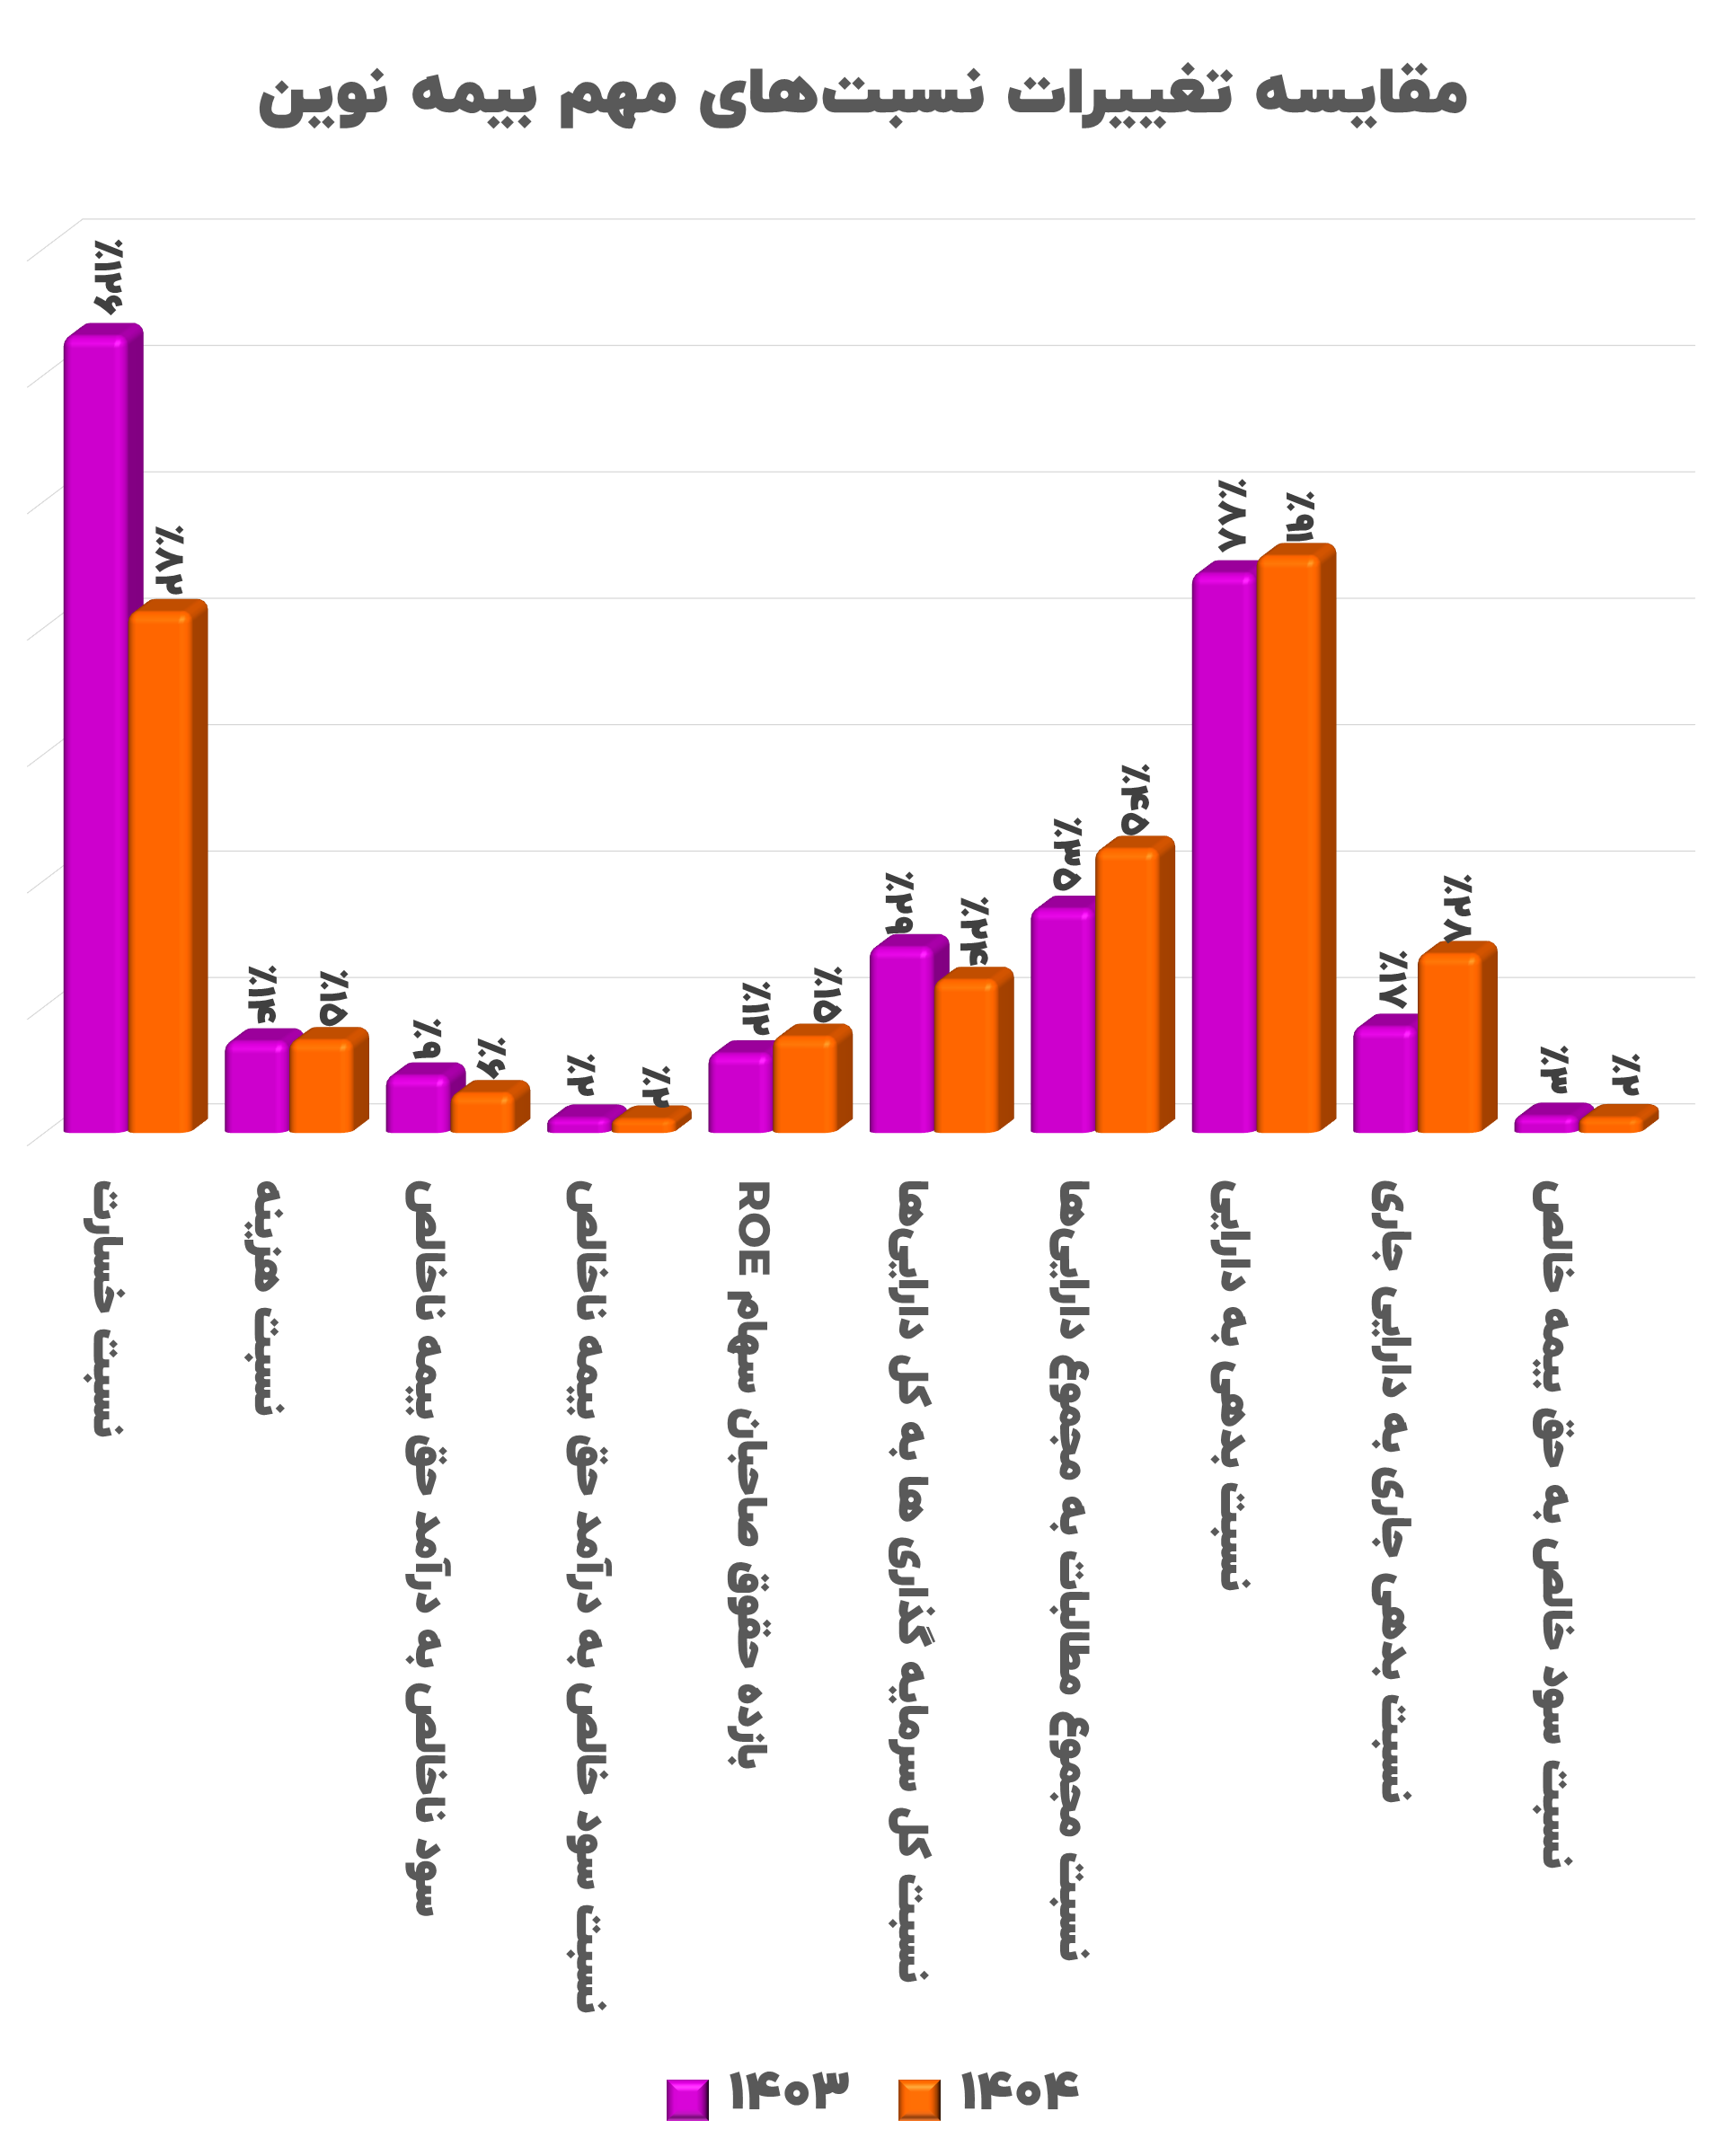
کاهش نسبت سود ناخالص به حق بیمه ناخالص از ۹ درصد به ۶ درصد نیز این واقعیت را تأیید میکند. افت سه واحد درصدی این نسبت بیانگر کاهش حاشیه سود فعالیت بیمهگری و تضعیف توان شرکت در تبدیل درآمدهای بیمهای به سود واقعی است؛ موضوعی که میتواند زنگ خطر مهمی برای کیفیت پرتفوی و سیاستهای نرخگذاری شرکت باشد.
انفجار زیان عملیاتی زیر سایه هزینههای اداری
اگرچه سایر درآمدهای عملیاتی شرکت با رشد ۷۰ درصدی به ۲۵۳ میلیارد تومان رسیده، اما این افزایش نتوانسته اثر رشد سنگین هزینهها را خنثی کند. هزینههای اداری و عمومی بیمه نوین با جهش ۵۵ درصدی به ۸۸۰ میلیارد تومان رسیده و در نتیجه زیان عملیاتی شرکت بیش از هزار درصد افزایش یافته و به ۲۱۳ میلیارد تومان رسیده است.
چنین جهشی در زیان عملیاتی نشان میدهد که ساختار هزینهای شرکت با چالش جدی مواجه است و درآمدهای حاصل از فعالیتهای جاری توان پوشش هزینههای عملیاتی را ندارند. در واقع، عملکرد عملیاتی شرکت نهتنها سودآور نبوده بلکه با سرعتی قابل توجه به سمت زیاندهی حرکت کرده است؛ وضعیتی که در صورت تداوم میتواند پایداری سودآوری شرکت را با ابهام مواجه کند.
نجات سود خالص با اتکای فزاینده به درآمدهای غیرعملیاتی
صورتهای مالی بیمه نوین نشان میدهد که عامل اصلی جلوگیری از ثبت زیان خالص، جهش ۱۹۵ درصدی سایر درآمدهای غیرعملیاتی بوده است. این درآمدها با رسیدن به ۳۵۴ میلیارد تومان توانستهاند زیان عملیاتی را پوشش داده و در نهایت سود خالص ۱۴۱ میلیارد تومانی برای شرکت به ارمغان آورند.
این موضوع از منظر تحلیلی چندان امیدوارکننده نیست؛ زیرا سودآوری شرکت بیش از آنکه ناشی از فعالیت اصلی بیمهگری باشد، به درآمدهای خارج از عملیات وابسته شده است. به عبارت دیگر، اگر رشد استثنایی درآمدهای غیرعملیاتی رخ نمیداد، نتیجه نهایی عملکرد شرکت میتوانست کاملاً متفاوت و حتی زیانده باشد. چنین الگویی معمولاً نشانه ضعف در کیفیت سود و کاهش اتکاپذیری درآمدهای پایدار شرکت محسوب میشود.
افت سرمایهگذاریها و رشد مطالبات؛ نشانههای افزایش ریسک مالی
بررسی نسبتهای مالی نیز تصویر چندان مطلوبی از وضعیت بیمه نوین ارائه نمیدهد. نسبت سرمایهگذاریها به دارایی از ۲۹ درصد به ۲۴ درصد کاهش یافته که میتواند به معنای افت سهم داراییهای درآمدزا در ترکیب داراییهای شرکت باشد. همزمان نسبت مطالبات به داراییها از ۳۵ درصد به ۴۵ درصد افزایش یافته است؛ اتفاقی که حاکی از انباشت مطالبات و احتمال افزایش ریسک وصول آنهاست.
افزایش وزن مطالبات در ساختار داراییها معمولاً موجب کاهش نقدشوندگی و انعطاف مالی شرکت میشود و میتواند توان پاسخگویی به تعهدات آتی را تحت فشار قرار دهد. رشد این نسبت در کنار کاهش سهم سرمایهگذاریها، نشانهای از افت کیفیت ترکیب داراییهای شرکت تلقی میشود.
تشدید اهرم مالی و فشار بر نقدینگی
از سوی دیگر، نسبت بدهی به دارایی از ۸۸ درصد به ۹۱ درصد افزایش یافته است. این تغییر نشان میدهد که وابستگی شرکت به منابع بدهی بیشتر شده و سهم حقوق صاحبان سهام در تأمین مالی داراییها کاهش یافته است. چنین سطحی از بدهی، حاشیه امنیت مالی شرکت را محدودتر کرده و حساسیت آن را نسبت به ریسکهای عملیاتی و نقدینگی افزایش میدهد.
همچنین نسبت بدهی جاری به دارایی جاری از ۱۷ درصد به ۲۸ درصد رسیده که بیانگر افزایش فشار تعهدات کوتاهمدت بر منابع جاری شرکت است. این روند میتواند در صورت تداوم، توان نقدینگی شرکت را تضعیف کرده و مدیریت جریان وجوه نقد را با دشواری بیشتری مواجه سازد.
جمعبندی
صورتهای مالی ۱۴۰۴ بیمه نوین اگرچه در ظاهر از رشد درآمدها و حق بیمه حکایت دارد، اما بررسی عمیقتر ارقام نشان میدهد که کیفیت این رشد با ابهامات جدی همراه است. رشد سریعتر خسارتها و هزینهها نسبت به درآمدها، افت محسوس حاشیه سود، جهش سنگین زیان عملیاتی، وابستگی سود خالص به درآمدهای غیرعملیاتی، افزایش مطالبات و تشدید نسبتهای بدهی، همگی نشانههایی هستند که از تضعیف بنیانهای عملیاتی و مالی شرکت حکایت دارند.