به گزارش فرکانس، خدمات پرداخت قبض و خرید شارژ تلفن همراه از جمله خدماتی هستند که کاربران روزانه از طریق اپلیکیشنهای موبایلی، کدهای دستوری (USSD) و درگاههای پرداختی انجام میدهند. بررسی رفتار خریداران و سهم شرکتهای ارائه دهنده خدمات پرداخت (PSP) در این حوزه، توزیع متفاوتی را نسبت به تراکنشهای خرید عادی به نمایش میگذارد.
گزارش آماری مربوط به خرداد ۱۴۰۵ جزئیات سهم هر یک از شرکتهای پرداخت از کل مبلغ تراکنشهای پرداخت قبض و خرید شارژ را روشن میکند.
کمترین سهم از مبلغ تراکنشهای قبض و شارژ
تحلیل دادههای خرداد ۱۴۰۵ نشان میدهد که برخی از شرکتها سهم بسیار متواضعی از مبالغ مربوط به این بخش را به خود اختصاص دادهاند:
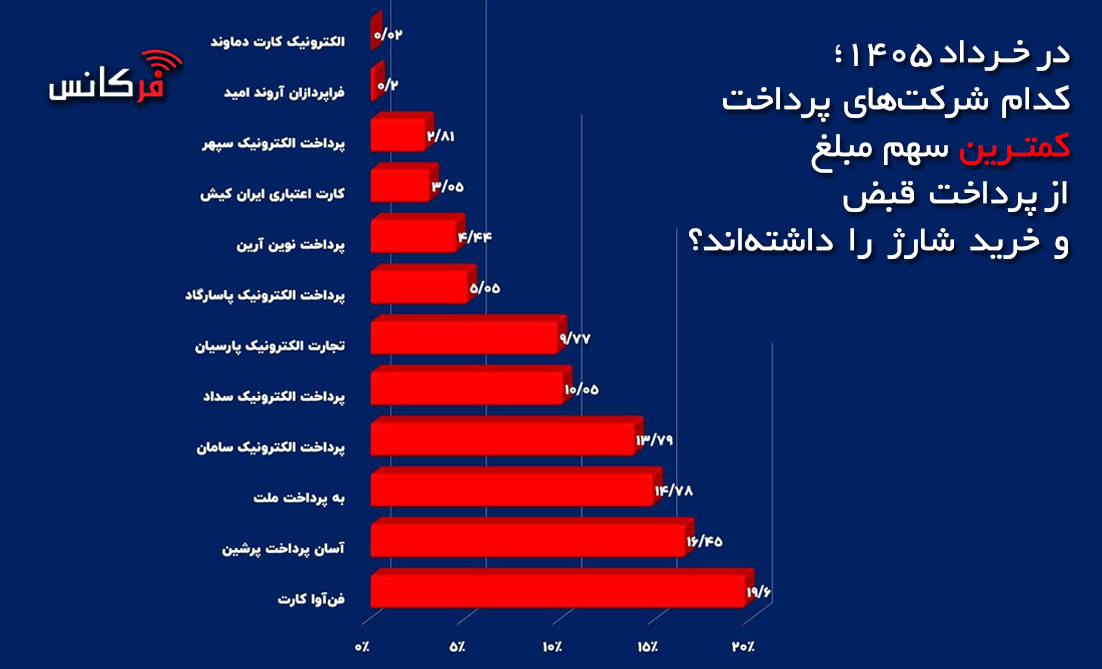
الکترونیک کارت دماوند (۰/۰۲٪): با ثبت این میزان، عملاً نقشی در پردازش مبالغ قبض و شارژ ندارد.
فراپردازان آروند امید (۰/۲٪): دومین شرکت با کمترین سهم در این حوزه است.
پرداخت الکترونیک سپهر (۲/۸۱٪) و کارت اعتباری ایران کیش (۳/۰۵٪): نیز توانستهاند سهمهای ناچیزی را از بازار پردازش خدمات غیرخرید ثبت کنند.
پیشتازان پردازش مبالغ قبض و خرید شارژ
برخلاف بازار تراکنشهای خرید حضوری که معمولاً در انحصار بانکهای بزرگ است، بازار قبض و شارژ در خرداد ۱۴۰۵ آرایش متفاوتی دارد:
فنآوا کارت (۱۹/۶٪): با کسب نزدیک به یکپنجم از کل مبالغ پرداختی بابت قبض و شارژ، در رتبه اول کشور ایستاده است.
آسان پرداخت پرشین (۱۶/۴۵٪): با تکیه بر زیرساختهای موبایلی و کدهای دستوری، جایگاه دوم را به دست آورده است.
به پرداخت ملت (۱۴/۷۸٪) و پرداخت الکترونیک سامان (۱۳/۷۹٪): نیز در رتبههای سوم و چهارم جای گرفتهاند.
نکته قابل توجه این است که چهار شرکت برتر (فنآوا کارت، آسان پرداخت، به پرداخت ملت و سامان) مجموعاً بیش از ۶۴ درصد از کل گردش مالی پرداخت قبض و خرید شارژ کشور را پشتیبانی میکنند.
چرا الگوهای بازار قبض و شارژ متفاوت است؟
تراکنشهای پرداخت قبض و خرید شارژ وابستگی شدیدی به اپلیکیشنهای پرداخت، سامانههای خدمات شهروندی و بسترهای USSD دارند. شرکتهایی که با برنامهنویسی اپلیکیشنهای کاربرپذیر یا عقد قرارداد با زیرساختهای فروش شارژ و قبوض خدماتی فعالتر بودهاند، توانستهاند سهمهای بالایی جذب کنند. در مقابل، شرکتهایی که تمرکز خود را تنها بر کارتخوانهای فیزیکی فروشگاهی معطوف کردهاند، سهم بسیار پایینی در پردازش مبالغ این حوزه دارند.