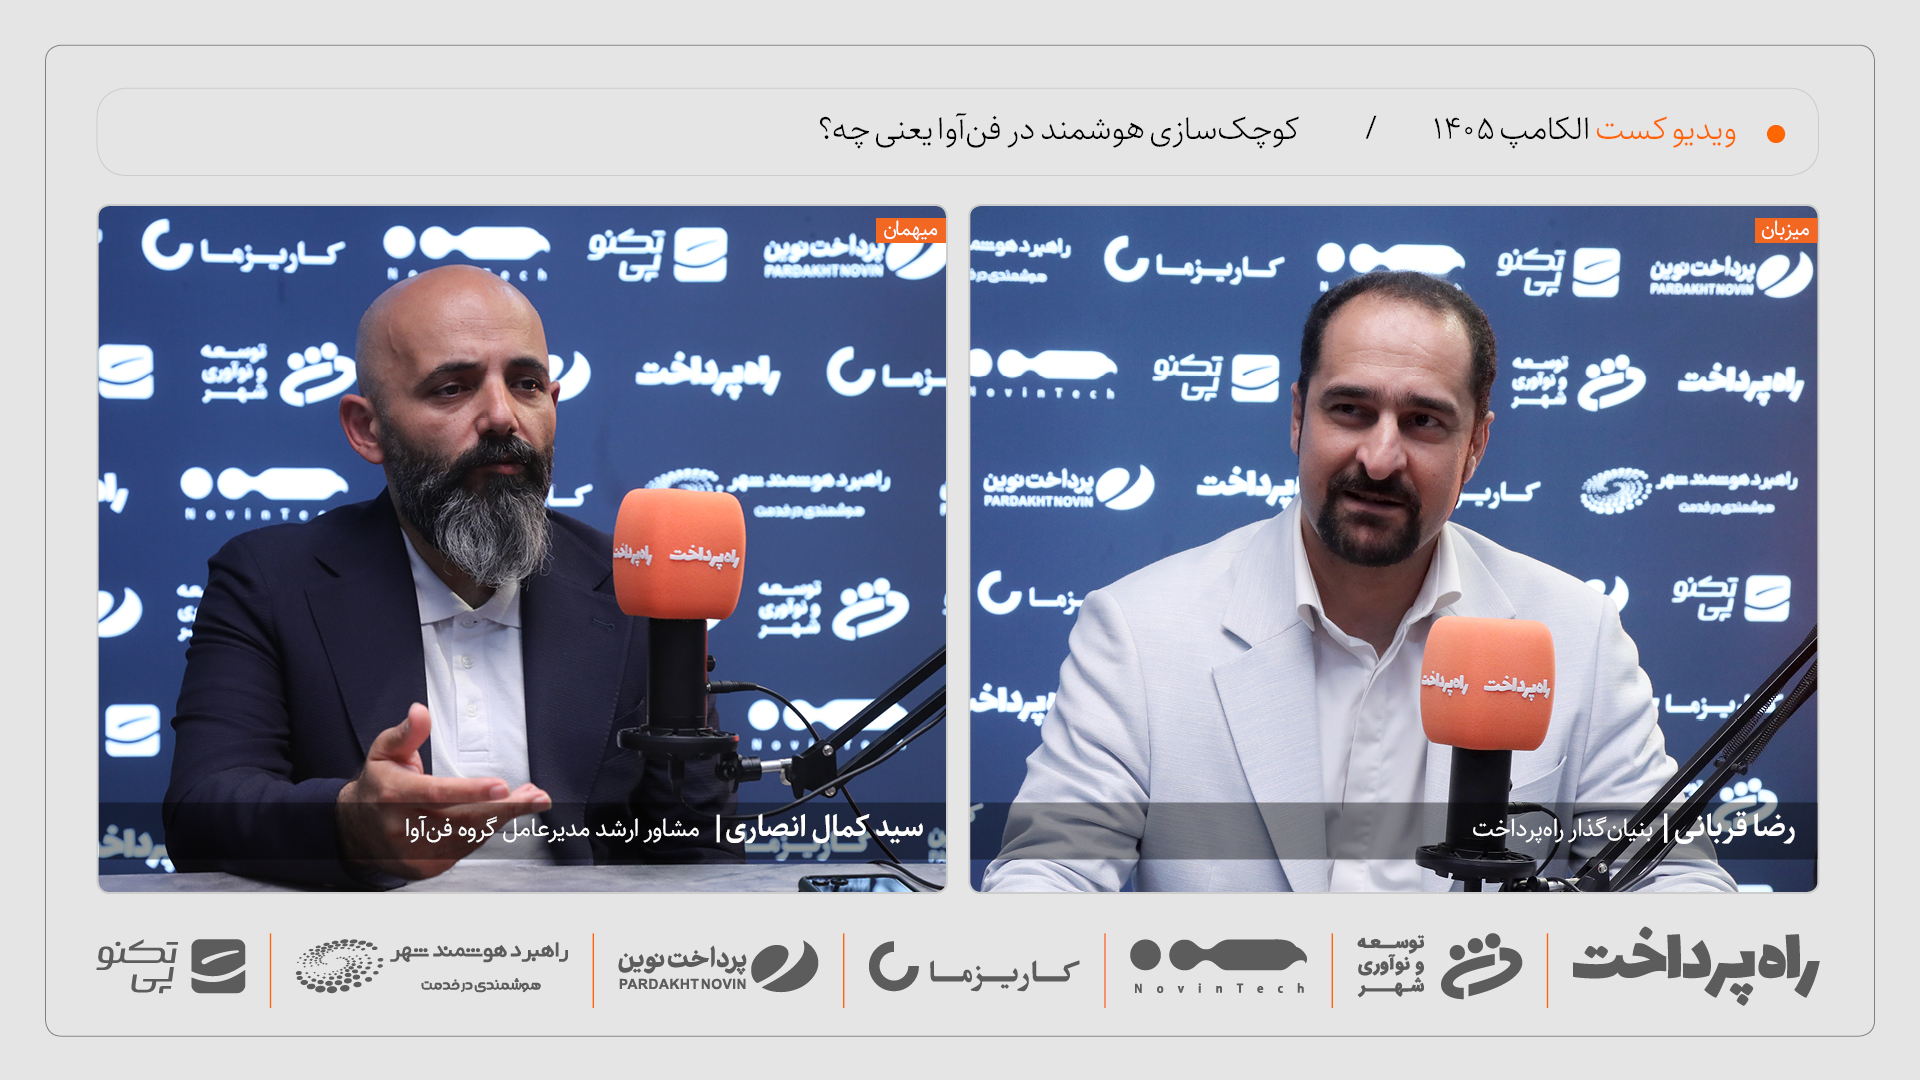
واگذاری فنآوا کارت، پایان حضور گروه فنآوا در خدمات مالی نبود؛ بلکه نقطه شروع مسیری تازه برای حرکت از پرداخت سنتی به فناوریهای مالی نوین محسوب میشود. سید کمال انصاری، مشاور ارشد مدیرعامل گروه فنآوا، میگوید این مجموعه پس از واگذاری، طراحی جایگاه جدید خود در صنعت پرداخت و فینتک را آغاز کرده است.
به گفته انصاری، نتیجه نخست این برنامه از الکامپ امسال در بازار دیده خواهد شد و فنآوا عرضه تدریجی محصولات حوزه پرداخت و فناوریهای مالی را آغاز میکند. برنامه نواتک نیز بخشی از تلاش گروه برای نشاندادن جهتگیری تازه آن در حمایت از ایدهها و فناوریهای مالی جدید بوده است.
.h_iframe-aparat_embed_frame{position:relative;}.h_iframe-aparat_embed_frame .ratio{display:block;width:100%;height:auto;}.h_iframe-aparat_embed_frame iframe{position:absolute;top:0;left:0;width:100%;height:100%;}
یکی دیگر از محورهای استراتژی فنآوا، مفهومی است که انصاری از آن با عنوان «کوچکسازی هوشمند» یاد میکند. او تأکید دارد که این رویکرد به معنای کوچککردن شرکتها یا کاهش تعداد کارکنان نیست. فنآوا در این مسیر تعدیل نیرو نداشته و جذبهای جدید نیز هدفمند انجام شدهاند.
از نگاه او، بزرگی یک هلدینگ را نباید صرفاً با تعداد کارکنان یا ابعاد ساختار آن سنجید. معیار اصلی باید اثری باشد که پروژهها بر کسبوکار، اقتصاد دیجیتال و جامعه میگذارند. فنآوا بر همین اساس قصد دارد از پروژههای بزرگ، پرهزینه و تبلیغاتی فاصله بگیرد و منابع خود را به فعالیتهایی اختصاص دهد که نتیجه آنها قابللمس باشد.
این نگاه در مدل حمایت گروه از تیمهای هوش مصنوعی نیز دیده میشود. انصاری میگوید فنآوا در مدیریت اجرایی تیمها دخالت نمیکند و نقش خود را در حمایت مالی، کمک راهبردی، رفع موانع، آموزش ساختار شرکتداری و فراهمکردن دسترسی به بازار تعریف کرده است. فناوا سیستم نیز مسئول جذب و کمک به تجاریسازی تیمها و محصولات این حوزه است.
به گفته انصاری، هدف این مدل تصاحب کامل شرکت یا محصول نیست. صاحبان ایده باید مدیریت کسبوکار خود را حفظ کنند و فنآوا در جایگاه یک حامی به رشد و تجاریسازی آنها کمک کند. برنامه نواتک نیز با همین رویکرد شکل گرفته و فعالیت آن حتی در دوره بحران متوقف نشده است.
بخش دیگری از گفتوگو به تأمین مالی زنجیرهای اختصاص داشت. انصاری معتقد است توسعه واقعی SCF تنها با دیجیتالیکردن بانکداری سنتی اتفاق نمیافتد. رگولاتور باید از نقش بازیگر بازار فاصله بگیرد و نگاه حاکمیتی و حمایتی پیدا کند.
او همچنین ضعف نظام اعتبارسنجی و رتبهبندی را یکی از موانع اصلی استفاده از سرمایههای خرد در تأمین مالی تولید میداند. از نظر او، تا زمانی که اعتبارسنجی از مدل سنتی بانکی فراتر نرود، نمیتوان به یک الگوی مقیاسپذیر برای تأمین مالی زنجیرهای و هدایت سرمایههای خرد به بخش واقعی اقتصاد رسید.